
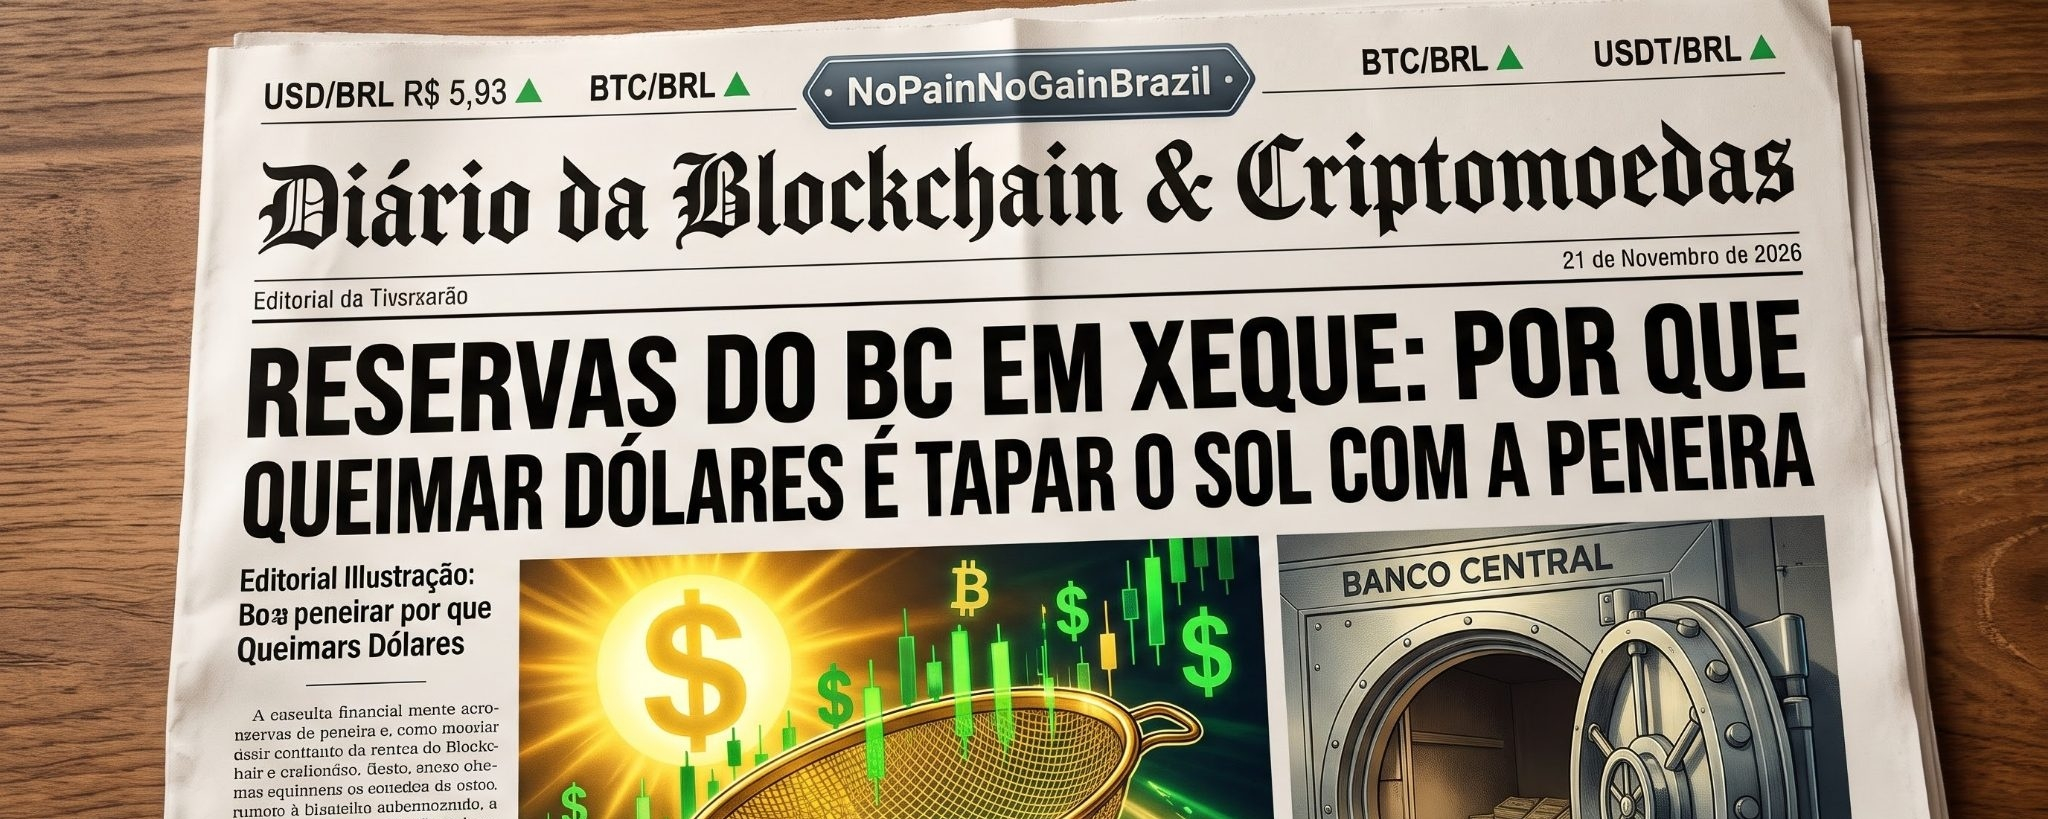
Le marché des changes brésilien vient de donner une leçon pratique de mathématiques financières et de flux de liquidités. Même après que la Banque centrale (BC) a injecté 2 milliards de dollars en seulement deux jours — dont 1 milliard lors d’adjudications de lignes mercredi (18/11) et 1 milliard supplémentaire lors d’une vente ferme au comptant jeudi (19/11) —, le dollar commercial a ignoré l’intervention, s’est retourné à la hausse et a clôturé à 5,9344 R$, atteignant son plus haut niveau depuis avril 2025 et enchaînant six séances consécutives de hausse.
Mais au fait, combien reste-t-il dans le « matelas » de la Banque centrale et pourquoi tenter de maintenir le taux de change par la force ne fonctionne-t-il pas ? Voyons les chiffres.
📊 Le niveau réel des réserves du Brésil
Selon les données officielles les plus récentes de la Banque centrale (rapport sur les statistiques du secteur extérieur), le stock total des réserves internationales du Brésil s’élevait à 362,8 milliards de dollars US à la fin de septembre 2026 — après avoir déjà enregistré une baisse mensuelle de 9,8 milliards de dollars US en raison des variations de prix et des parités.
À la suite des interventions réalisées cette semaine :
• Vente aux enchères au comptant (19/11) : sortie définitive de 1 milliard de dollars US (taux limite de 5,8600 R$), ramenant le stock structurel à environ 361,8 milliards de dollars US.
• Ventes aux enchères de lignes (18/11) : 1 milliard de dollars US supplémentaires vendus avec engagement de rachat en avril et juillet 2027 (règlement le 23/11), ce qui ramène les liquidités immédiatement disponibles à environ 360,8 milliards de dollars US.
🧮 Les mathématiques derrière le fait de « cacher le soleil avec un tamis »
À première vue, plus de 360 milliards de dollars US semblent former un rempart infranchissable. En pratique, sur les marchés, brûler des réserves pour enrayer une tendance haussière échoue pour quatre raisons objectives :
1. Asymétrie des flux : une vente aux enchères de 1 milliard de dollars US ne représente que 0,27 % des réserves totales, mais le marché à terme et le marché au comptant l’absorbent en quelques minutes. Lors de la séance du 19/11, le dollar a momentanément reculé à 5,85–5,89 R$ pendant la période de l’enchère (de 12 h 03 à 12 h 08), mais la demande à l’achat a rapidement englouti l’offre et poussé le cours au-dessus du précédent plus haut (5,927 R$). La BC n’a fait que fournir des liquidités moins chères à ceux qui souhaitaient convertir leur capital en dollars.
2. Problème structurel contre remède ponctuel : entre le 23 octobre et le 18 novembre 2026, le dollar a bondi de 15,3 % (de 5,0377 R$ à 5,8102 R$ selon le taux Ptax), portant la baisse cumulée du réal à 7,50 % depuis le début de l’année — soit la 5e pire performance parmi 27 monnaies mondiales. Lorsque le déclencheur est la méfiance à l’égard de la situation budgétaire (avec le démantèlement du plan de réduction des dépenses au Congrès), conjuguée à une forte sortie de capitaux étrangers et à un indice DXY stable autour de 103,8 points, vendre des réserves ne soigne pas la cause de la maladie : cela ne fait que masquer le symptôme pendant quelques heures.
3. L’effet boomerang des ventes aux enchères de lignes : la moitié des interventions récentes (1 milliard de dollars US) a été réalisée avec un engagement de rachat en avril et juillet 2027. Autrement dit, il ne s’agit pas d’une nouvelle offre définitive — mais simplement d’un prêt à court terme qui crée une demande de rachat ferme à l’avenir.
4. Érosion de l’assurance systémique : dans un régime de change flottant, les réserves servent d’assurance contre les crises extérieures graves et les chocs de la balance des paiements, et non à défendre artificiellement un plafond de change. Brûler définitivement des actifs nets face à une tendance macroéconomique ne fait qu’affaiblir la solvabilité extérieure du pays à moyen terme.
💡 Qu’est-ce que cela signifie pour les investisseurs en cryptomonnaies ?
Alors que l’autorité monétaire dépense des milliards pour tenter d’enrayer la dépréciation de la monnaie fiduciaire locale, le marché des cryptomonnaies offre une protection asymétrique, 24 h/24 et 7 j/7. La demande croissante de stablecoins adossés au dollar (USDT et USDC) et d’actifs rares comme le Bitcoin (BTC) au Brésil reflète précisément cette recherche de préservation du pouvoir d’achat, à l’abri des interventions ponctuelles et des déficits budgétaires.
Sur les marchés financiers, les prix sont le résultat des fondamentaux et des liquidités. Tenter de maintenir le dollar en vendant des réserves sans s’attaquer à la racine du problème budgétaire, c’est littéralement cacher le soleil avec un tamis.
⚠️ Avertissement légal (DYOR) : ce contenu est strictement informatif et éducatif et ne constitue pas une recommandation d’investissement. Les marchés financiers et les cryptoactifs comportent des risques élevés. Faites toujours vos propres recherches (DYOR — Do Your Own Research) avant de prendre toute décision financière.