

Recherche indépendante | @AlphaCyl
La question centrale de cette recherche est de savoir si le $BTC Bitcoin connaît une nouvelle transition familière du cycle de marché, ou si les forces qui façonnent son marché actuel ont suffisamment changé pour rendre trompeuses les comparaisons avec 2021.
Je souhaite examiner la situation sous l’angle de la structure du marché, de la liquidité, de la participation des institutions, de l’effet de levier, de la réglementation, du comportement des investisseurs et de la relation entre le Bitcoin et les marchés financiers traditionnels.
Une distinction guidera toute l’analyse : un comportement similaire des prix ne signifie pas nécessairement que les conditions de marché sont similaires. Pour déterminer si l’histoire se répète, nous devons comparer les forces à l’origine des mouvements de prix, et pas simplement les graphiques.
I. SIMILITUDE DES PRIX : CE QUE MONTRENT VRAIMENT LES GRAPHIQUES
Le marché haussier de 2021 a atteint son record historique de novembre à environ 68 789 $ le 10 novembre. Le Bitcoin a ensuite baissé et a clôturé l’année aux alentours de 46 306 $. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Cependant, le sommet de novembre n’a pas été la première correction majeure de ce cycle.
En avril 2021, le Bitcoin avait déjà atteint environ 64 000 $ avant de chuter brutalement en mai. Le marché a connu une correction de plus de 50 %, suivie de plusieurs mois de reprise et d’un nouveau record historique en novembre.
C’est important, car 2021 a montré qu’une correction importante ne mettait pas immédiatement fin au marché haussier.
Examinons maintenant le cycle actuel.
Le Bitcoin a atteint environ 126 198 $ le 6 octobre 2025. Au 21 novembre 2026, son cours avait chuté à environ 55 830 $, soit un repli d’environ 55,8 % par rapport à ce sommet. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
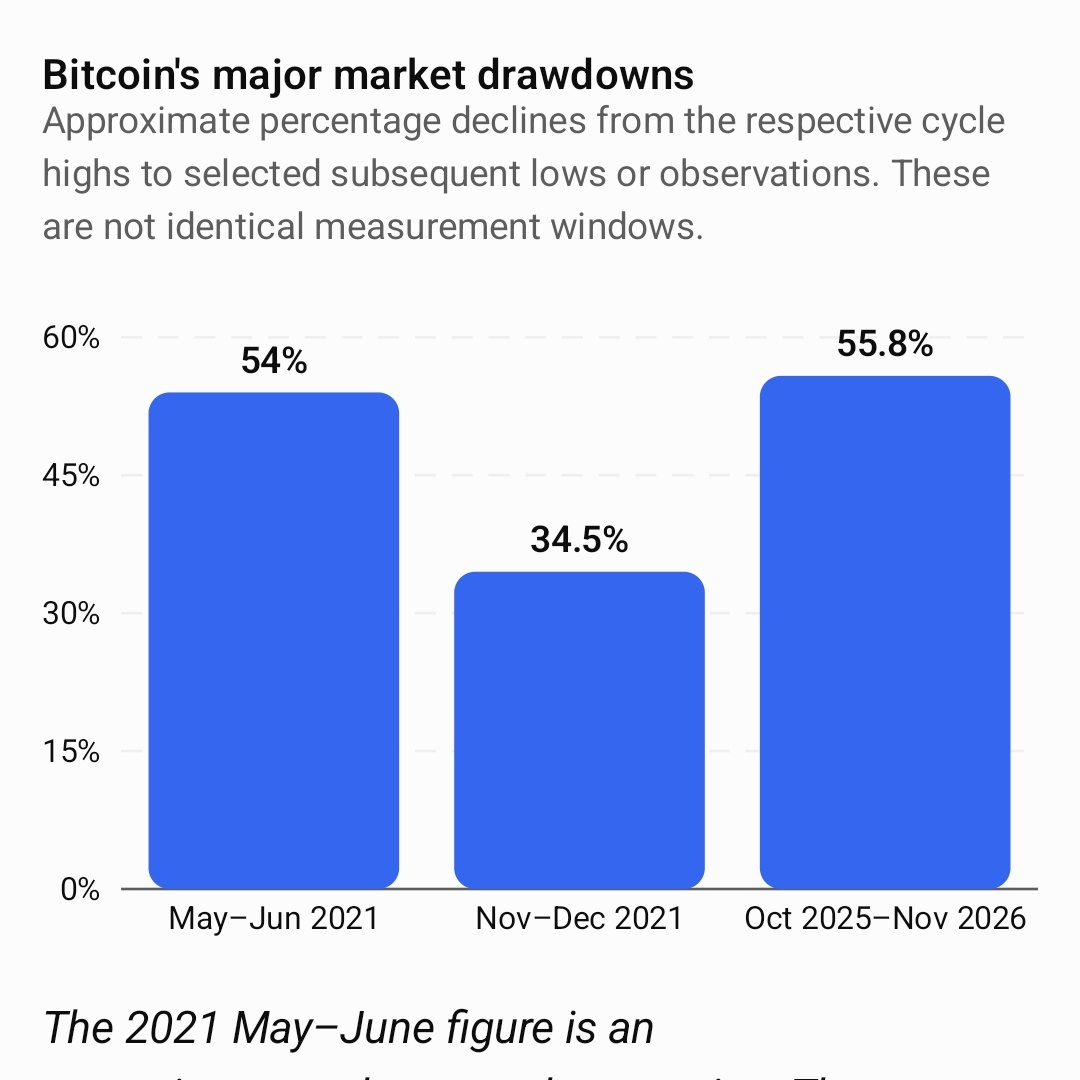
Le chiffre de mai-juin 2021 correspond à une correction approximative du sommet au creux. Le chiffre de novembre-décembre utilise le repli par rapport au record historique de novembre, rapporté par Glassnode en décembre 2021. Le chiffre de 2026 utilise le record historique d’octobre 2025 et le cours du 21 novembre 2026.
L’ampleur des corrections présente des similitudes, mais le marché se trouve à un stade différent du cycle.
Le sommet d’octobre 2025 a été atteint environ 18 mois après le halving d’avril 2024. Le sommet de novembre 2021 a également été atteint quelque 18 mois après le halving de mai 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Cette concordance historique est intéressante.
Les deux cycles ont connu un sommet majeur des cours environ 18 mois après leurs halvings respectifs. Cependant, en novembre 2026, le marché actuel se trouve déjà à plus d’un an de son sommet d’octobre 2025.
Mon interprétation : le Bitcoin a suivi une chronologie comparable pour le sommet post-halving, mais le recul actuel s’est transformé en une baisse beaucoup plus profonde. Le cycle de quatre ans reste un repère historique utile, mais pas un calendrier fiable pour prévoir le prochain creux.
II. L’ENVIRONNEMENT DE LIQUIDITÉ : 2021 ET 2026 SONT DES MARCHÉS DIFFÉRENTS
L’environnement monétaire est l’une des différences majeures entre ces périodes.
En novembre 2021, la Réserve fédérale maintenait sa fourchette cible pour le taux des fonds fédéraux entre 0 et 0,25 %.
Elle avait également commencé à réduire progressivement ses achats d’actifs, diminuant ses achats mensuels de bons du Trésor et de titres adossés à des créances hypothécaires de 10 milliards et 5 milliards de dollars, respectivement. La Fed qualifiait toujours les conditions financières d’accommodantes.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
C’est important, car le rallye du Bitcoin en 2021 s’est développé dans un contexte de taux d’intérêt exceptionnellement bas, de soutien substantiel des banques centrales et d’abondance de liquidités.
En comparaison, les données de la Réserve fédérale pour novembre 2026 indiquent :
Fourchette cible du taux des fonds fédéraux : 3,75–4,00 %.
Inflation PCE de septembre : 3,6 %.
Chômage en octobre : 4,1 %.
https://www.federalreserve.gov/
Le compte rendu de la réunion d’octobre de la Fed, publié le 18 novembre, apporte des précisions sur ses réflexions actuelles en matière de politique monétaire. federalreserve.gov
La différence est considérable.
En 2021, les investisseurs pouvaient accéder à des capitaux relativement peu coûteux tout en recherchant des actifs offrant des rendements plus élevés. Le Bitcoin et d’autres actifs spéculatifs ont profité de cet environnement.
En 2026, le coût d’opportunité du capital est plus élevé. Les investisseurs peuvent obtenir des rendements grâce aux instruments traditionnels à revenu fixe sans nécessairement accepter la volatilité du Bitcoin.
Cela change la décision d’investissement.
Lorsque les taux d’intérêt sont élevés, le Bitcoin doit se livrer à une concurrence plus directe pour attirer les capitaux. Les investisseurs doivent se demander si le rendement attendu justifie la volatilité et le risque de baisse.
Il y a aussi un deuxième élément à prendre en compte : le resserrement monétaire n’a pas d’effet isolé sur le Bitcoin. Il peut influencer les valorisations des actions, les coûts d’emprunt, la liquidité en dollars, les positions à effet de levier et la volonté des investisseurs de détenir des actifs spéculatifs.
Le recul actuel coïncide avec des inquiétudes concernant les valorisations de l’IA, la rentabilité des dépenses d’infrastructure et la hausse des coûts d’emprunt. Reuters a rapporté que ces préoccupations pesaient sur les valeurs technologiques et les actifs risqués au sens large, en plus des cryptomonnaies.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Cela témoigne d’une réévaluation plus générale du risque plutôt que d’un événement propre aux cryptomonnaies.
III. PARTICIPATION INSTITUTIONNELLE : LE CHANGEMENT STRUCTUREL LE PLUS IMPORTANT
La différence la plus importante entre 2021 et 2026 tient peut-être aux acteurs qui participent désormais au marché du Bitcoin.
En 2021, l’adoption institutionnelle était déjà en cours. Tesla, #MicroStrategy et d’autres entreprises avaient mis en place des stratégies de trésorerie d’entreprise en Bitcoin. Les contrats à terme sur le Bitcoin du CME offraient également une exposition institutionnelle réglementée.
Cependant, le marché américain des ETF Bitcoin au comptant n’existait pas encore.
Cela a changé en janvier 2024, lorsque les ETF Bitcoin au comptant américains ont commencé à être négociés.
Il en résulte un système de distribution du capital fondamentalement différent.
Les investisseurs peuvent désormais s’exposer au Bitcoin par l’intermédiaire de produits d’investissement réglementés, sans avoir à gérer directement des clés privées, à utiliser des comptes sur des plateformes d’échange ou à détenir eux-mêmes des bitcoins.
Cela a élargi l’accès par l’intermédiaire des gestionnaires de patrimoine, des conseillers financiers et des plateformes d’investissement traditionnelles.
Examinons les données sur la détention institutionnelle.
Selon l’analyse par Galaxy Research des déclarations SEC Form 13F du troisième trimestre 2026 :
- Au 30 septembre, les gestionnaires d’investissement déclarants détenaient un record de 356 491 BTC équivalents dans des ETP Bitcoin au comptant américains.
- Ils ont ajouté 49 229 BTC équivalents au troisième trimestre, inversant la tendance après avoir vendu 47 054 BTC équivalents au cours des trois trimestres précédents.
- 2 166 gestionnaires ont déclaré des positions, soit 191 de plus que le trimestre précédent.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Ces chiffres sont significatifs.
Mais ils doivent être interprétés avec prudence.
Le formulaire 13F déclare les positions longues admissibles à la fin du trimestre. Il ne révèle pas toutes les positions courtes, l’exposition aux produits dérivés ni l’ensemble des intentions économiques des institutions déclarantes.
Un fonds déclarant détenir des ETF Bitcoin pourrait avoir une position compensatoire ailleurs.
Par conséquent, les chiffres de détention institutionnelle ne peuvent pas être automatiquement interprétés comme une exposition haussière directionnelle.
La question la plus intéressante est de savoir si l’accès des institutions a modifié la sensibilité du Bitcoin aux marchés financiers traditionnels.
Je pense que cette question mérite une attention particulière.
La structure des ETF relie la demande de Bitcoin aux allocations de portefeuille, aux décisions de gestion de patrimoine, aux limites de risque et aux flux d’investissement traditionnels.
Elle introduit également un autre canal par lequel les capitaux peuvent quitter le marché.
IV. LES INSTITUTIONS VENDENT-ELLES #bitcoin ?
C’est là que le marché actuel devient particulièrement intéressant.
Certains éléments indiquent des ventes institutionnelles, mais les données montrent aussi que les comportements des institutions ne sont pas uniformes.
Le rapport d’octobre 2026 de @CoinDesk Research sur l’adoption institutionnelle a révélé que :
- L’exposition combinée aux ETP et aux trésoreries d’actifs numériques a diminué de 10,3 %, à 279 milliards de dollars.
- Les ETP ont enregistré des sorties nettes de 1,86 milliard de dollars.
- Les trésoreries d’actifs numériques des entreprises ont ajouté environ 1,16 milliard de dollars à leurs avoirs.
- Les ETP Bitcoin ont tout de même enregistré 87,4 millions de dollars d’entrées nettes en octobre.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
Le rapport estimait également que les ETP cotés en bourse et les sociétés détenant des actifs numériques en trésorerie représentaient collectivement environ 13,7 % de l’offre en circulation de Bitcoin.
Il s’agit d’un changement structurel considérable par rapport à 2021.
Mais les flux des ETF se sont détériorés plus nettement en novembre.
Au 20 novembre, les #ETFs Bitcoin au comptant américains avaient enregistré environ 3,47 milliards de dollars de sorties nettes depuis le début du mois. La séance du 19 novembre à elle seule a entraîné 582,2 millions de dollars de rachats nets.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Ces chiffres indiquent une baisse notable de la demande d’ETF.
Cependant, il faut distinguer trois phénomènes :
- Les institutions qui réduisent leur exposition par des rachats d’ETF.
- Les trésoreries d’entreprise qui vendent des bitcoins inscrits à leur bilan.
- Les investisseurs institutionnels qui maintiennent leur exposition au Bitcoin tout en se couvrant au moyen de produits dérivés.
Il s’agit de transactions différentes, aux implications différentes.
Par exemple, un rachat d’ETF peut conduire le fonds à vendre des bitcoins pour répondre aux demandes de rachat. Mais cela ne prouve pas que le gestionnaire d’actifs lui-même a changé d’avis à long terme sur le Bitcoin.
De même, une diminution de la valeur en dollars des avoirs en Bitcoin d’une entreprise peut résulter d’une baisse des cours plutôt que de ventes réelles de BTC.
Les données institutionnelles d’octobre étayent cette distinction : une grande partie de la diminution de l’exposition était attribuable aux valorisations.
Les éléments disponibles témoignent d’un repositionnement institutionnel et d’un affaiblissement de la demande d’ETF. Ils ne prouvent pas encore un retrait coordonné des institutions du Bitcoin.
V. EFFET DE LEVIER ET STRUCTURE DU MARCHÉ : AVONS-NOUS TIRÉ DES LEÇONS ?
Le marché du Bitcoin en 2021 a été fortement influencé par le positionnement sur les produits dérivés.
Dans sa revue du marché de décembre 2021, Glassnode indiquait que l’intérêt ouvert des contrats à terme sur le Bitcoin avait presque doublé au cours de l’année, augmentant de 9,57 milliards de dollars, soit 97 %.
La même étude a documenté un important événement de liquidations début décembre : le Bitcoin avait chuté d’environ 8 800 $ en une journée et plus de 5,4 milliards de dollars de contrats à terme avaient été liquidés de force.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Cela illustre une caractéristique importante des marchés des cryptomonnaies : les baisses de prix peuvent s’autoalimenter lorsque les traders à effet de levier sont contraints de clôturer leurs positions.
Examinons le mécanisme :
- Le Bitcoin baisse et les positions longues à effet de levier perdent leurs garanties.
- Les plateformes d’échange liquident les positions qui ne satisfont plus aux exigences de marge.
- Les liquidations génèrent une pression vendeuse supplémentaire.
- Les cours baissent encore, exposant d’autres positions à effet de levier.
- Le processus peut se transformer en cascade de liquidations.
Ce mécanisme existait en 2021 et reste pertinent en 2026.
Cependant, nous ne devons pas supposer que le marché actuel présente le même niveau d’effet de levier simplement parce que les cours baissent.
Une comparaison rigoureuse nécessite des données contemporaines sur l’intérêt ouvert des contrats à terme, les taux de financement, la base des contrats à terme perpétuels, le positionnement sur les options et les liquidations.
Pour les traders, il est particulièrement important de distinguer les ventes au comptant des liquidations forcées de positions sur produits dérivés.
Un marché marqué par d’importantes ventes au comptant est confronté à un problème de demande sous-jacent différent de celui d’un marché touché par une cascade temporaire de liquidations dues aux produits dérivés.
VI. L’ÉCONOMIE DES STABLECOINS : UN MARCHÉ BEAUCOUP PLUS IMPORTANT
La croissance des stablecoins constitue une autre différence structurelle.
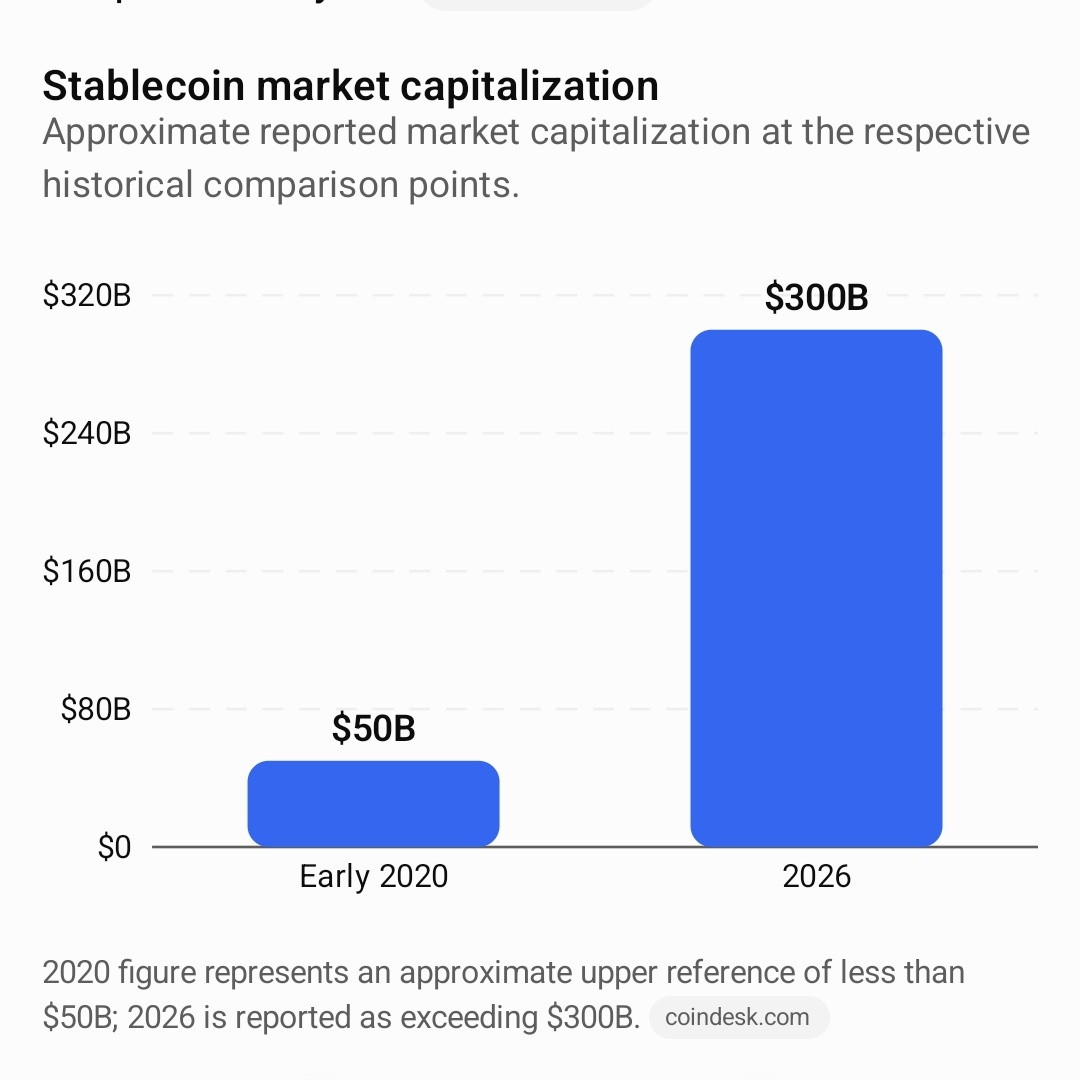
Selon le rapport sectoriel de février 2026 de CoinDesk Research, la capitalisation du marché des stablecoins avait dépassé 300 milliards de dollars, contre moins de 50 milliards début 2020.
Le même rapport estimait que le volume hebdomadaire des transactions en stablecoins s’élevait en moyenne à environ 60 milliards de dollars, contre quelque 30 milliards lors du cycle précédent.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
Le chiffre de 2020 représente une référence supérieure approximative de moins de 50 milliards de dollars ; celui de 2026 dépasse 300 milliards. coindesk.com
Pourquoi est-ce important ?
Les stablecoins fournissent de la liquidité pour le règlement des transactions, des garanties pour le trading et un moyen d’échange libellé en dollars sur les marchés des cryptomonnaies.
Leur croissance indique que l’écosystème s’est doté d’une infrastructure de liquidité beaucoup plus importante.
Mais il faut apporter une précision importante.
La capitalisation du marché des stablecoins ne correspond pas à des capitaux qui attendent d’acheter du Bitcoin.
Les stablecoins servent également aux paiements, au règlement des transactions sur les plateformes d’échange, aux prêts DeFi, aux pools de liquidité et aux transferts transfrontaliers. Certains soldes restent inactifs ou sont détenus à des fins sans rapport avec un investissement directionnel dans le Bitcoin.
Une économie des stablecoins plus importante accroît donc la capacité potentielle des marchés des cryptomonnaies, mais ne garantit pas une demande immédiate de BTC.
C’est l’un des domaines où le marché de 2026 dispose d’une infrastructure sous-jacente plus solide qu’en 2021, malgré la détérioration du cours du Bitcoin.
VII. RÉGLEMENTATION : LES POLITIQUES PUBLIQUES REPRODUISENT-ELLES LE SCÉNARIO DE 2021 ?
L’incertitude réglementaire a influencé le Bitcoin en 2021, mais le contexte était différent.
L’un des événements les plus importants a été la répression menée par la Chine contre le minage de cryptomonnaies et les activités connexes.
Les restrictions ont entraîné une importante redistribution géographique des activités de minage du Bitcoin. Dans son bilan de 2021, Glassnode a documenté l’arrêt d’environ 53 % des activités de minage pendant la migration, suivi d’une reprise importante du taux de hachage du réseau d’ici la fin de l’année.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Cet épisode a montré que les politiques gouvernementales pouvaient avoir des effets importants sur le secteur du minage de Bitcoin, son infrastructure et le sentiment du marché.
Mais il n’a pas donné à la Chine le contrôle de la politique monétaire du Bitcoin ni des règles de transaction.
Le réseau a continué de fonctionner.
En 2026, le cadre réglementaire est plus développé, notamment aux États-Unis.
Le Bitcoin dispose de produits cotés en bourse réglementés, de circuits de conservation institutionnelle mieux établis et d’une infrastructure plus étendue de services financiers.
Cependant, l’incertitude réglementaire demeure pertinente.
Reuters a cité les risques politiques et réglementaires consécutifs aux élections de mi-mandat américaines de novembre 2026 parmi les préoccupations qui affectent les marchés des cryptomonnaies.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Il convient de distinguer trois effets de la réglementation :
- Accès au marché : les règles qui déterminent si les banques, les fonds et les plateformes d’investissement peuvent proposer des services liés aux cryptomonnaies.
- Mouvements de capitaux : les règles qui concernent la conservation, la fiscalité, les stablecoins et la participation institutionnelle.
- Confiance du marché : l’incertitude politique qui modifie les anticipations concernant l’environnement opérationnel à venir.
Ces facteurs peuvent influencer le cours du Bitcoin sans modifier le protocole sous-jacent.
Les éléments disponibles ne suffisent pas à attribuer principalement le recul de novembre aux tentatives des gouvernements de contrôler le Bitcoin.
L’incertitude réglementaire mérite d’être suivie, mais les éléments observés sur la période désignent également les pressions macroéconomiques, les rachats d’ETF et la diminution de l’appétit pour le risque.
VIII. QU’EST-CE QUI A VRAIMENT CHANGÉ ENTRE LES DEUX CYCLES ?
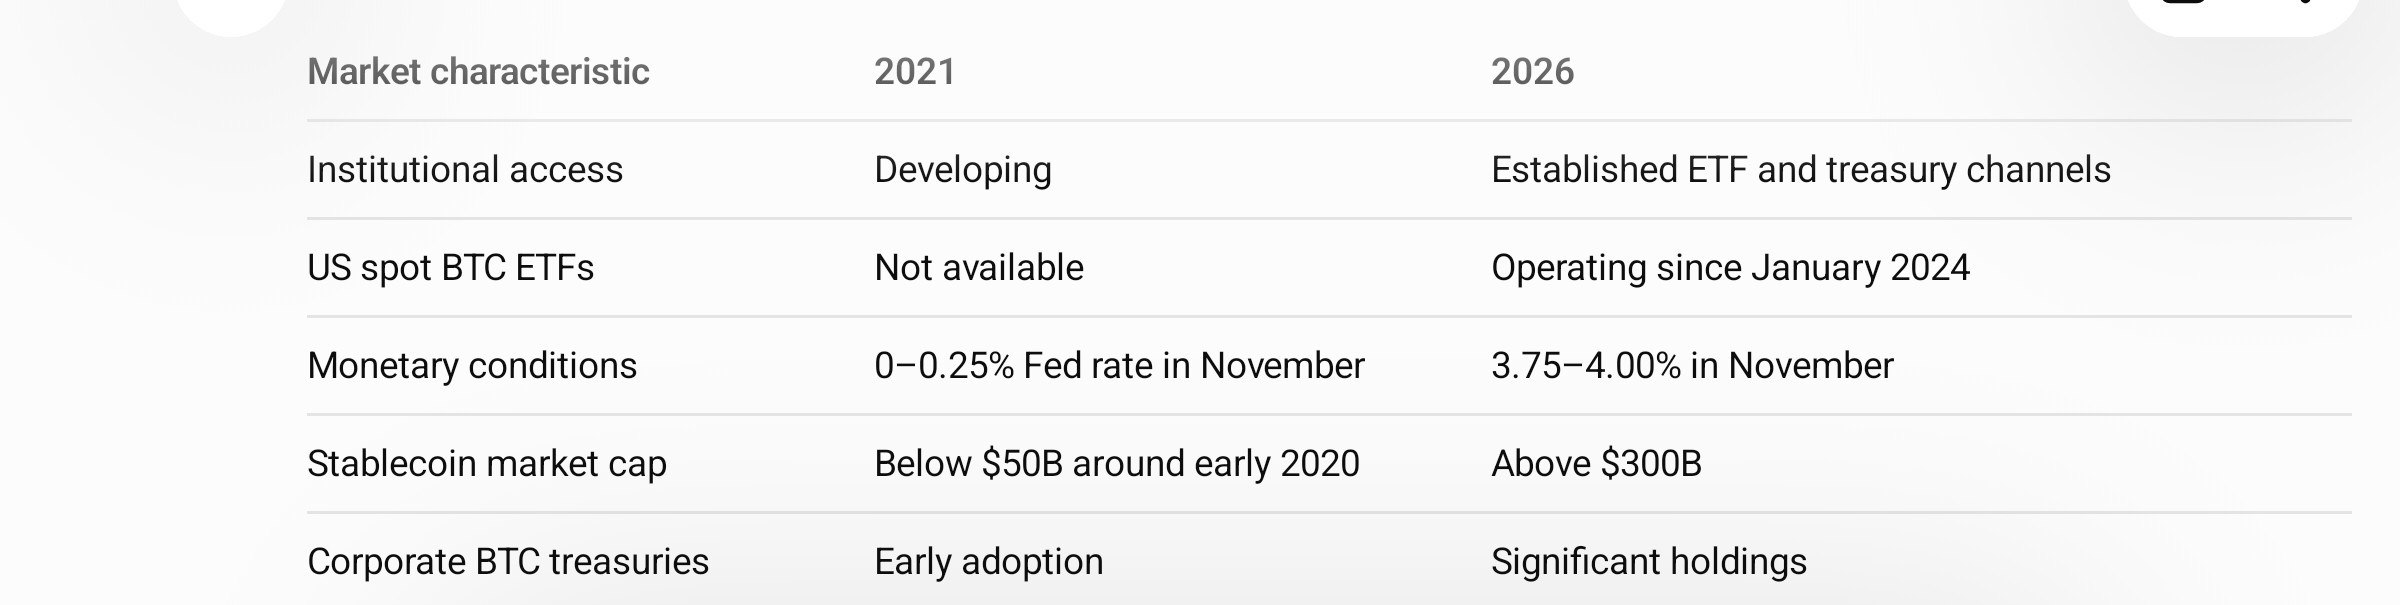
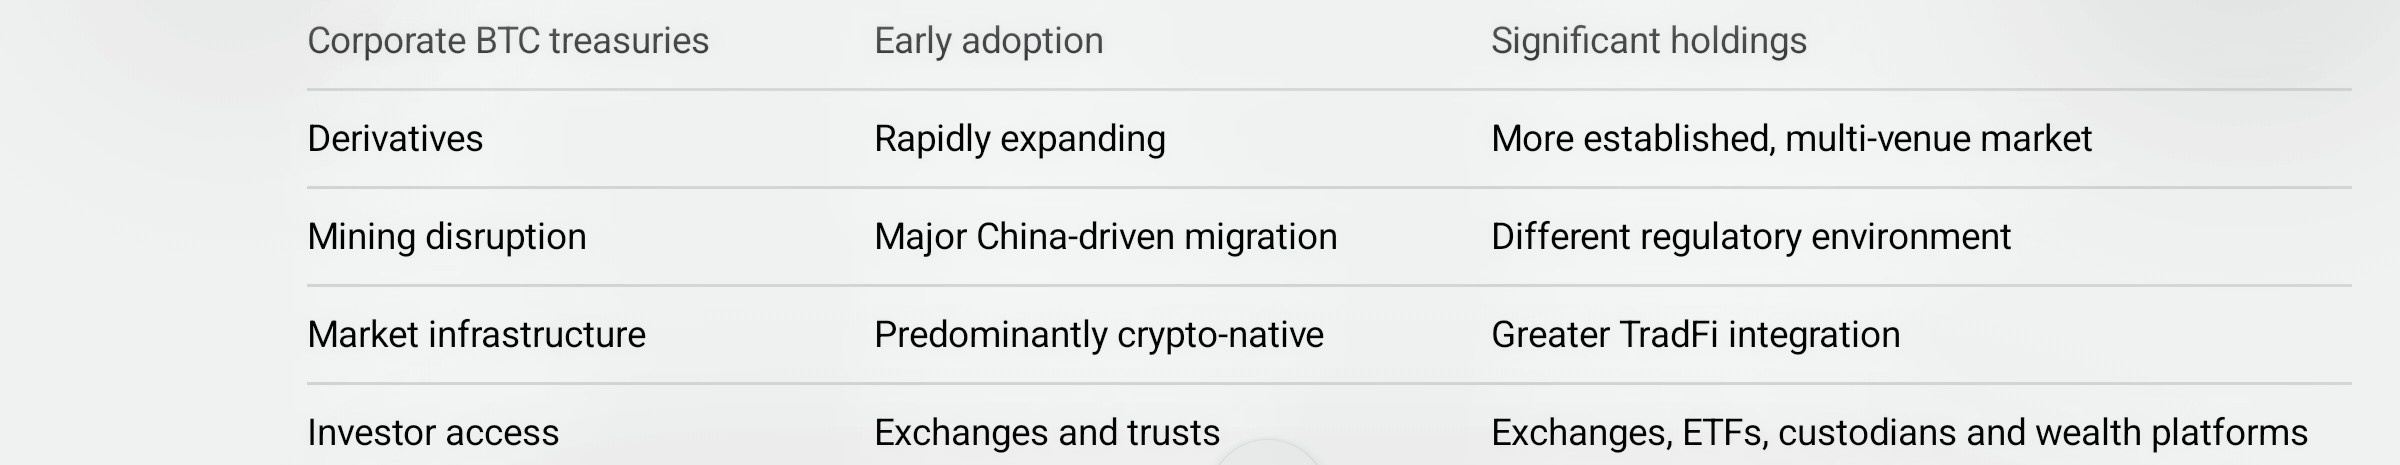
La comparaison est plus claire si l’on distingue la structure du marché du Bitcoin de son infrastructure sous-jacente.
Sources :
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
Le tableau met en évidence un élément important.
Le Bitcoin est davantage intégré aux marchés financiers traditionnels, mais cette intégration a créé des canaux supplémentaires par lesquels les conditions macroéconomiques et les décisions de portefeuille peuvent influencer son cours.
Un marché plus important n’est pas automatiquement un marché moins volatil.
Une base de capitaux plus profonde ne garantit pas que les investisseurs maintiendront leurs allocations en période d’incertitude.
Et la détention institutionnelle n’élimine pas la possibilité de replis importants.
IX. ALORS, EST-CE QUE 2021 SE RÉPÈTE ?
Ma conclusion est que le Bitcoin reproduit certaines caractéristiques historiques du cycle, mais que le marché lui-même a fondamentalement changé.
Trois similitudes sont importantes.
Premièrement, le calendrier du cycle. Les sommets de novembre 2021 et d’octobre 2025 ont tous deux été atteints environ 18 mois après leurs halvings respectifs.
Deuxièmement, l’effet de levier et la liquidité. Les deux marchés montrent comment l’évolution de l’appétit pour le risque, du positionnement sur les produits dérivés et de la liquidité peut accélérer les baisses de cours.
Troisièmement, les facteurs institutionnels et macroéconomiques. Les deux cycles ont été influencés par la politique monétaire et l’évolution des anticipations des investisseurs, même si les canaux par lesquels ces forces agissent se sont considérablement élargis.
Mais les différences sont plus déterminantes.
Le marché de 2021 s’est développé dans un environnement monétaire exceptionnellement accommodant, avec une infrastructure d’investissement institutionnel relativement limitée.
Le marché de 2026 bénéficie d’une économie des stablecoins beaucoup plus importante, d’ETF au comptant réglementés, de trésoreries d’entreprise en Bitcoin et de liens bien plus profonds avec les marchés financiers traditionnels.
Pourtant, ces évolutions n’ont pas empêché un repli de plus de 55 % par rapport au sommet d’octobre 2025.
Cela soulève une question importante sur l’évolution de la proposition d’investissement du Bitcoin.
L’adoption institutionnelle a élargi l’accès et créé de nouvelles sources de demande. Elle a également rapproché le Bitcoin des décisions classiques d’allocation de portefeuille.
Lorsque les investisseurs institutionnels réduisent leur exposition au risque, le Bitcoin peut subir une pression vendeuse en même temps que les actions et d’autres actifs risqués.
Cela ne remet pas en cause les propriétés monétaires du Bitcoin ni sa thèse d’investissement à long terme. Cela signifie que son comportement de marché doit être compris dans un cadre financier plus large.
Ce que les traders devraient surveiller ensuite
Plutôt que de s’appuyer uniquement sur les prévisions fondées sur les cycles historiques, je suivrais ces indicateurs :
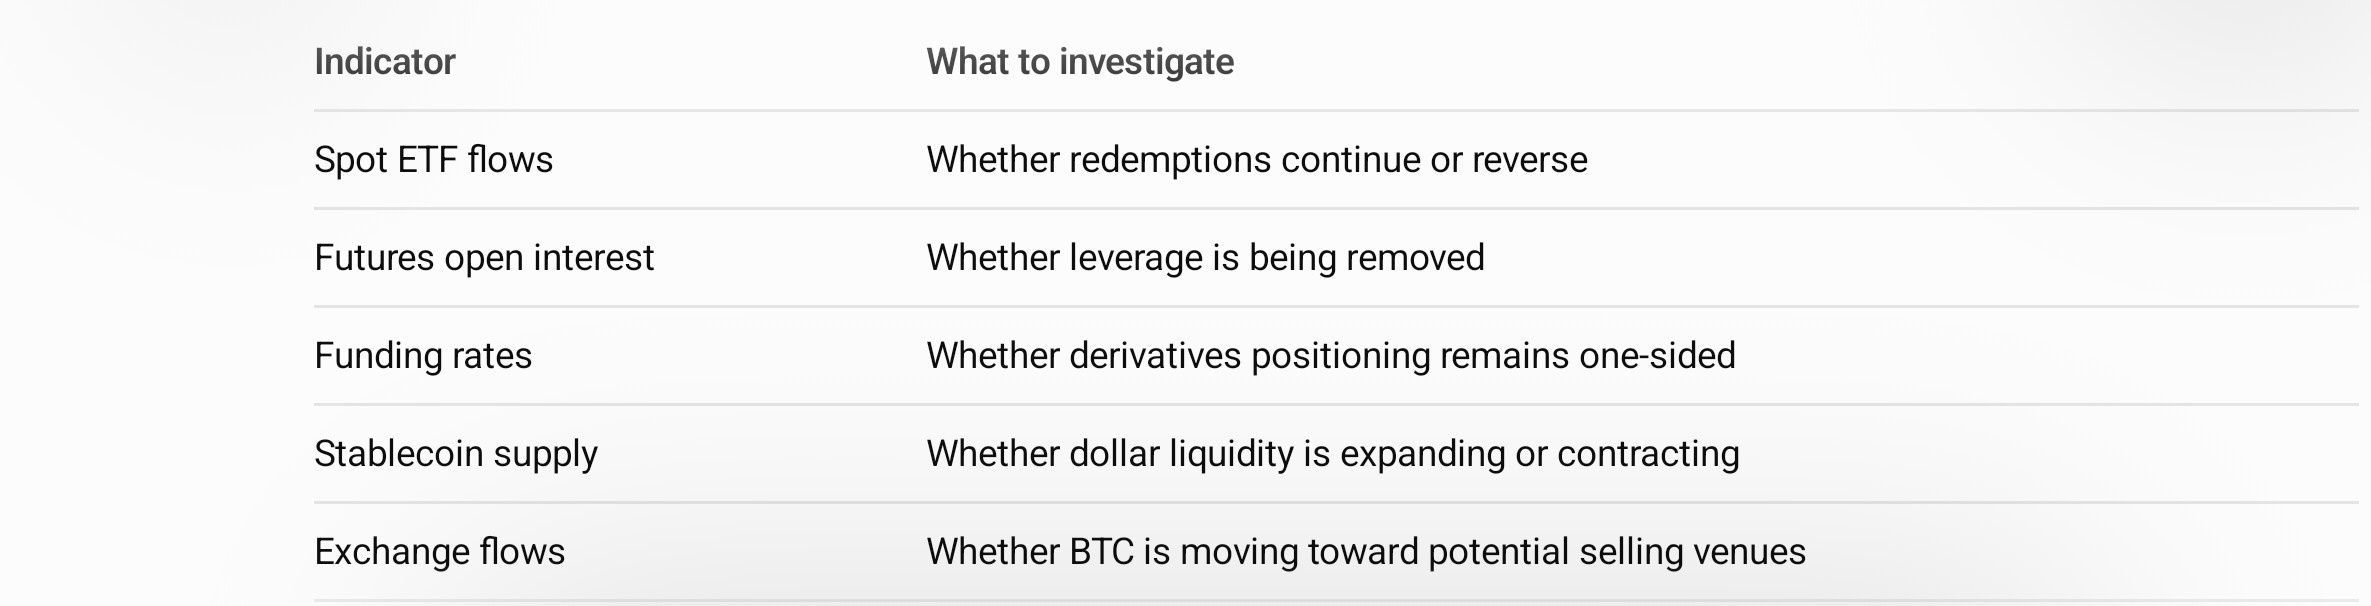
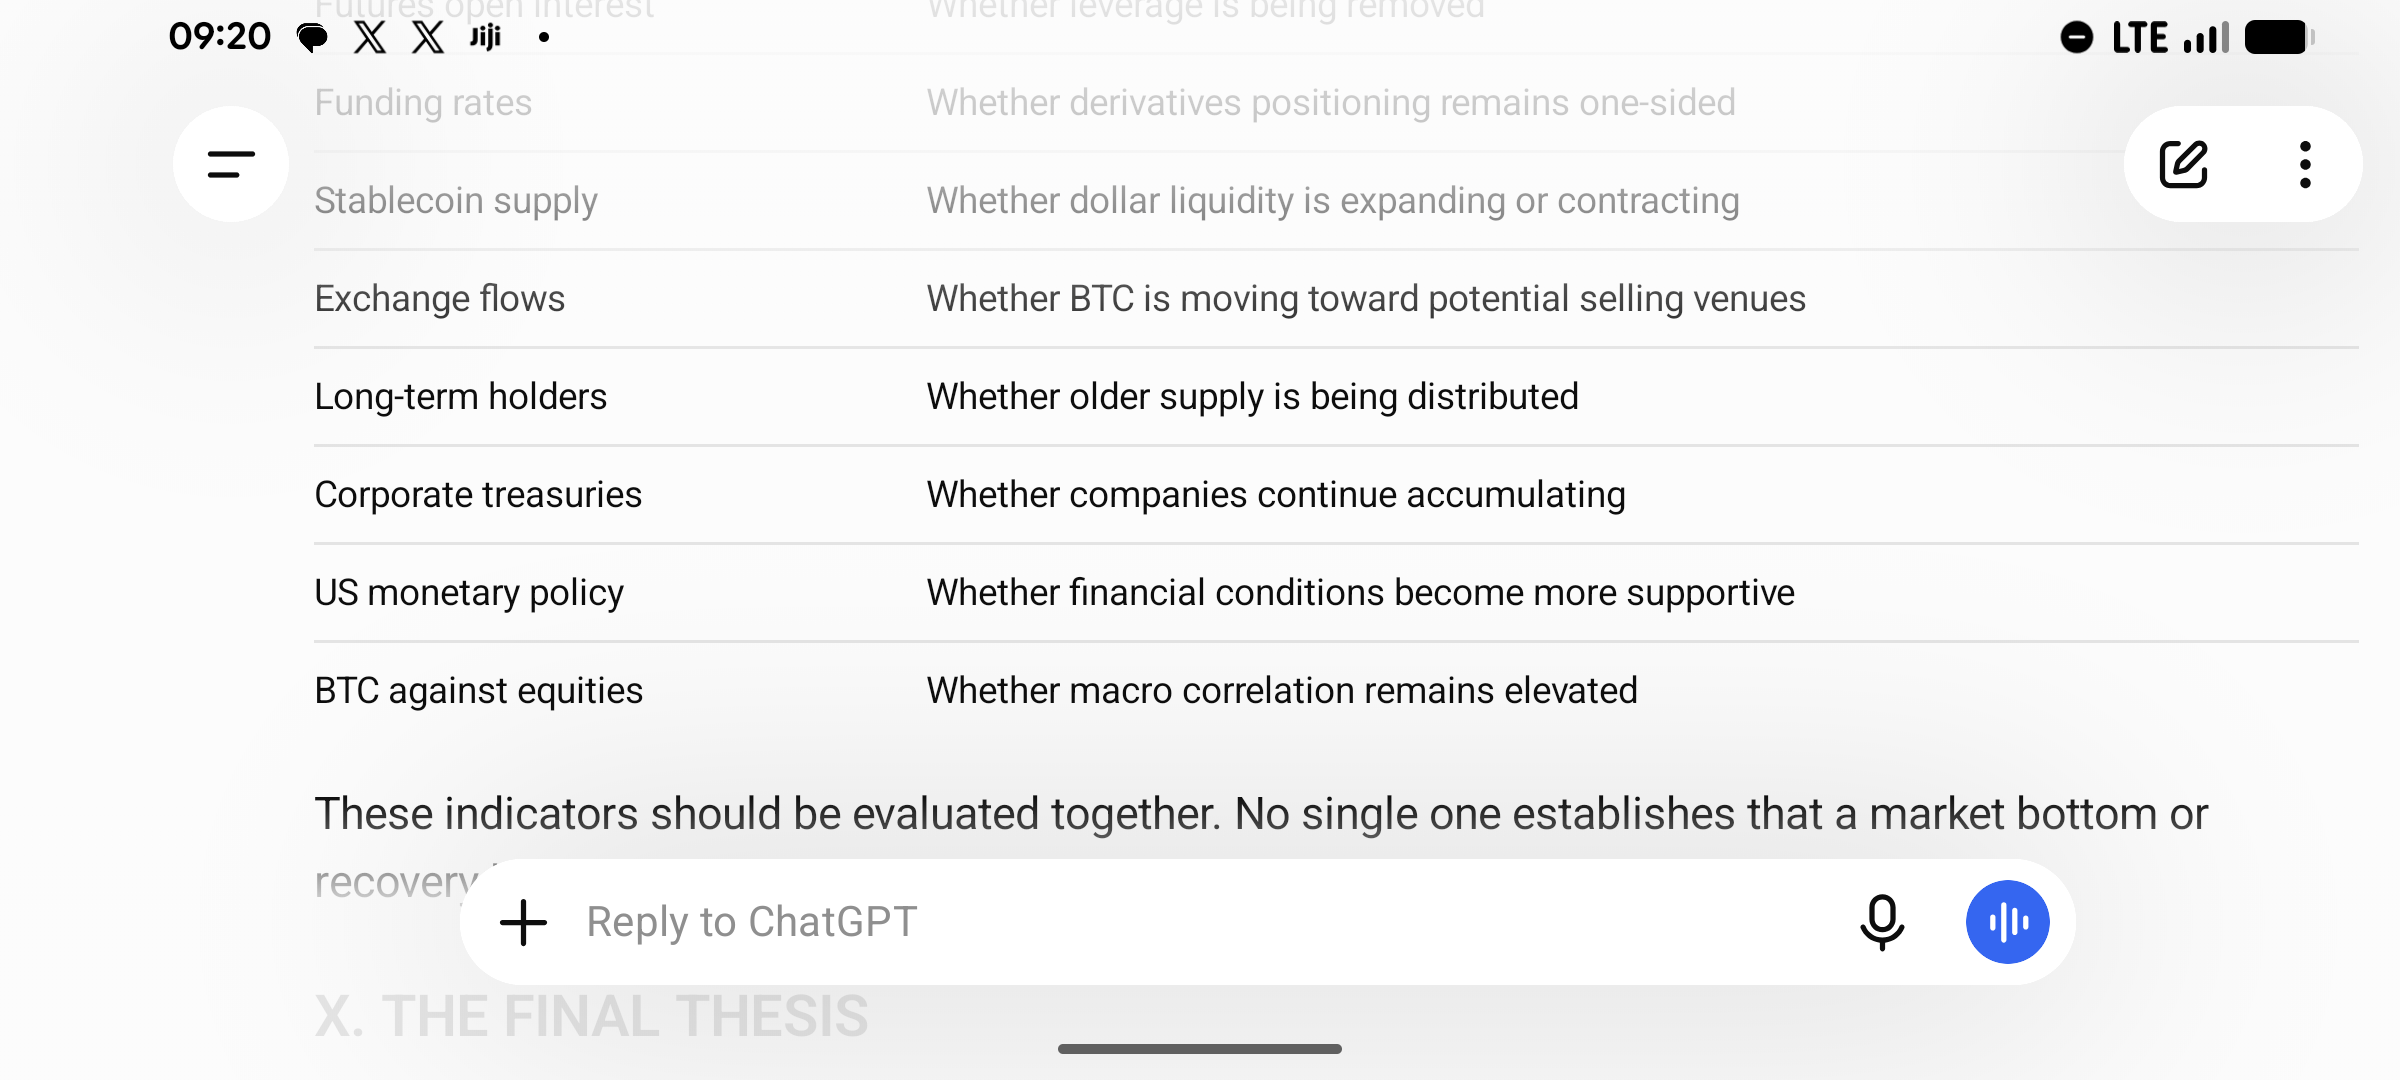
Ces indicateurs doivent être évalués ensemble. Aucun d’entre eux, pris isolément, ne permet d’affirmer qu’un plancher de marché ou qu’une reprise est en vue.
X. LA THÈSE FINALE
Le recul actuel du Bitcoin mérite d’être examiné au-delà du récit familier du cycle de quatre ans.
Le marché de 2021 a été façonné par la spéculation des particuliers, l’augmentation de l’exposition aux produits dérivés, la liquidité de l’ère pandémique et l’émergence d’un marché institutionnel.
Le marché de 2026 repose sur une architecture financière très différente. Les ETF, les trésoreries d’entreprise, les stablecoins, la conservation institutionnelle et les plateformes d’investissement traditionnelles jouent désormais un rôle bien plus important.
Mais la participation institutionnelle n’a pas immunisé le Bitcoin contre les conditions financières traditionnelles. Elle a même créé des canaux supplémentaires de transmission entre les marchés classiques et les cryptomonnaies.
Les éléments actuels indiquent un affaiblissement de la demande d’ETF, un environnement monétaire plus restrictif qu’en 2021 et une réévaluation plus générale des actifs risqués. Les données sur l’accumulation des entreprises et la détention institutionnelle montrent également que les capitaux ne vont pas tous dans la même direction.
Je me garderais donc d’affirmer que le cycle de quatre ans est invalidé ou que le Bitcoin doit répéter le marché baissier de 2021-2022.
La conclusion la plus utile est que les configurations historiques des cycles restent pertinentes, mais que la structure de marché qui les produit a évolué.
Le Bitcoin est devenu plus institutionnel sans être moins exposé au risque de marché.
C’est peut-être la distinction la plus importante que les traders doivent comprendre lorsqu’ils comparent 2021 et 2026.
Recherche indépendante. Ceci ne constitue pas un conseil financier. Données et conditions de marché prises en compte jusqu’au 21 novembre 2026.
Références et vérification des recherches
[CoinGlass – Données historiques sur le cours du Bitcoin, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Données historiques sur le cours du Bitcoin, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – The Week Onchain, semaine 52, 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – The Week Onchain, semaine 49, 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Réserve fédérale – Communiqué du FOMC du 3 novembre 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Réserve fédérale – Indicateurs économiques actuels, novembre 2026](https://www.federalreserve.gov/).
[Galaxy Research – Les avoirs institutionnels en ETP Bitcoin atteignent un nouveau record historique, 19 novembre,](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Adoption institutionnelle des actifs numériques, octobre 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Actifs numériques 2026 : au-delà du bruit](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Le Bitcoin tombe à son plus bas niveau en deux ans, 21 novembre 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).