Le 21 novembre, The Information a rapporté que Masayoshi Son avait récemment approché Wall Street pour demander s’il était possible de réunir les fonds nécessaires au rachat de SK Hynix, pour un montant pouvant atteindre 1 000 milliards de dollars. Un porte-parole de SoftBank a déclaré que cette opération n’était plus activement envisagée.
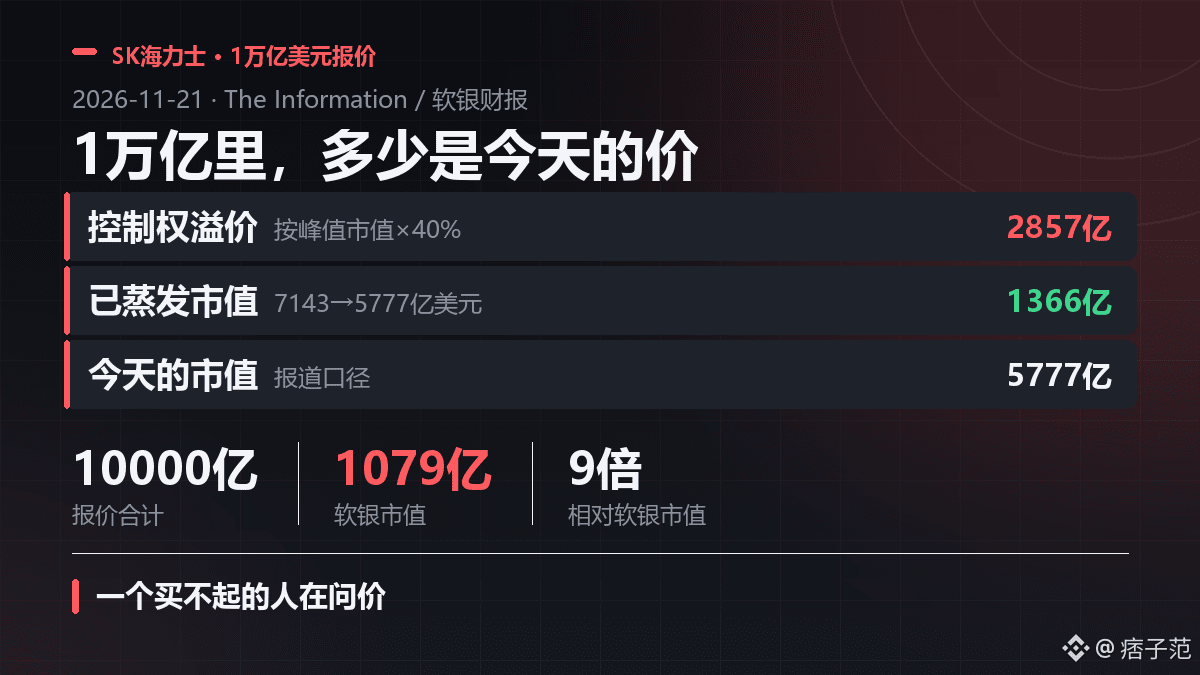
Les 1 000 milliards ne correspondent pas au cours actuel. Selon l’article, le calcul se fonde sur le pic de capitalisation boursière atteint il y a un mois, auquel s’ajoute une prime de contrôle de 40 %. SK Hynix vaut aujourd’hui 577,7 milliards de dollars en Bourse ; en y ajoutant 40 %, on arrive tout juste à 1 000 milliards. Cela implique un pic de 714,3 milliards.
Selon ce calcul, 136,6 milliards correspondent à la capitalisation boursière évaporée en un mois, et 285,7 milliards à la prime de contrôle. Par rapport au cours actuel, la prime est de 73 %.
Le 20 novembre, l’action de l’acheteur, SoftBank Group, a clôturé à 3 025 yens, en baisse de 14,48 % sur la journée. Sa capitalisation boursière était de 107,9 milliards de dollars. Elle a reculé de 30 % en octobre, puis encore de 31 % depuis le début de novembre. Les 1 000 milliards représentent neuf fois sa valeur actuelle.
Fin septembre, la dette financière consolidée de SoftBank s’élevait à 32 600 milliards de yens. Le ratio de fonds propres attribuables à la société mère est passé de 29,0 % à 23,6 %. SoftBank a déjà investi 64,6 milliards de dollars dans OpenAI. Fin septembre, la juste valeur de cette participation atteignait 99,6 milliards, soit l’équivalent de 90 % de sa capitalisation boursière actuelle.
Rien n’indique que le groupe SK envisage une vente, et la Corée du Sud soumet les acquisitions d’actifs nationaux stratégiques par des investisseurs étrangers à un examen. L’article indique qu’aucun élément ne laisse penser que des institutions de Wall Street aient discuté de l’octroi de ce financement.
Il ne faut pas lire cela comme une acquisition. C’est un acheteur valorisé à 107,9 milliards qui, au cours d’un mois où son propre titre a perdu la moitié de sa valeur, demande à d’autres s’ils peuvent lui prêter une somme équivalant à neuf fois sa propre valeur.
La prochaine fois que je verrai une offre de ce genre, je commencerai par une simple division : le prix d’acquisition divisé par la capitalisation boursière de l’acheteur. Si le résultat dépasse un, j’irai consulter son tableau de la dette.
Les 1 000 milliards ne correspondent pas au cours actuel. Selon l’article, le calcul se fonde sur le pic de capitalisation boursière atteint il y a un mois, auquel s’ajoute une prime de contrôle de 40 %. SK Hynix vaut aujourd’hui 577,7 milliards de dollars en Bourse ; en y ajoutant 40 %, on arrive tout juste à 1 000 milliards. Cela implique un pic de 714,3 milliards.
Selon ce calcul, 136,6 milliards correspondent à la capitalisation boursière évaporée en un mois, et 285,7 milliards à la prime de contrôle. Par rapport au cours actuel, la prime est de 73 %.
Le 20 novembre, l’action de l’acheteur, SoftBank Group, a clôturé à 3 025 yens, en baisse de 14,48 % sur la journée. Sa capitalisation boursière était de 107,9 milliards de dollars. Elle a reculé de 30 % en octobre, puis encore de 31 % depuis le début de novembre. Les 1 000 milliards représentent neuf fois sa valeur actuelle.
Fin septembre, la dette financière consolidée de SoftBank s’élevait à 32 600 milliards de yens. Le ratio de fonds propres attribuables à la société mère est passé de 29,0 % à 23,6 %. SoftBank a déjà investi 64,6 milliards de dollars dans OpenAI. Fin septembre, la juste valeur de cette participation atteignait 99,6 milliards, soit l’équivalent de 90 % de sa capitalisation boursière actuelle.
Rien n’indique que le groupe SK envisage une vente, et la Corée du Sud soumet les acquisitions d’actifs nationaux stratégiques par des investisseurs étrangers à un examen. L’article indique qu’aucun élément ne laisse penser que des institutions de Wall Street aient discuté de l’octroi de ce financement.
Il ne faut pas lire cela comme une acquisition. C’est un acheteur valorisé à 107,9 milliards qui, au cours d’un mois où son propre titre a perdu la moitié de sa valeur, demande à d’autres s’ils peuvent lui prêter une somme équivalant à neuf fois sa propre valeur.
La prochaine fois que je verrai une offre de ce genre, je commencerai par une simple division : le prix d’acquisition divisé par la capitalisation boursière de l’acheteur. Si le résultat dépasse un, j’irai consulter son tableau de la dette.