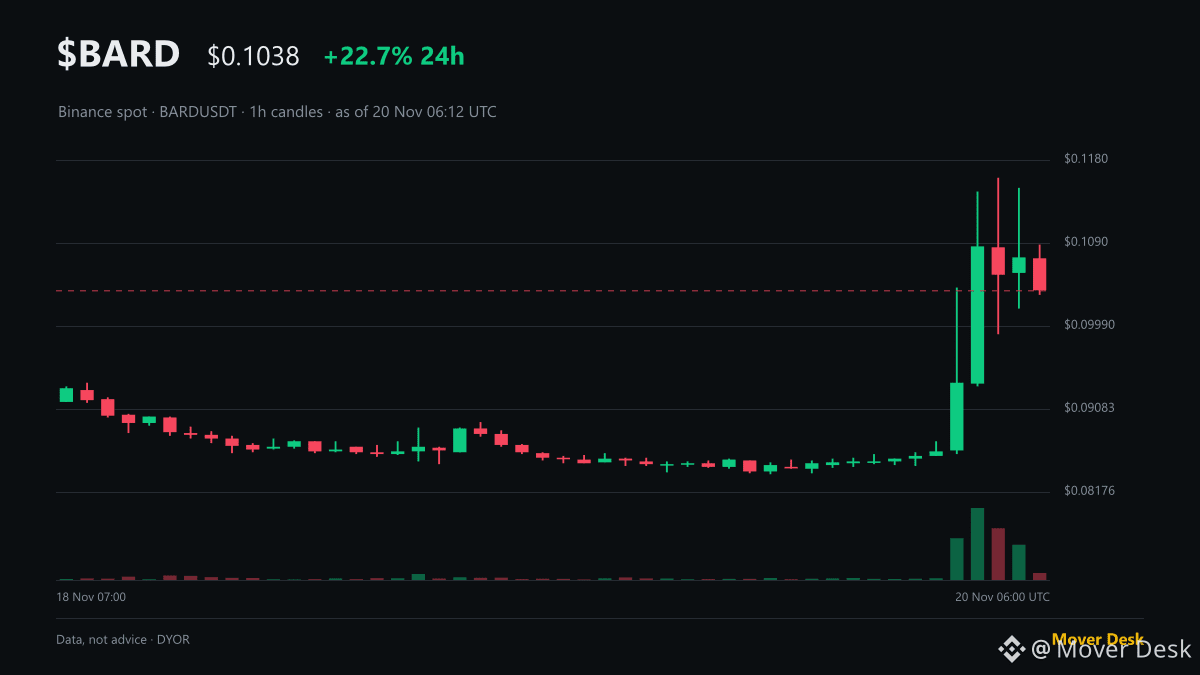
$BARD progresse de +22.7 % à 0.1048 $ à 06:10 UTC, mais le taux de financement perpétuel est bloqué à -2.0000 %.
Les positions vendeuses paient le taux de financement maximal pour contrer la hausse, tandis que l’intérêt ouvert bondit de +46 % à 7.1 M$.
Les produits dérivés dominent l’activité : le volume des contrats à terme a atteint 51.9 M$, contre seulement 4.2 M$ sur le marché au comptant. Les comptes sont répartis équitablement, avec un ratio long/short de 1.02 (50 % de positions acheteuses), mais le capital est fortement concentré du côté vendeur.
Aucune nouvelle récente du protocole n’a déclenché la poussée du plus bas à 0.08370 jusqu’au plus haut à 0.1161, et le prix recule de -0.5 % au cours de la dernière heure.
Le risque vient de la concentration de l’effet de levier : le volume des contrats à terme dépasse celui du marché au comptant de 12 fois, ce qui accentue la volatilité liée aux liquidations et aux short squeezes sur des carnets peu profonds.
Avec un taux de financement fixé à -2 % et des comptes répartis à 50/50, qui cédera le premier : les vendeurs qui paient ce taux ou les acheteurs au comptant qui perdent leur élan ?
Mover Desk · des chiffres, pas du battage médiatique
#BARD #DeFi #BinanceFutures #Crypto
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
Les positions vendeuses paient le taux de financement maximal pour contrer la hausse, tandis que l’intérêt ouvert bondit de +46 % à 7.1 M$.
Les produits dérivés dominent l’activité : le volume des contrats à terme a atteint 51.9 M$, contre seulement 4.2 M$ sur le marché au comptant. Les comptes sont répartis équitablement, avec un ratio long/short de 1.02 (50 % de positions acheteuses), mais le capital est fortement concentré du côté vendeur.
Aucune nouvelle récente du protocole n’a déclenché la poussée du plus bas à 0.08370 jusqu’au plus haut à 0.1161, et le prix recule de -0.5 % au cours de la dernière heure.
Le risque vient de la concentration de l’effet de levier : le volume des contrats à terme dépasse celui du marché au comptant de 12 fois, ce qui accentue la volatilité liée aux liquidations et aux short squeezes sur des carnets peu profonds.
Avec un taux de financement fixé à -2 % et des comptes répartis à 50/50, qui cédera le premier : les vendeurs qui paient ce taux ou les acheteurs au comptant qui perdent leur élan ?
Mover Desk · des chiffres, pas du battage médiatique
#BARD #DeFi #BinanceFutures #Crypto
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.