Le marché a complètement mal interprété la chute des ventes de NAND en Chine.
Tout le monde a paniqué au sujet de $SNDK / Kioxia après les révisions de TrendForce concernant les réductions d'achats de SSD d'entreprise en Chine. Le marché y a vu une destruction de la demande et une spirale de surproduction.
Mais le PDG de Phison vient de clarifier ce qui se passe réellement :
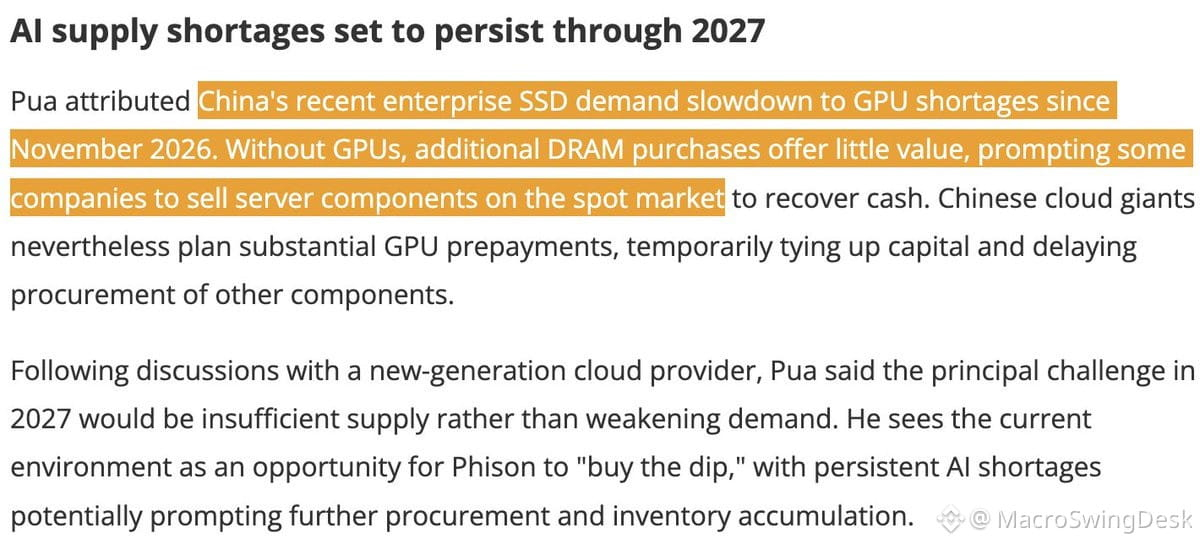
• Le ralentissement des SSD d'entreprise en Chine = pénurie de GPU depuis novembre 2024
• Sans GPU, acheter davantage de SSD ne sert à rien
• Les géants chinois du cloud liquident des composants de serveurs (y compris des SSD) sur le marché au comptant pour libérer des liquidités
• Pourquoi ? Ils ont besoin de capitaux pour effectuer d'importants paiements anticipés sur les GPU
• Cela crée un décalage dans le calendrier des approvisionnements — et non un effondrement structurel de la demande
Ainsi, la « faiblesse » de la NAND correspond à :
→ Une liquidation des stocks pour dégager des liquidités en vue de commandes de GPU
→ Des achats reportés, et non annulés
→ Une volatilité des prix au comptant due à un afflux temporaire de l'offre
Le PDG de Phison a déclaré : « Le principal défi en 2027 sera une offre insuffisante, plutôt qu'un affaiblissement de la demande. »
Il dit que les stocks sont trop faibles au regard de la demande prévue en 2027 et voit là une occasion d'accumuler de la NAND.
En bref : il ne s'agit pas d'une destruction de la demande. C'est un goulot d'étranglement dû à une réallocation des capitaux. Les fournisseurs chinois de services cloud réaffectent leurs budgets pour sécuriser d'abord leurs GPU, puis ils reviendront au stockage.
Le marché a réagi au gros titre. En réalité, il s'agit d'une réorganisation de la file d'attente des approvisionnements.
Ironiquement, le goulot d'étranglement en Chine est encore une fois lié aux GPU.
Tout le monde a paniqué au sujet de $SNDK / Kioxia après les révisions de TrendForce concernant les réductions d'achats de SSD d'entreprise en Chine. Le marché y a vu une destruction de la demande et une spirale de surproduction.
Mais le PDG de Phison vient de clarifier ce qui se passe réellement :
• Le ralentissement des SSD d'entreprise en Chine = pénurie de GPU depuis novembre 2024
• Sans GPU, acheter davantage de SSD ne sert à rien
• Les géants chinois du cloud liquident des composants de serveurs (y compris des SSD) sur le marché au comptant pour libérer des liquidités
• Pourquoi ? Ils ont besoin de capitaux pour effectuer d'importants paiements anticipés sur les GPU
• Cela crée un décalage dans le calendrier des approvisionnements — et non un effondrement structurel de la demande
Ainsi, la « faiblesse » de la NAND correspond à :
→ Une liquidation des stocks pour dégager des liquidités en vue de commandes de GPU
→ Des achats reportés, et non annulés
→ Une volatilité des prix au comptant due à un afflux temporaire de l'offre
Le PDG de Phison a déclaré : « Le principal défi en 2027 sera une offre insuffisante, plutôt qu'un affaiblissement de la demande. »
Il dit que les stocks sont trop faibles au regard de la demande prévue en 2027 et voit là une occasion d'accumuler de la NAND.
En bref : il ne s'agit pas d'une destruction de la demande. C'est un goulot d'étranglement dû à une réallocation des capitaux. Les fournisseurs chinois de services cloud réaffectent leurs budgets pour sécuriser d'abord leurs GPU, puis ils reviendront au stockage.
Le marché a réagi au gros titre. En réalité, il s'agit d'une réorganisation de la file d'attente des approvisionnements.
Ironiquement, le goulot d'étranglement en Chine est encore une fois lié aux GPU.