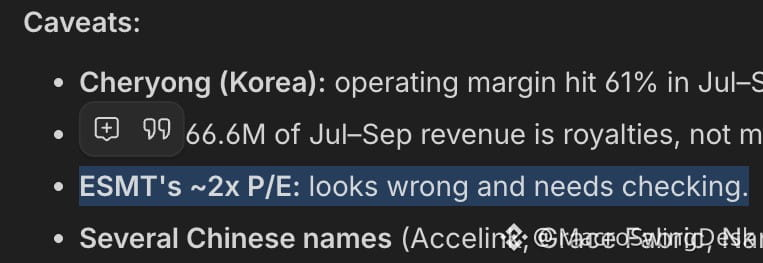
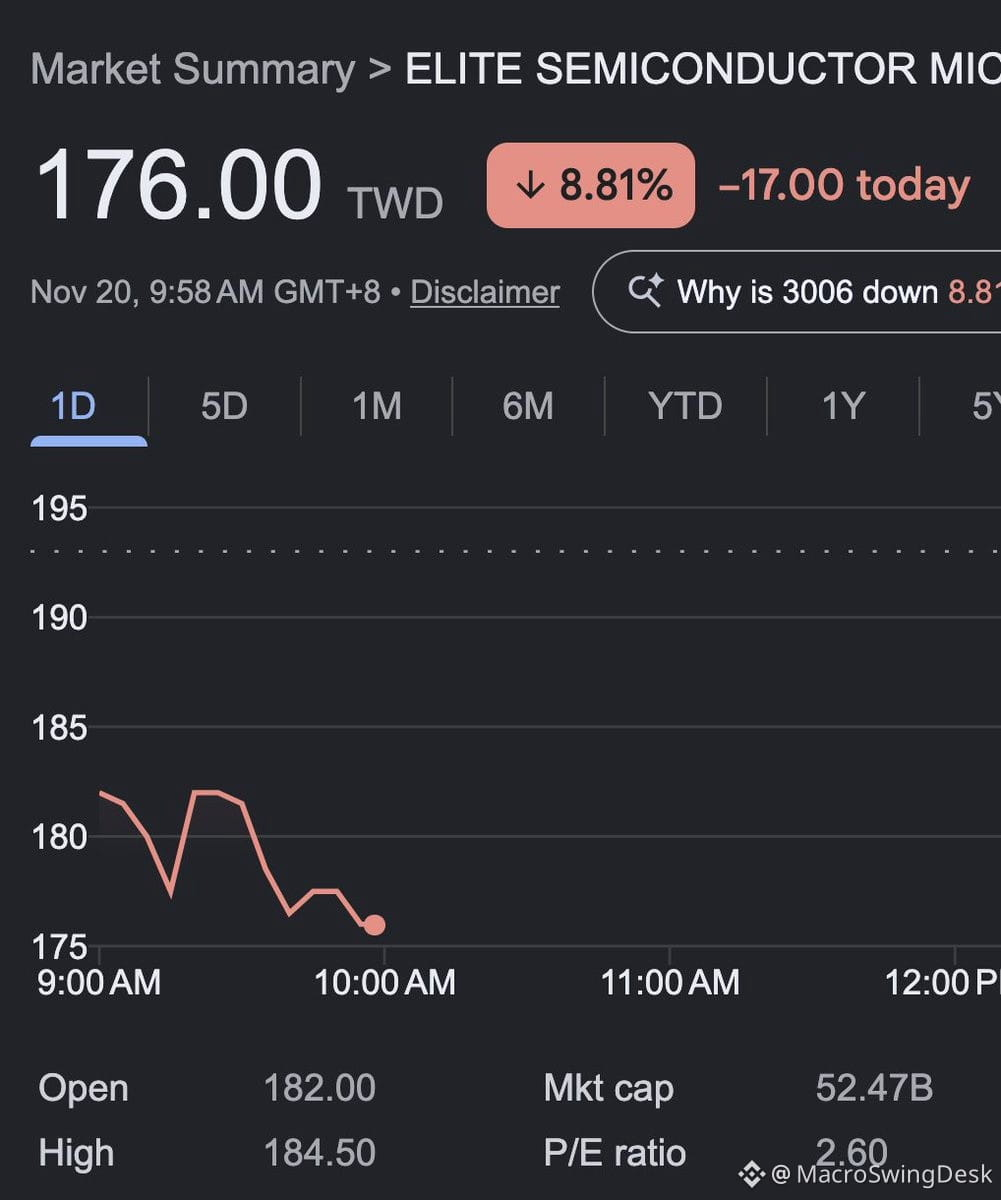
Le marché valorise $ESMT comme si l’entreprise était sur le point de s’effondrer, mais les chiffres racontent une tout autre histoire.
Décortiquons tout ça :
• 1,58 Md$ de capitalisation boursière
• 747 M$ de trésorerie nette + 274,7 M$ de stocks = 1,02 Md$ de valeur liquide
• Valeur d’entreprise ajustée de seulement 559 M$
• Flux de trésorerie disponible au T3 : 349,5 M$
• Résultat net au T3 : 327 M$
L’activité opérationnelle est donc valorisée à environ 559 M$, alors qu’elle génère plus de 300 M$ de résultat net par trimestre. Cela correspond à un ratio cours/bénéfice annualisé de 1,2 si l’on considère que les résultats du T3 ne sont pas exceptionnels.
Et voici le plus surprenant :
• L’offre de DDR2/DDR3 reste limitée jusqu’en 2027
• Les prix de vente moyens augmentent à l’approche du T4, malgré le ralentissement de la demande des consommateurs
• La direction évoque des taux de distribution du dividende de 30 à 50 % d’ici 2027
• Le mois d’octobre a probablement ajouté environ 96 M$ supplémentaires au bilan
Il ne s’agit pas d’une histoire de croissance spéculative ni d’un pari sur l’engouement pour l’IA. C’est une entreprise historique de puces mémoire qui génère des flux de trésorerie colossaux, dispose d’un bilan extrêmement solide et se négocie comme si elle était sur le point de faire faillite.
Soit le marché sait qu’un événement catastrophique se prépare, soit cette action est actuellement l’une des plus mal valorisées des petites capitalisations. Même les modèles d’IA auxquels j’ai soumis les chiffres ont jugé la situation statistiquement aberrante.
Si les bénéfices se maintiennent et que la trésorerie continue de s’accumuler, l’entreprise sera soit rachetée, soit se mettra à racheter activement ses propres actions, soit le marché finira par se réveiller. Le rapport risque/rendement semble ici asymétrique.
Décortiquons tout ça :
• 1,58 Md$ de capitalisation boursière
• 747 M$ de trésorerie nette + 274,7 M$ de stocks = 1,02 Md$ de valeur liquide
• Valeur d’entreprise ajustée de seulement 559 M$
• Flux de trésorerie disponible au T3 : 349,5 M$
• Résultat net au T3 : 327 M$
L’activité opérationnelle est donc valorisée à environ 559 M$, alors qu’elle génère plus de 300 M$ de résultat net par trimestre. Cela correspond à un ratio cours/bénéfice annualisé de 1,2 si l’on considère que les résultats du T3 ne sont pas exceptionnels.
Et voici le plus surprenant :
• L’offre de DDR2/DDR3 reste limitée jusqu’en 2027
• Les prix de vente moyens augmentent à l’approche du T4, malgré le ralentissement de la demande des consommateurs
• La direction évoque des taux de distribution du dividende de 30 à 50 % d’ici 2027
• Le mois d’octobre a probablement ajouté environ 96 M$ supplémentaires au bilan
Il ne s’agit pas d’une histoire de croissance spéculative ni d’un pari sur l’engouement pour l’IA. C’est une entreprise historique de puces mémoire qui génère des flux de trésorerie colossaux, dispose d’un bilan extrêmement solide et se négocie comme si elle était sur le point de faire faillite.
Soit le marché sait qu’un événement catastrophique se prépare, soit cette action est actuellement l’une des plus mal valorisées des petites capitalisations. Même les modèles d’IA auxquels j’ai soumis les chiffres ont jugé la situation statistiquement aberrante.
Si les bénéfices se maintiennent et que la trésorerie continue de s’accumuler, l’entreprise sera soit rachetée, soit se mettra à racheter activement ses propres actions, soit le marché finira par se réveiller. Le rapport risque/rendement semble ici asymétrique.