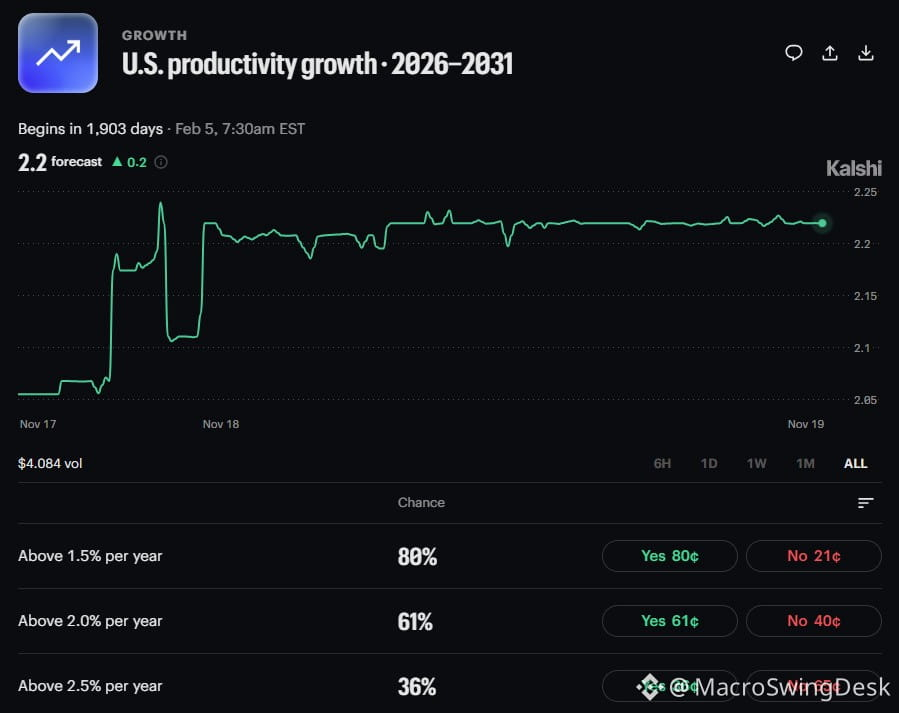
La prochaine grande question macroéconomique : dans quelle mesure l’IA va-t-elle réellement stimuler la productivité ?
Le marché considère une croissance annuelle de la productivité supérieure à 2,5 % jusqu’en 2031 comme un scénario extrême à faible probabilité.
À mon avis, cela devrait être le SCÉNARIO DE BASE, et non une exception.
Si l’IA tient ne serait-ce que la moitié de ses promesses, nous sommes face à un changement structurel du potentiel de croissance, à une expansion des marges et à des forces désinflationnistes que la plupart des investisseurs sous-estiment encore.
Il ne s’agit pas seulement des valeurs technologiques. C’est tout le cadre économique qui est en jeu : la croissance du PIB, la dynamique du marché du travail, les anticipations d’inflation et la réaction des banques centrales lorsque les gains de productivité commenceront à apparaître dans les données.
Pour l’instant, le marché reste sceptique. Mais si la productivité s’accélère plus vite que prévu, nous pourrions assister à une forte réévaluation des actions, des taux et des perspectives de croissance.
Suivez les données de près. Cela pourrait être l’opportunité de la décennie.
Le marché considère une croissance annuelle de la productivité supérieure à 2,5 % jusqu’en 2031 comme un scénario extrême à faible probabilité.
À mon avis, cela devrait être le SCÉNARIO DE BASE, et non une exception.
Si l’IA tient ne serait-ce que la moitié de ses promesses, nous sommes face à un changement structurel du potentiel de croissance, à une expansion des marges et à des forces désinflationnistes que la plupart des investisseurs sous-estiment encore.
Il ne s’agit pas seulement des valeurs technologiques. C’est tout le cadre économique qui est en jeu : la croissance du PIB, la dynamique du marché du travail, les anticipations d’inflation et la réaction des banques centrales lorsque les gains de productivité commenceront à apparaître dans les données.
Pour l’instant, le marché reste sceptique. Mais si la productivité s’accélère plus vite que prévu, nous pourrions assister à une forte réévaluation des actions, des taux et des perspectives de croissance.
Suivez les données de près. Cela pourrait être l’opportunité de la décennie.