
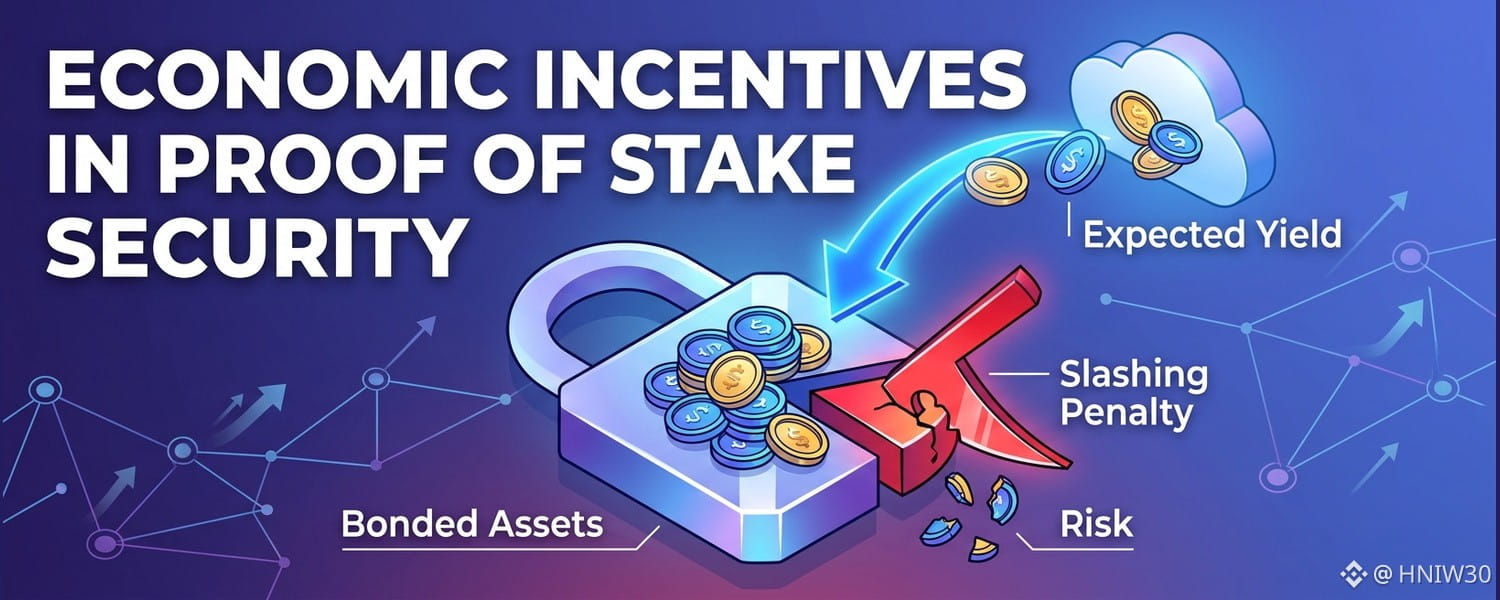

Les architectures de staking transforment la sécurité du consensus : celle-ci repose désormais sur l’engagement de capitaux plutôt que sur la consommation de ressources. Dans les systèmes à preuve d’enjeu, les droits de validation des blocs et la distribution des émissions sont directement liés aux actifs immobilisés. Cette dynamique établit une structure de coûts endogène, dans laquelle la défense du réseau dépend de la valeur des garanties plutôt que des dépenses opérationnelles. Les acteurs du marché doivent évaluer si le rendement attendu compense suffisamment la restriction de liquidité.
La structure fondamentale des incitations repose sur des calendriers d’émission programmatiques, équilibrés par des pénalités opérationnelles. Les validateurs engagent des capitaux dans des contrats intelligents ou des comptes natifs du registre, générant des rendements de base issus de l’inflation programmatique et des frais de traitement des transactions. Lorsque les validateurs exécutent correctement les transitions d’état des transactions, le réseau distribue de nouveaux jetons selon des courbes mathématiques prédéfinies, ajustant les récompenses aux taux de participation au système.
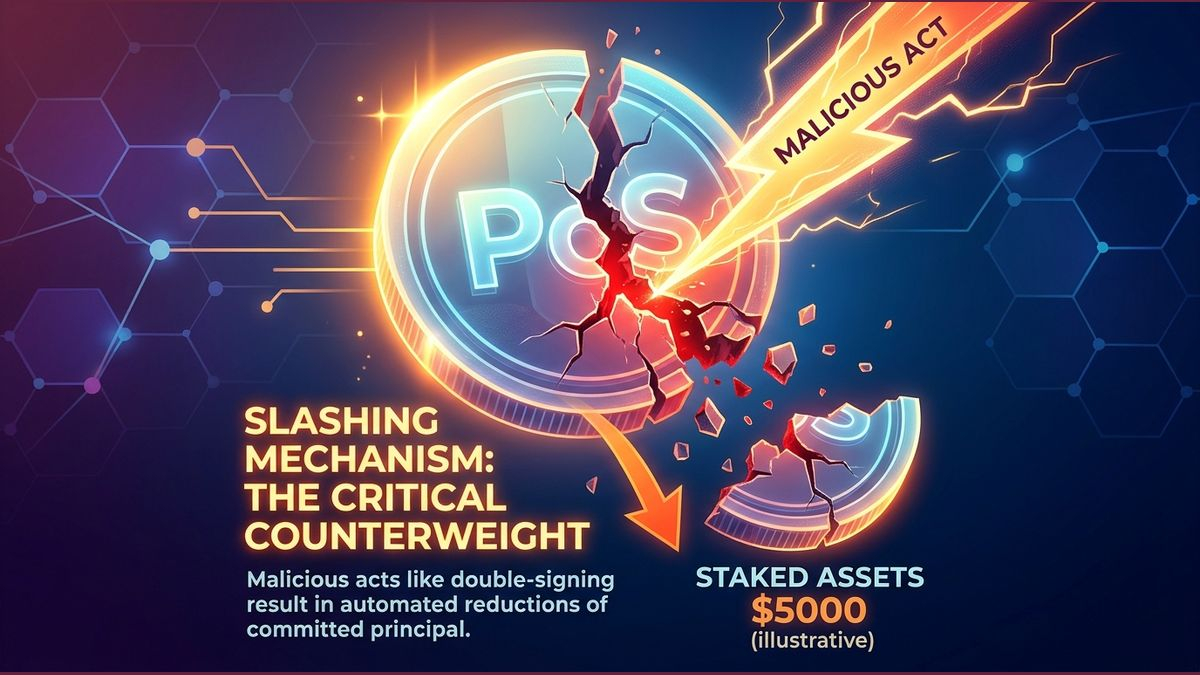
Les mécanismes de pénalité constituent le contrepoids essentiel aux rendements nominaux du protocole. Tout comportement malveillant, notamment la signature en double ou les déclarations contradictoires au sujet du protocole, déclenche une réduction automatique du capital engagé. Cette dynamique impose des risques de pertes asymétriques aux validateurs malhonnêtes. Les modèles économiques montrent que, pour des acteurs rationnels, le gain potentiel d’une réorganisation de la chaîne doit dépasser la valeur marchande cumulée de tous les capitaux soumis à des pénalités, établissant ainsi des seuils de sécurité déterministes.
Le délai de déliaison introduit une prime de liquidité implicite dans l’économie des validateurs. Lorsque le capital reste bloqué pendant les périodes de déliaison, les acteurs du marché renoncent aux gains potentiels associés à d’autres placements ou à des stratégies de couverture sur le marché secondaire. Si la volatilité de l’actif natif s’accélère, le capital immobilisé en staking engendre des frictions pour le portefeuille. Les délégateurs rationnels exigent donc un écart entre les rendements bruts du staking et le taux de rendement minimal sans risque en vigueur pour les actifs numériques.
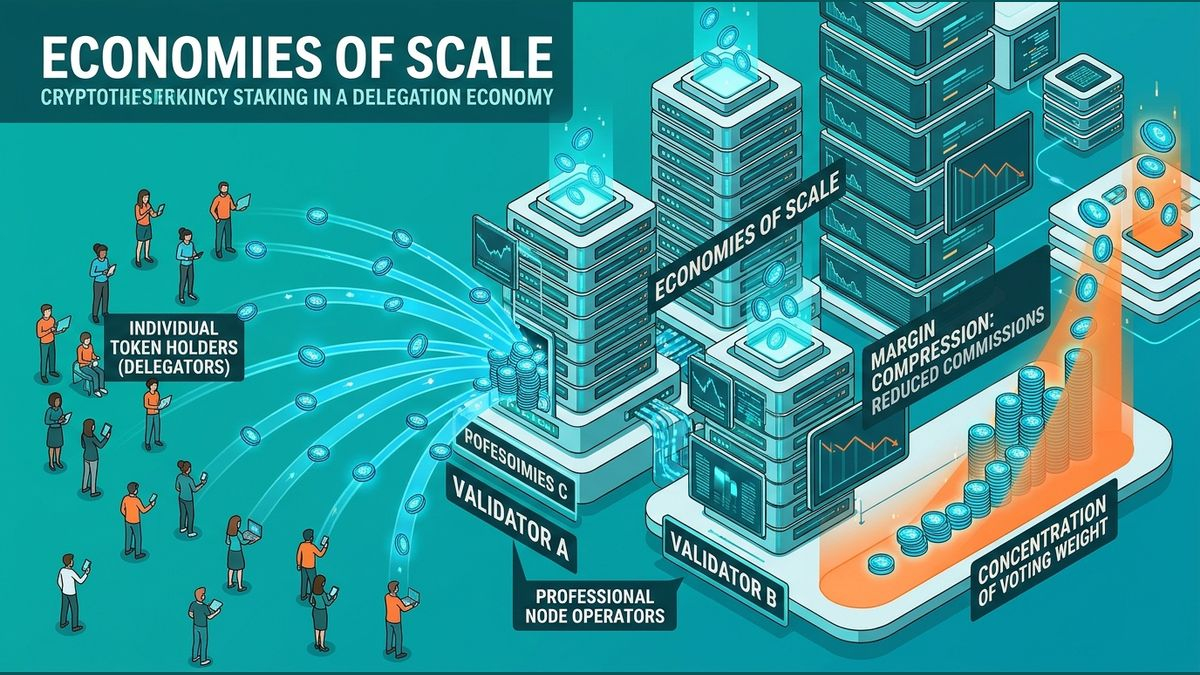
Les économies de délégation transforment les structures du marché des validateurs grâce aux économies d’échelle. Les détenteurs individuels de jetons qui ne disposent pas des capacités d’infrastructure nécessaires délèguent leur mise à des opérateurs de nœuds professionnels en échange d’une part des frais. Cette dissociation entre la détention du capital et l’infrastructure de validation favorise une compression concurrentielle des marges. Les opérateurs de nœuds réduisent leurs commissions de gestion pour attirer une part cumulée plus importante du poids de vote, ce qui peut involontairement accroître le risque de concentration au sein des principaux groupes de validation.
Les dérivés de staking liquide apparaissent comme une réponse endogène du marché aux contraintes systémiques de liquidité. En émettant des reçus synthétiques adossés à des garanties bloquées, les protocoles permettent aux participants de conserver les rendements de validation tout en déployant leur capital sur les marchés monétaires secondaires. Cette structure introduit toutefois des risques de composabilité à plusieurs niveaux et des risques de décrochage. Si la valeur de marché du dérivé diverge des réserves sous-jacentes, les positions à effet de levier s’exposent à des cascades de liquidations rapides.
À long terme, la stabilité des économies de staking dépend en définitive de la génération de frais durables plutôt que d’une inflation perpétuelle des jetons. À mesure que les courbes d’émission arrivent à maturité et que la dilution du protocole diminue, les revenus des validateurs doivent provenir de plus en plus d’une activité transactionnelle réelle. Les réseaux incapables de générer un volume de frais robuste risquent une dégradation de leur sécurité, car la baisse des rendements réels incite les détenteurs de capitaux à se tourner vers des possibilités de rendement plus productives dans l’ensemble du marché des actifs numériques.