
#stakingeconomics
stakingeconomics
232 vues
9 mentions
Populaire
Récents

·
--
Article
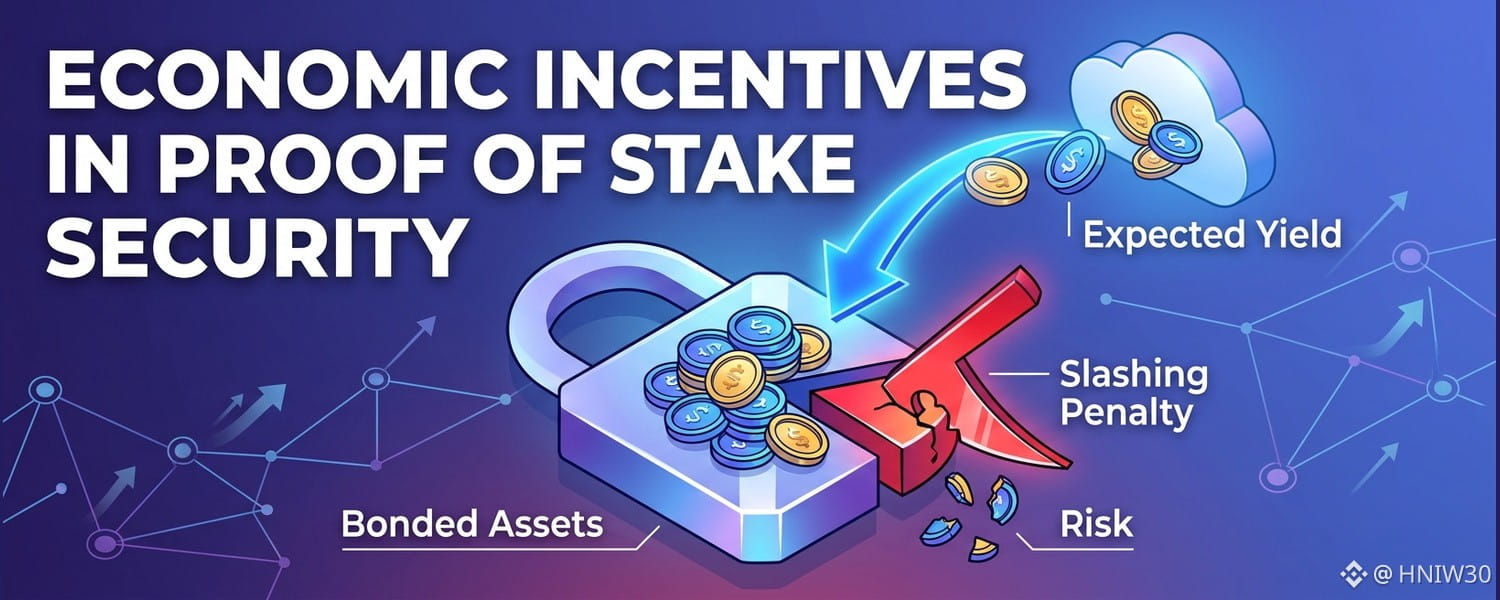
Incitations économiques dans la sécurité par preuve d’enjeuLes architectures de staking transforment la sécurité du consensus : celle-ci repose désormais sur l’engagement de capitaux plutôt que sur la consommation de ressources. Dans les systèmes à preuve d’enjeu, les droits de validation des blocs et la distribution des émissions sont directement liés aux actifs immobilisés. Cette dynamique établit une structure de coûts endogène, dans laquelle la défense du réseau dépend de la valeur des garanties plutôt que des dépenses opérationnelles. Les acteurs du marché doivent évaluer si le rendement attendu compense suffisamment la restriction de liquidité.
La structure fondamentale des incitations repose sur des calendriers d’émission programmatiques, équilibrés par des pénalités opérationnelles. Les validateurs engagent des capitaux dans des contrats intelligents ou des comptes natifs du registre, générant des rendements de base issus de l’inflation programmatique et des frais de traitement des transactions. Lorsque les validateurs exécutent correctement les transitions d’état des transactions, le réseau distribue de nouveaux jetons selon des courbes mathématiques prédéfinies, ajustant les récompenses aux taux de participation au système.
Incitations économiques dans la sécurité par preuve d’enjeu
Les architectures de staking transforment la sécurité du consensus : celle-ci repose désormais sur l’engagement de capitaux plutôt que sur la consommation de ressources. Dans les systèmes à preuve d’enjeu, les droits de validation des blocs et la distribution des émissions sont directement liés aux actifs immobilisés. Cette dynamique établit une structure de coûts endogène, dans laquelle la défense du réseau dépend de la valeur des garanties plutôt que des dépenses opérationnelles. Les acteurs du marché doivent évaluer si le rendement attendu compense suffisamment la restriction de liquidité.
La structure fondamentale des incitations repose sur des calendriers d’émission programmatiques, équilibrés par des pénalités opérationnelles. Les validateurs engagent des capitaux dans des contrats intelligents ou des comptes natifs du registre, générant des rendements de base issus de l’inflation programmatique et des frais de traitement des transactions. Lorsque les validateurs exécutent correctement les transitions d’état des transactions, le réseau distribue de nouveaux jetons selon des courbes mathématiques prédéfinies, ajustant les récompenses aux taux de participation au système.
La structure fondamentale des incitations repose sur des calendriers d’émission programmatiques, équilibrés par des pénalités opérationnelles. Les validateurs engagent des capitaux dans des contrats intelligents ou des comptes natifs du registre, générant des rendements de base issus de l’inflation programmatique et des frais de traitement des transactions. Lorsque les validateurs exécutent correctement les transitions d’état des transactions, le réseau distribue de nouveaux jetons selon des courbes mathématiques prédéfinies, ajustant les récompenses aux taux de participation au système.
117
·
--
🚨 La voie de staking ETH proposée par Lido exige un cautionnement d’entrée plus de 13 fois supérieur à celui par défaut.
Cela pourrait réduire le montant de garantie par ETH à pleine capacité, ce qui aurait une incidence sur l’efficacité des frais.
Les investisseurs avisés pourraient privilégier les opérateurs disposant de financements plus solides afin de tirer parti des gains.
Implication pour le marché : des barrières plus élevées pourraient concentrer le pouvoir entre les mains de validateurs bien capitalisés.
Ce changement fera-t-il évoluer le staking vers une domination institutionnelle ?
#ÉconomieDuStaking
$ETH #TradingSignal #AnalyseCrypto
🚨 La voie de staking ETH proposée par Lido exige un cautionnement d’entrée plus de 13 fois supérieur à celui par défaut.
Cela pourrait réduire le montant de garantie par ETH à pleine capacité, ce qui aurait une incidence sur l’efficacité des frais.
Les investisseurs avisés pourraient privilégier les opérateurs disposant de financements plus solides afin de tirer parti des gains.
Implication pour le marché : des barrières plus élevées pourraient concentrer le pouvoir entre les mains de validateurs bien capitalisés.
Ce changement fera-t-il évoluer le staking vers une domination institutionnelle ?
#ÉconomieDuStaking
$ETH #TradingSignal #AnalyseCrypto
Cela pourrait réduire le montant de garantie par ETH à pleine capacité, ce qui aurait une incidence sur l’efficacité des frais.
Les investisseurs avisés pourraient privilégier les opérateurs disposant de financements plus solides afin de tirer parti des gains.
Implication pour le marché : des barrières plus élevées pourraient concentrer le pouvoir entre les mains de validateurs bien capitalisés.
Ce changement fera-t-il évoluer le staking vers une domination institutionnelle ?
#ÉconomieDuStaking
$ETH #TradingSignal #AnalyseCrypto
22

·
--
Les réseaux Proof-of-Stake ont un problème de budget de sécurité, et la plupart des gens l’ignorent.
En PoW, les mineurs vendent des coins pour couvrir leurs coûts énergétiques, ce qui crée une pression vendeuse, mais aussi un seuil de sécurité clair : coût d’une attaque = coût de l’énergie. En PoS, les validateurs perçoivent des récompenses de staking (nouvelles émissions) ainsi que des frais de transaction. La question à long terme est la suivante : que se passe-t-il lorsque les émissions diminuent et que les frais doivent prendre le relais ?
$ETH teste déjà ce modèle sous tension. Depuis le Merge, les émissions sont faibles, mais les revenus provenant des frais sur les blobs des L2 représentent désormais une part importante des revenus des validateurs. Le modèle de sécurité d’ETH passe discrètement d’un financement par l’inflation à un financement par les frais : une transition plus saine, mais plus risquée.
$SOL adopte une approche différente : une inflation annuelle fixe de 1,5 %, qui diminue au fil du temps, compensée par la hausse des revenus issus des frais des validateurs, à mesure que l’activité du réseau augmente. Le pari est que l’usage progressera plus vite que les émissions ne diminueront.
$ADA est confronté à une situation similaire avec son ère Voltaire. Le trésor de Cardano et les récompenses de staking dépendent encore largement des émissions. La thèse de durabilité à long terme suppose que le volume des frais augmente avant l’épuisement des réserves — un horizon de plusieurs décennies, avec un véritable risque d’exécution.
La question que chaque investisseur devrait se poser : cette chaîne a-t-elle une voie crédible vers une sécurité financée par les frais avant que sa marge de manœuvre inflationniste ne s’épuise ?
Les budgets de sécurité sont l’enjeu discret du prochain cycle. Les chaînes qui sauront le résoudre sans faire de bruit seront celles qui tiendront encore debout à la fin.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #InvestissementCrypto
Les réseaux Proof-of-Stake ont un problème de budget de sécurité, et la plupart des gens l’ignorent.
En PoW, les mineurs vendent des coins pour couvrir leurs coûts énergétiques, ce qui crée une pression vendeuse, mais aussi un seuil de sécurité clair : coût d’une attaque = coût de l’énergie. En PoS, les validateurs perçoivent des récompenses de staking (nouvelles émissions) ainsi que des frais de transaction. La question à long terme est la suivante : que se passe-t-il lorsque les émissions diminuent et que les frais doivent prendre le relais ?
$ETH teste déjà ce modèle sous tension. Depuis le Merge, les émissions sont faibles, mais les revenus provenant des frais sur les blobs des L2 représentent désormais une part importante des revenus des validateurs. Le modèle de sécurité d’ETH passe discrètement d’un financement par l’inflation à un financement par les frais : une transition plus saine, mais plus risquée.
$SOL adopte une approche différente : une inflation annuelle fixe de 1,5 %, qui diminue au fil du temps, compensée par la hausse des revenus issus des frais des validateurs, à mesure que l’activité du réseau augmente. Le pari est que l’usage progressera plus vite que les émissions ne diminueront.
$ADA est confronté à une situation similaire avec son ère Voltaire. Le trésor de Cardano et les récompenses de staking dépendent encore largement des émissions. La thèse de durabilité à long terme suppose que le volume des frais augmente avant l’épuisement des réserves — un horizon de plusieurs décennies, avec un véritable risque d’exécution.
La question que chaque investisseur devrait se poser : cette chaîne a-t-elle une voie crédible vers une sécurité financée par les frais avant que sa marge de manœuvre inflationniste ne s’épuise ?
Les budgets de sécurité sont l’enjeu discret du prochain cycle. Les chaînes qui sauront le résoudre sans faire de bruit seront celles qui tiendront encore debout à la fin.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #InvestissementCrypto
En PoW, les mineurs vendent des coins pour couvrir leurs coûts énergétiques, ce qui crée une pression vendeuse, mais aussi un seuil de sécurité clair : coût d’une attaque = coût de l’énergie. En PoS, les validateurs perçoivent des récompenses de staking (nouvelles émissions) ainsi que des frais de transaction. La question à long terme est la suivante : que se passe-t-il lorsque les émissions diminuent et que les frais doivent prendre le relais ?
$ETH teste déjà ce modèle sous tension. Depuis le Merge, les émissions sont faibles, mais les revenus provenant des frais sur les blobs des L2 représentent désormais une part importante des revenus des validateurs. Le modèle de sécurité d’ETH passe discrètement d’un financement par l’inflation à un financement par les frais : une transition plus saine, mais plus risquée.
$SOL adopte une approche différente : une inflation annuelle fixe de 1,5 %, qui diminue au fil du temps, compensée par la hausse des revenus issus des frais des validateurs, à mesure que l’activité du réseau augmente. Le pari est que l’usage progressera plus vite que les émissions ne diminueront.
$ADA est confronté à une situation similaire avec son ère Voltaire. Le trésor de Cardano et les récompenses de staking dépendent encore largement des émissions. La thèse de durabilité à long terme suppose que le volume des frais augmente avant l’épuisement des réserves — un horizon de plusieurs décennies, avec un véritable risque d’exécution.
La question que chaque investisseur devrait se poser : cette chaîne a-t-elle une voie crédible vers une sécurité financée par les frais avant que sa marge de manœuvre inflationniste ne s’épuise ?
Les budgets de sécurité sont l’enjeu discret du prochain cycle. Les chaînes qui sauront le résoudre sans faire de bruit seront celles qui tiendront encore debout à la fin.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #InvestissementCrypto
89
·
--
Le nombre le plus important dans tout réseau de preuve d’enjeu n’est pas son TPS — c’est son coefficient de Nakamoto.
Le coefficient de Nakamoto vous indique combien de validateurs il faudrait pour que se produise une collusion visant à compromettre le réseau. Une chaîne affichant 10 000 validateurs, mais avec 60 % de la mise concentrée dans 5 entités, a un coefficient de Nakamoto de 5. Ce n’est pas de la décentralisation — c’est une réunion de conseil.
Pourquoi est-ce important ?
D’abord, le risque de capture réglementaire. Un petit ensemble de validateurs signifie une petite liste de cibles juridiques. Une action coordonnée des régulateurs dans quelques juridictions seulement pourrait forcer la censure au niveau du consensus — pas au niveau de l’application.
Ensuite, les garanties de vivacité. Les opérateurs institutionnels partagent des centres de données, des fournisseurs de cloud et des calendriers de mise à niveau. Une défaillance corrélée fait tomber une proportion plus grande de la mise que ce que suggère le simple nombre de validateurs.
Troisièmement, l’intégrité de la gouvernance. Des coefficients de Nakamoto faibles signifient que moins d’entités décident des mises à jour du protocole. Ce n’est pas la « loi du code » — c’est une oligarchie avec de bons arguments marketing.
La bonne nouvelle : les ensembles de validateurs avec preuves ZK, les clients nœuds légers et les protocoles de mise distribuée font activement monter ces chiffres. La diversité des clients s’améliore. La mise déléguée se décentralise au-delà des dépositaires des plateformes d’échange.
Avant d’évaluer tout L1, vérifiez son coefficient de Nakamoto. Le reste, c’est du marketing.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
Le nombre le plus important dans tout réseau de preuve d’enjeu n’est pas son TPS — c’est son coefficient de Nakamoto.
Le coefficient de Nakamoto vous indique combien de validateurs il faudrait pour que se produise une collusion visant à compromettre le réseau. Une chaîne affichant 10 000 validateurs, mais avec 60 % de la mise concentrée dans 5 entités, a un coefficient de Nakamoto de 5. Ce n’est pas de la décentralisation — c’est une réunion de conseil.
Pourquoi est-ce important ?
D’abord, le risque de capture réglementaire. Un petit ensemble de validateurs signifie une petite liste de cibles juridiques. Une action coordonnée des régulateurs dans quelques juridictions seulement pourrait forcer la censure au niveau du consensus — pas au niveau de l’application.
Ensuite, les garanties de vivacité. Les opérateurs institutionnels partagent des centres de données, des fournisseurs de cloud et des calendriers de mise à niveau. Une défaillance corrélée fait tomber une proportion plus grande de la mise que ce que suggère le simple nombre de validateurs.
Troisièmement, l’intégrité de la gouvernance. Des coefficients de Nakamoto faibles signifient que moins d’entités décident des mises à jour du protocole. Ce n’est pas la « loi du code » — c’est une oligarchie avec de bons arguments marketing.
La bonne nouvelle : les ensembles de validateurs avec preuves ZK, les clients nœuds légers et les protocoles de mise distribuée font activement monter ces chiffres. La diversité des clients s’améliore. La mise déléguée se décentralise au-delà des dépositaires des plateformes d’échange.
Avant d’évaluer tout L1, vérifiez son coefficient de Nakamoto. Le reste, c’est du marketing.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
Le coefficient de Nakamoto vous indique combien de validateurs il faudrait pour que se produise une collusion visant à compromettre le réseau. Une chaîne affichant 10 000 validateurs, mais avec 60 % de la mise concentrée dans 5 entités, a un coefficient de Nakamoto de 5. Ce n’est pas de la décentralisation — c’est une réunion de conseil.
Pourquoi est-ce important ?
D’abord, le risque de capture réglementaire. Un petit ensemble de validateurs signifie une petite liste de cibles juridiques. Une action coordonnée des régulateurs dans quelques juridictions seulement pourrait forcer la censure au niveau du consensus — pas au niveau de l’application.
Ensuite, les garanties de vivacité. Les opérateurs institutionnels partagent des centres de données, des fournisseurs de cloud et des calendriers de mise à niveau. Une défaillance corrélée fait tomber une proportion plus grande de la mise que ce que suggère le simple nombre de validateurs.
Troisièmement, l’intégrité de la gouvernance. Des coefficients de Nakamoto faibles signifient que moins d’entités décident des mises à jour du protocole. Ce n’est pas la « loi du code » — c’est une oligarchie avec de bons arguments marketing.
La bonne nouvelle : les ensembles de validateurs avec preuves ZK, les clients nœuds légers et les protocoles de mise distribuée font activement monter ces chiffres. La diversité des clients s’améliore. La mise déléguée se décentralise au-delà des dépositaires des plateformes d’échange.
Avant d’évaluer tout L1, vérifiez son coefficient de Nakamoto. Le reste, c’est du marketing.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
57
·
--
Le mécanisme de staking de Polkadot comporte une particularité que la plupart des comparaisons entre L1 passent complètement à côté : le taux de staking idéal est défini par le protocole, et l’inflation s’ajuste dynamiquement en fonction de celui-ci.
Voici comment cela fonctionne. DOT vise à ce qu’environ 50 % de l’offre totale soit stakée. Lorsque la participation réelle passe sous ce seuil, l’inflation augmente — les validateurs et les nominateurs sont alors mieux rémunérés afin d’attirer davantage de capitaux en staking. Lorsque la participation dépasse le seuil, l’inflation diminue, réduisant la récompense par unité stakée et incitant naturellement les capitaux excédentaires à se tourner vers d’autres usages, comme la liquidité, la gouvernance et les déploiements de Coretime.
Cela crée un budget de sécurité autorégulé. Le réseau paie toujours le juste prix du marché pour assurer sa sécurité — ni plus, ni moins.
Comparez cela aux chaînes à émission fixe, où les récompenses des validateurs sont verrouillées, que le réseau manque de capitaux stakés ou qu’il en ait trop. En période calme, vous payez trop cher la sécurité ; en période de tension, pas assez.
Pour les investisseurs, le taux de participation au staking de DOT est un indicateur pertinent. Un taux nettement inférieur à 50 % signifie qu’un APY plus élevé est disponible, mais traduit aussi un désengagement. Un taux largement supérieur à 50 % signifie que les capitaux sont immobilisés et se disputent un rendement en baisse — souvent le signe que les déploiements de Coretime, de gouvernance ou de liquidité sont moins intéressants à ce moment-là.
Ce réglage de l’inflation comme incitation constitue une politique monétaire intégrée au protocole lui-même, et non soumise aux votes de gouvernance. C’est un modèle économique de sécurité fondamentalement différent.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
Le mécanisme de staking de Polkadot comporte une particularité que la plupart des comparaisons entre L1 passent complètement à côté : le taux de staking idéal est défini par le protocole, et l’inflation s’ajuste dynamiquement en fonction de celui-ci.
Voici comment cela fonctionne. DOT vise à ce qu’environ 50 % de l’offre totale soit stakée. Lorsque la participation réelle passe sous ce seuil, l’inflation augmente — les validateurs et les nominateurs sont alors mieux rémunérés afin d’attirer davantage de capitaux en staking. Lorsque la participation dépasse le seuil, l’inflation diminue, réduisant la récompense par unité stakée et incitant naturellement les capitaux excédentaires à se tourner vers d’autres usages, comme la liquidité, la gouvernance et les déploiements de Coretime.
Cela crée un budget de sécurité autorégulé. Le réseau paie toujours le juste prix du marché pour assurer sa sécurité — ni plus, ni moins.
Comparez cela aux chaînes à émission fixe, où les récompenses des validateurs sont verrouillées, que le réseau manque de capitaux stakés ou qu’il en ait trop. En période calme, vous payez trop cher la sécurité ; en période de tension, pas assez.
Pour les investisseurs, le taux de participation au staking de DOT est un indicateur pertinent. Un taux nettement inférieur à 50 % signifie qu’un APY plus élevé est disponible, mais traduit aussi un désengagement. Un taux largement supérieur à 50 % signifie que les capitaux sont immobilisés et se disputent un rendement en baisse — souvent le signe que les déploiements de Coretime, de gouvernance ou de liquidité sont moins intéressants à ce moment-là.
Ce réglage de l’inflation comme incitation constitue une politique monétaire intégrée au protocole lui-même, et non soumise aux votes de gouvernance. C’est un modèle économique de sécurité fondamentalement différent.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
Voici comment cela fonctionne. DOT vise à ce qu’environ 50 % de l’offre totale soit stakée. Lorsque la participation réelle passe sous ce seuil, l’inflation augmente — les validateurs et les nominateurs sont alors mieux rémunérés afin d’attirer davantage de capitaux en staking. Lorsque la participation dépasse le seuil, l’inflation diminue, réduisant la récompense par unité stakée et incitant naturellement les capitaux excédentaires à se tourner vers d’autres usages, comme la liquidité, la gouvernance et les déploiements de Coretime.
Cela crée un budget de sécurité autorégulé. Le réseau paie toujours le juste prix du marché pour assurer sa sécurité — ni plus, ni moins.
Comparez cela aux chaînes à émission fixe, où les récompenses des validateurs sont verrouillées, que le réseau manque de capitaux stakés ou qu’il en ait trop. En période calme, vous payez trop cher la sécurité ; en période de tension, pas assez.
Pour les investisseurs, le taux de participation au staking de DOT est un indicateur pertinent. Un taux nettement inférieur à 50 % signifie qu’un APY plus élevé est disponible, mais traduit aussi un désengagement. Un taux largement supérieur à 50 % signifie que les capitaux sont immobilisés et se disputent un rendement en baisse — souvent le signe que les déploiements de Coretime, de gouvernance ou de liquidité sont moins intéressants à ce moment-là.
Ce réglage de l’inflation comme incitation constitue une politique monétaire intégrée au protocole lui-même, et non soumise aux votes de gouvernance. C’est un modèle économique de sécurité fondamentalement différent.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
93
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanBTCReboundAfterFallingBelow60K?
0 vues
126 mentions
2
#GlobalStocksFaceLongestLosingStreakSince2023
0 vues
275 mentions
3
#AnthropicPlungesTowardIPOPriceonDay2
0 vues
46 mentions
4
#GaoTengBitcoinETFListsOnHKEX
0 vues
265 mentions
5
#TradFiForBeginners
946,825 vues
5,539 mentions
6
#NvidiaBoardReportedlySplitOverHuang’sReturn
258,674 vues
2,414 mentions
7
#TetherBurns8BillionUSDTInPast20Days
0 vues
103 mentions
8
#BitcoinWalletSignatureFlawExploitableWithinSeconds
0 vues
45 mentions
9
#CanGTA6'sLaunchLiftTTWOShares?
207,868 vues
1,717 mentions
10
#HongKongProposesSFCLicensingForFourVirtualAssetServices
404 vues
32 mentions