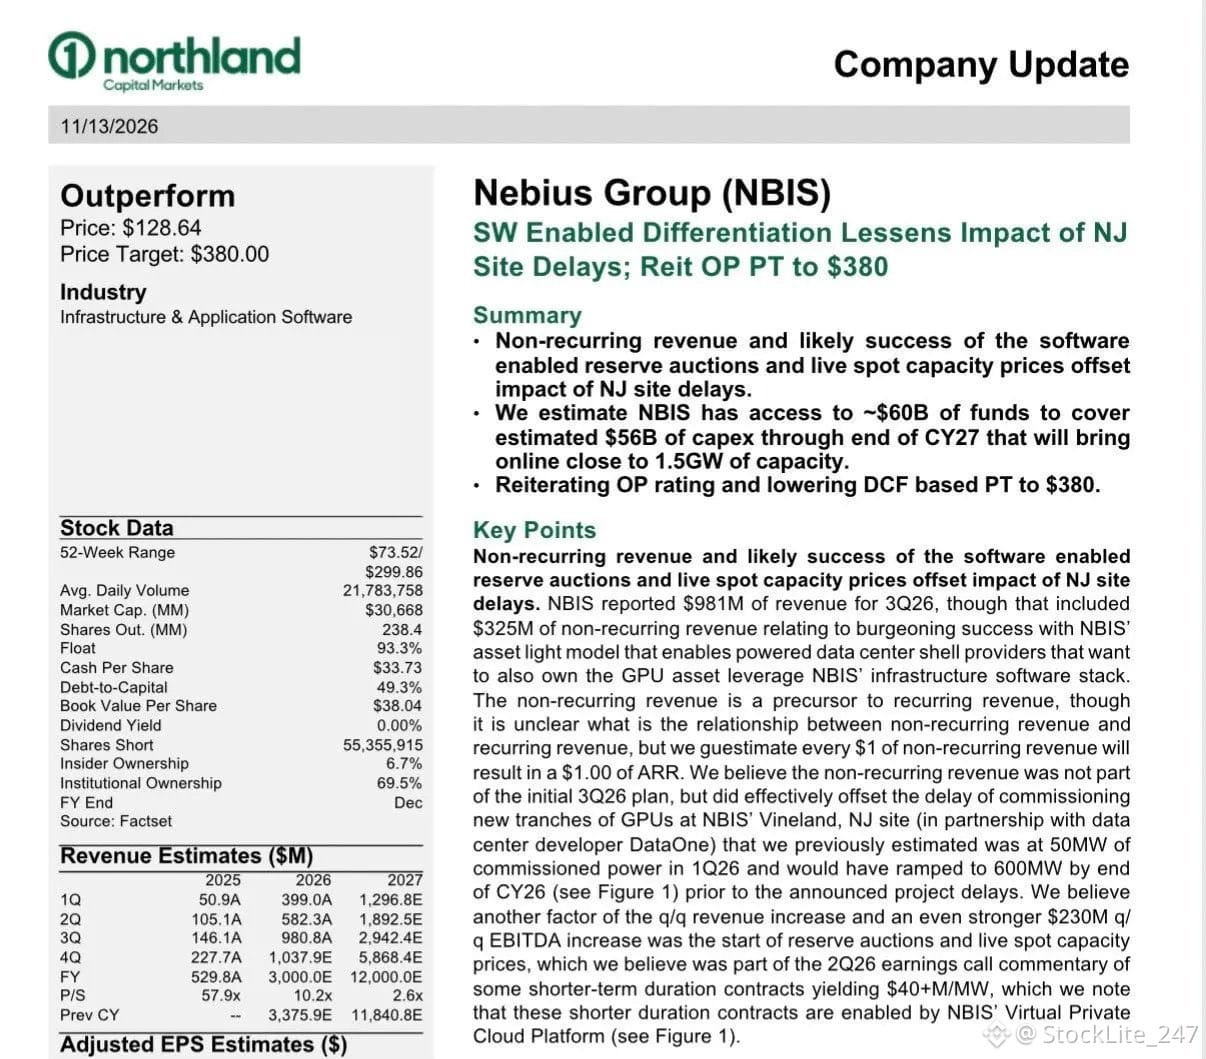
Northland a abaissé son objectif de cours $NBIS de 410 $ à 380 $, car le chantier du site du New Jersey prend du retard et une partie des revenus est reportée à l’année prochaine.
La recommandation « Surperformance » est maintenue, car un retard ne remet pas en cause l’activité.
L’action se négocie à 110 $. Même après cette révision à la baisse, le potentiel de hausse est de 245 %.
981 M$ de revenus au T3, contre 146 M$ un an plus tôt.
L’EBITDA a augmenté de 230 M$ en un trimestre, pour atteindre 466 M$.
Le coût des ventes est tombé à 22 % du chiffre d’affaires.
Tout cela alors que le site du New Jersey accuse du retard.
À environ 110 $, le marché anticipe un projet de construction qui déraille, et non un simple retard.
Les chiffres de Nebius racontent une autre histoire.
Cette conjoncture macroéconomique finira par s’améliorer, et le poids de cette entreprise se fera de nouveau sentir.
La recommandation « Surperformance » est maintenue, car un retard ne remet pas en cause l’activité.
L’action se négocie à 110 $. Même après cette révision à la baisse, le potentiel de hausse est de 245 %.
981 M$ de revenus au T3, contre 146 M$ un an plus tôt.
L’EBITDA a augmenté de 230 M$ en un trimestre, pour atteindre 466 M$.
Le coût des ventes est tombé à 22 % du chiffre d’affaires.
Tout cela alors que le site du New Jersey accuse du retard.
À environ 110 $, le marché anticipe un projet de construction qui déraille, et non un simple retard.
Les chiffres de Nebius racontent une autre histoire.
Cette conjoncture macroéconomique finira par s’améliorer, et le poids de cette entreprise se fera de nouveau sentir.