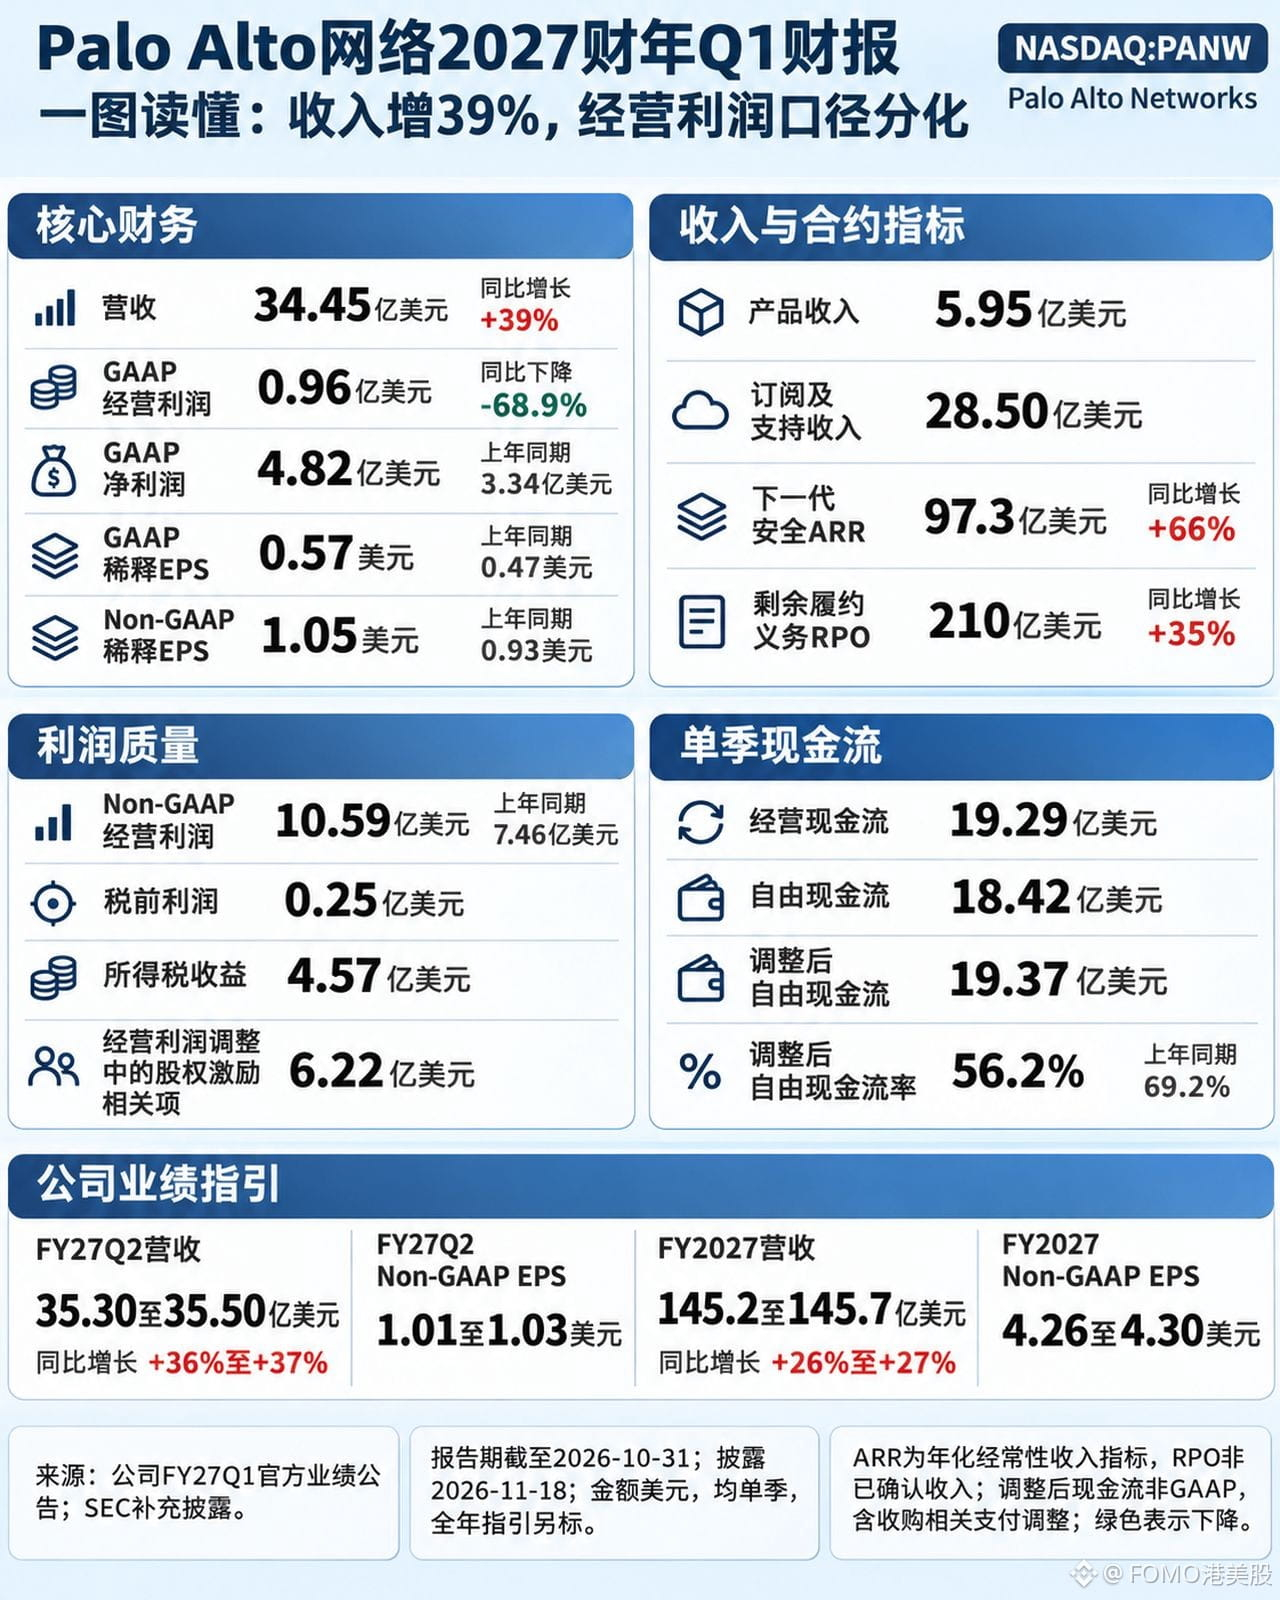
Palo Alto Networks $PANW FY27Q1 : chiffre d’affaires de 3,445 milliards de dollars, en hausse de 39 %, ARR en hausse de 66 %, et cours de l’action en hausse de 9,90 % le 18, puis de 9,13 % supplémentaires après la clôture.
Les abonnements et le support ont généré 2,85 milliards, et les produits 595 millions. Le RPO s’élève à 21 milliards, en hausse de 35 %. L’ARR, le RPO et le chiffre d’affaires de la période sont trois choses différentes : on ne peut pas les additionner.
Les bénéfices évoluent en ordre dispersé. Le bénéfice d’exploitation GAAP s’établit à 96 millions, contre 309 millions l’année précédente, tandis que le bénéfice Non-GAAP atteint 1,059 milliard. Le bénéfice net GAAP de 482 millions semble en hausse, mais le bénéfice avant impôts n’est que de 25 millions : il est soutenu par un avantage fiscal de 457 millions. Les ajustements comprennent également 622 millions de rémunération en actions.
Le marché mise sur la croissance des abonnements, pas sur ces 457 millions d’avantage fiscal.
Il évalue les revenus récurrents : l’ARR atteint 9,73 milliards, en hausse de 66 %. Le cours de l’action reste à environ 20 % de son plus haut sur 52 semaines, à 432,33 dollars ; la hausse de 9,13 % après la clôture mise sur un chiffre d’affaires annuel de 14,5 milliards et une croissance de 26 % à 27 %. La tendance est dans le bon sens et les abonnements accélèrent ; mais le bénéfice d’exploitation GAAP a chuté de près de 70 %, le taux de flux de trésorerie disponible ajusté est passé de 69,2 % à 56,2 %, et les prévisions annuelles ne tablent que sur 38 %. Si le chiffre d’affaires du T2, attendu entre 3,53 et 3,55 milliards, déçoit, la hausse aura une raison de s’inverser.
La variable clé est la concrétisation des bénéfices. Le bénéfice d’exploitation GAAP doit se rapprocher des 1,059 milliard ajustés ; la rémunération en actions ne peut pas être indéfiniment neutralisée par des ajustements.
#BStocks #美股财报 #股票财报季
Les abonnements et le support ont généré 2,85 milliards, et les produits 595 millions. Le RPO s’élève à 21 milliards, en hausse de 35 %. L’ARR, le RPO et le chiffre d’affaires de la période sont trois choses différentes : on ne peut pas les additionner.
Les bénéfices évoluent en ordre dispersé. Le bénéfice d’exploitation GAAP s’établit à 96 millions, contre 309 millions l’année précédente, tandis que le bénéfice Non-GAAP atteint 1,059 milliard. Le bénéfice net GAAP de 482 millions semble en hausse, mais le bénéfice avant impôts n’est que de 25 millions : il est soutenu par un avantage fiscal de 457 millions. Les ajustements comprennent également 622 millions de rémunération en actions.
Le marché mise sur la croissance des abonnements, pas sur ces 457 millions d’avantage fiscal.
Il évalue les revenus récurrents : l’ARR atteint 9,73 milliards, en hausse de 66 %. Le cours de l’action reste à environ 20 % de son plus haut sur 52 semaines, à 432,33 dollars ; la hausse de 9,13 % après la clôture mise sur un chiffre d’affaires annuel de 14,5 milliards et une croissance de 26 % à 27 %. La tendance est dans le bon sens et les abonnements accélèrent ; mais le bénéfice d’exploitation GAAP a chuté de près de 70 %, le taux de flux de trésorerie disponible ajusté est passé de 69,2 % à 56,2 %, et les prévisions annuelles ne tablent que sur 38 %. Si le chiffre d’affaires du T2, attendu entre 3,53 et 3,55 milliards, déçoit, la hausse aura une raison de s’inverser.
La variable clé est la concrétisation des bénéfices. Le bénéfice d’exploitation GAAP doit se rapprocher des 1,059 milliard ajustés ; la rémunération en actions ne peut pas être indéfiniment neutralisée par des ajustements.
#BStocks #美股财报 #股票财报季