
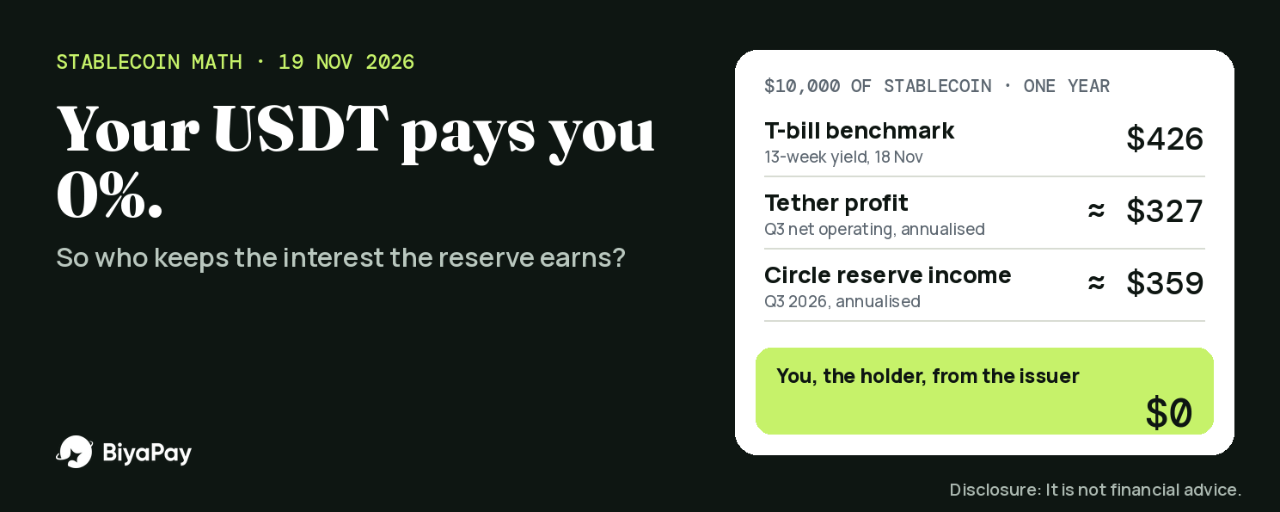

Avertissement : ceci ne constitue pas un conseil financier
Les stablecoins ont connu une semaine très « grand public ». Le 17 novembre, le Groupe de la Banque mondiale a annoncé qu’il étudierait, avec Citi et Circle, des circuits réglementés pour les stablecoins afin de verser les fonds de ses programmes. Le 18 novembre, Circle et DBS ont annoncé que les clients institutionnels admissibles à Singapour peuvent émettre et racheter des USDC directement, avec un règlement en dollars quasi instantané, 24 heures sur 24 et 7 jours sur 7 (CoinDesk, 18 nov. 2026).
Tout cela concerne les transferts d’argent. Je voulais répondre à une autre question que je vois rarement chiffrée : quand vous détenez un stablecoin, les réserves qui le garantissent rapportent des intérêts. Qui les garde ?
En bref : c’est l’émetteur, et dans le modèle réglementé aux États-Unis, la loi veille à ce que cela reste ainsi. Voici le calcul pour 10 000 $.
Ce que pourraient rapporter 10 000 $ de réserves
Les taux quotidiens des bons du Trésor américain pour le 18 novembre 2026 indiquent un taux d’escompte de 4,16 % et un rendement équivalent au coupon de 4,26 % pour les bons à 13 semaines. Retenons le taux de 4,26 % comme repère arrondi à « environ 4,2 % » :
10 000 $ × 4,26 % = 426 $ par an, soit environ 35,50 $ par mois, avant déduction des frais
Ce calcul ne tient pas compte des coûts de l’émetteur, des impôts ni du fait que le rendement change chaque jour
Il s’agit uniquement d’un repère indiquant ce que rapportent les titres de dette publique américaine à court terme. Ce n’est pas ce que gagne réellement un émetteur.
Ce que les émetteurs déclarent réellement
Résultats de Circle pour le T3 2026 (publiés le 4 novembre 2026) :
Moyenne des USDC en circulation : 73,3 milliards de dollars
Revenus des réserves : 658 millions de dollars
Taux de rendement des réserves : 3,5 %
Annualisé : 658 M$ × 4 = 2,63 Md$, divisé par 73,3 Md$, donne environ 3,6 %. Pour 10 000 $ d’USDC, cela représente environ 359 $ par an
Coûts de distribution et de transaction pour le même trimestre : 409 millions de dollars, soit environ 62 % des revenus des réserves
Attestation de Tether pour le T3 2026 (BDO, situation au 30 septembre 2026, publiée le 30 octobre 2026) :
Total des actifs : 191,45 milliards de dollars ; passifs : 183,50 milliards de dollars, dont 183,47 milliards de jetons émis ; les actifs dépassent les passifs de 7,95 milliards de dollars
Bons du Trésor américain détenus directement ou indirectement : 132,4 milliards de dollars
Bénéfice d’exploitation net : 1,5 milliard de dollars au T3, provenant principalement, selon Tether, des bons du Trésor et des prises en pension
Annualisé : 1,5 Md$ × 4 = 6,0 Md$, divisé par les 183,47 Md$ de jetons, donne environ 3,3 %. Pour 10 000 $ d’USDT, cela représente environ 327 $ de bénéfice par an
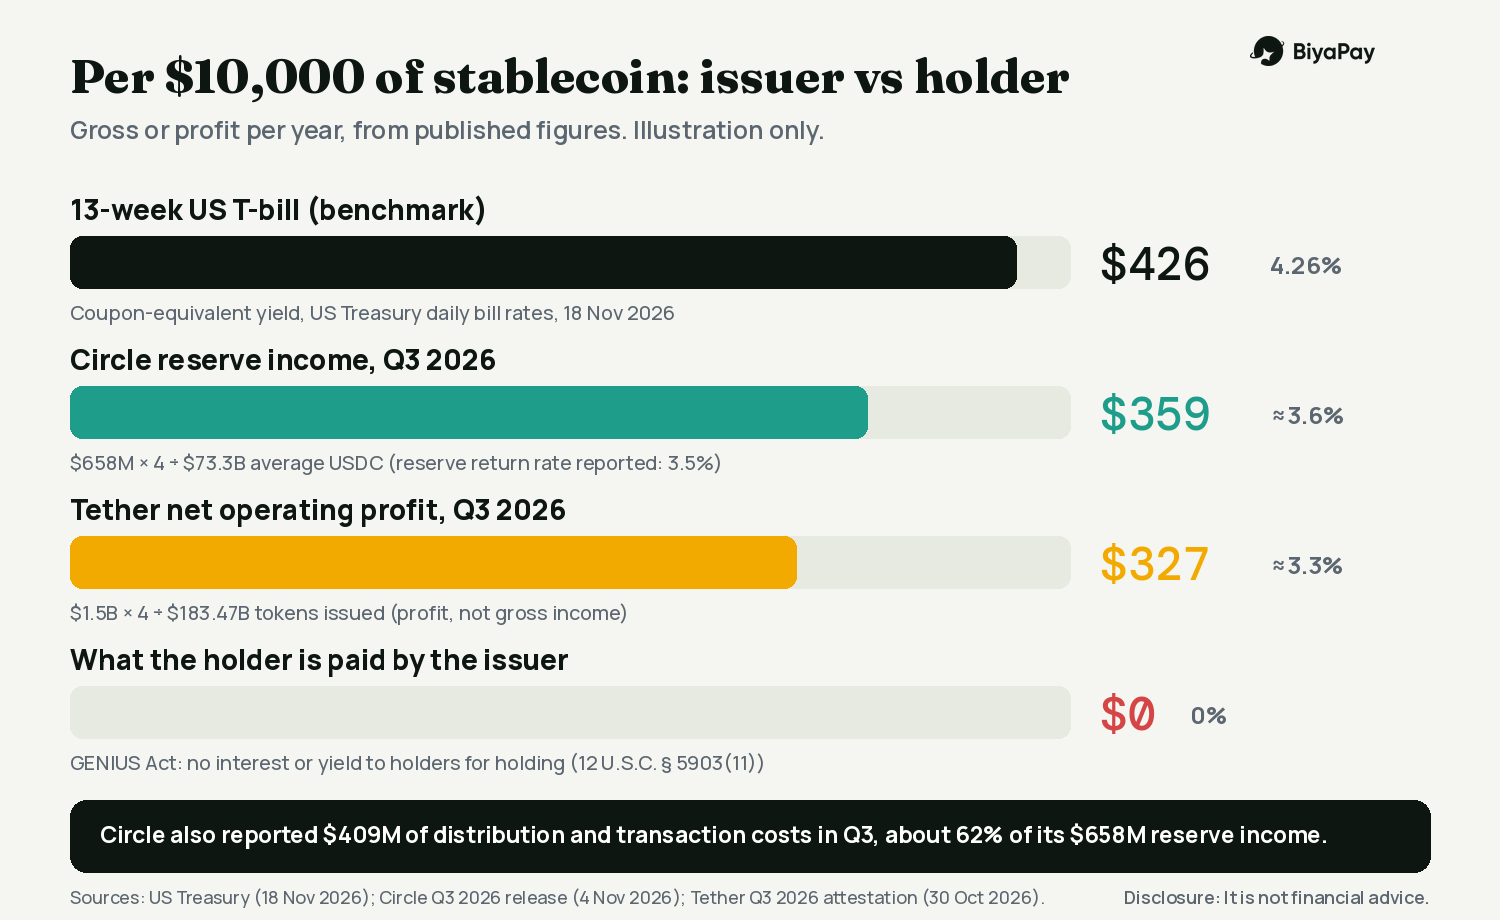
Et qu’a reçu l’utilisateur détenant 10 000 $ de la part de l’émetteur ? 0 $.
Pourquoi le montant est de 0 $ : la règle
La GENIUS Act, signée le 18 juillet 2025, stipule qu’aucun émetteur autorisé de stablecoin de paiement ni aucun émetteur étranger de stablecoin de paiement ne peut verser à un détenteur « quelque forme d’intérêt ou de rendement que ce soit » du seul fait qu’il détient, utilise ou conserve le jeton (12 U.S.C. § 5903(11)).
Le 21 octobre 2026, l’OCC a publié sa règle définitive d’application de la loi, qui entrera en vigueur le 18 janvier 2027. Elle maintient l’interdiction faite aux émetteurs de rémunérer les détenteurs. Selon American Banker et AP, elle a supprimé la présomption proposée selon laquelle les mécanismes de récompense mis en place par des tiers seraient automatiquement interdits, et indique que chaque cas sera examiné selon ses circonstances. C’est pourquoi les plateformes d’échange et les applications peuvent parfois proposer des « récompenses », alors que l’émetteur lui-même ne peut pas verser d’intérêts.
Je ne suis pas juriste, et la règle s’applique différemment selon l’identité de l’émetteur et votre lieu de résidence ; considérez donc ceci comme une aide à la lecture, et non comme un avis juridique.
D’où peut provenir le rendement d’un détenteur
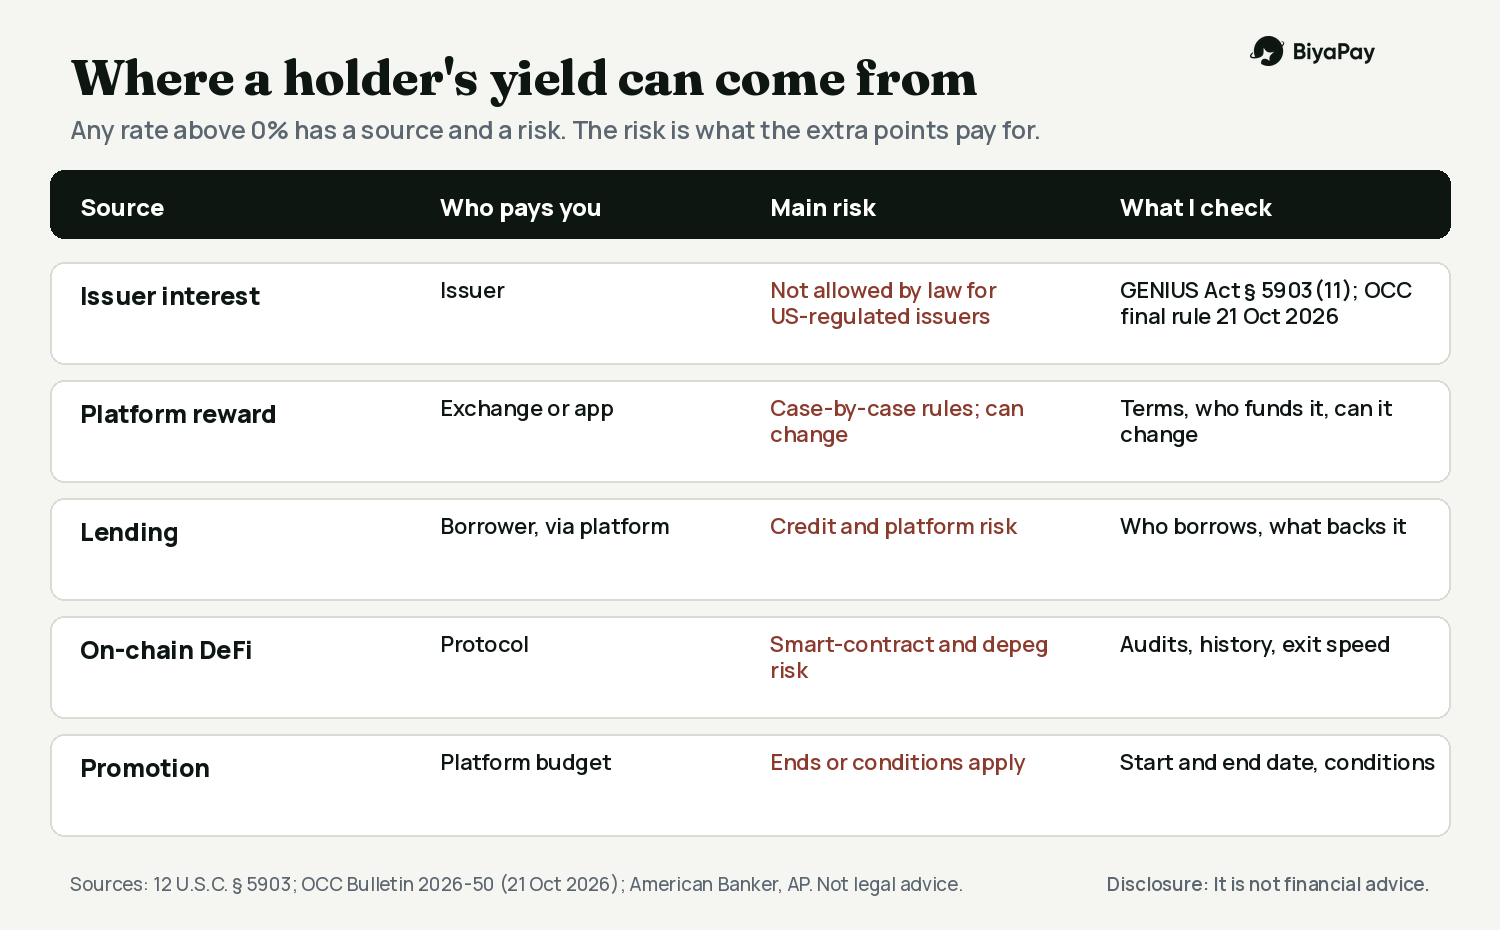
Tout rendement supérieur à zéro doit bien venir de quelque part. Dans mes notes, il y a quatre sources :
Une plateforme reverse une partie des revenus de type bons du Trésor sous forme de récompense. La règle de l’OCC prévoit un examen au cas par cas
Le prêt, lorsque la plateforme prête vos cryptomonnaies et que vous assumez un risque de crédit et un risque opérationnel
Les stratégies DeFi on-chain, qui ajoutent un risque lié aux contrats intelligents
Une promotion, lorsque la plateforme utilise son propre budget pour payer pendant une durée limitée
Aucune de ces options n’équivaut au taux de référence de 4,26 % indiqué plus haut. Chacune comporte un risque différent, et les points de pourcentage supplémentaires rémunèrent ce risque.
Les taux évoluent aussi. Le compte rendu de la Fed d’octobre (publié le 18 novembre) montre que les responsables sont ouverts à de nouvelles hausses, tandis que les contrats à terme intègrent une hausse de 25 points de base en décembre (Reuters/Straits Times, 18-19 nov. 2026) ; le rendement des bons pourrait donc augmenter. Si le rendement à 13 semaines grimpait de 0,25 point de pourcentage, des réserves de 10 000 $ rapporteraient 25 $ de plus par an, avant déduction des frais. La question de savoir si cette hausse est reversée aux détenteurs dépend des règles décrites plus haut.
Ce que montre la page Earn publique de BiyaPay
J’ai consulté la page Earn publique de BiyaPay le 19 novembre 2026 vers 06:28 WIB, sans être connecté.
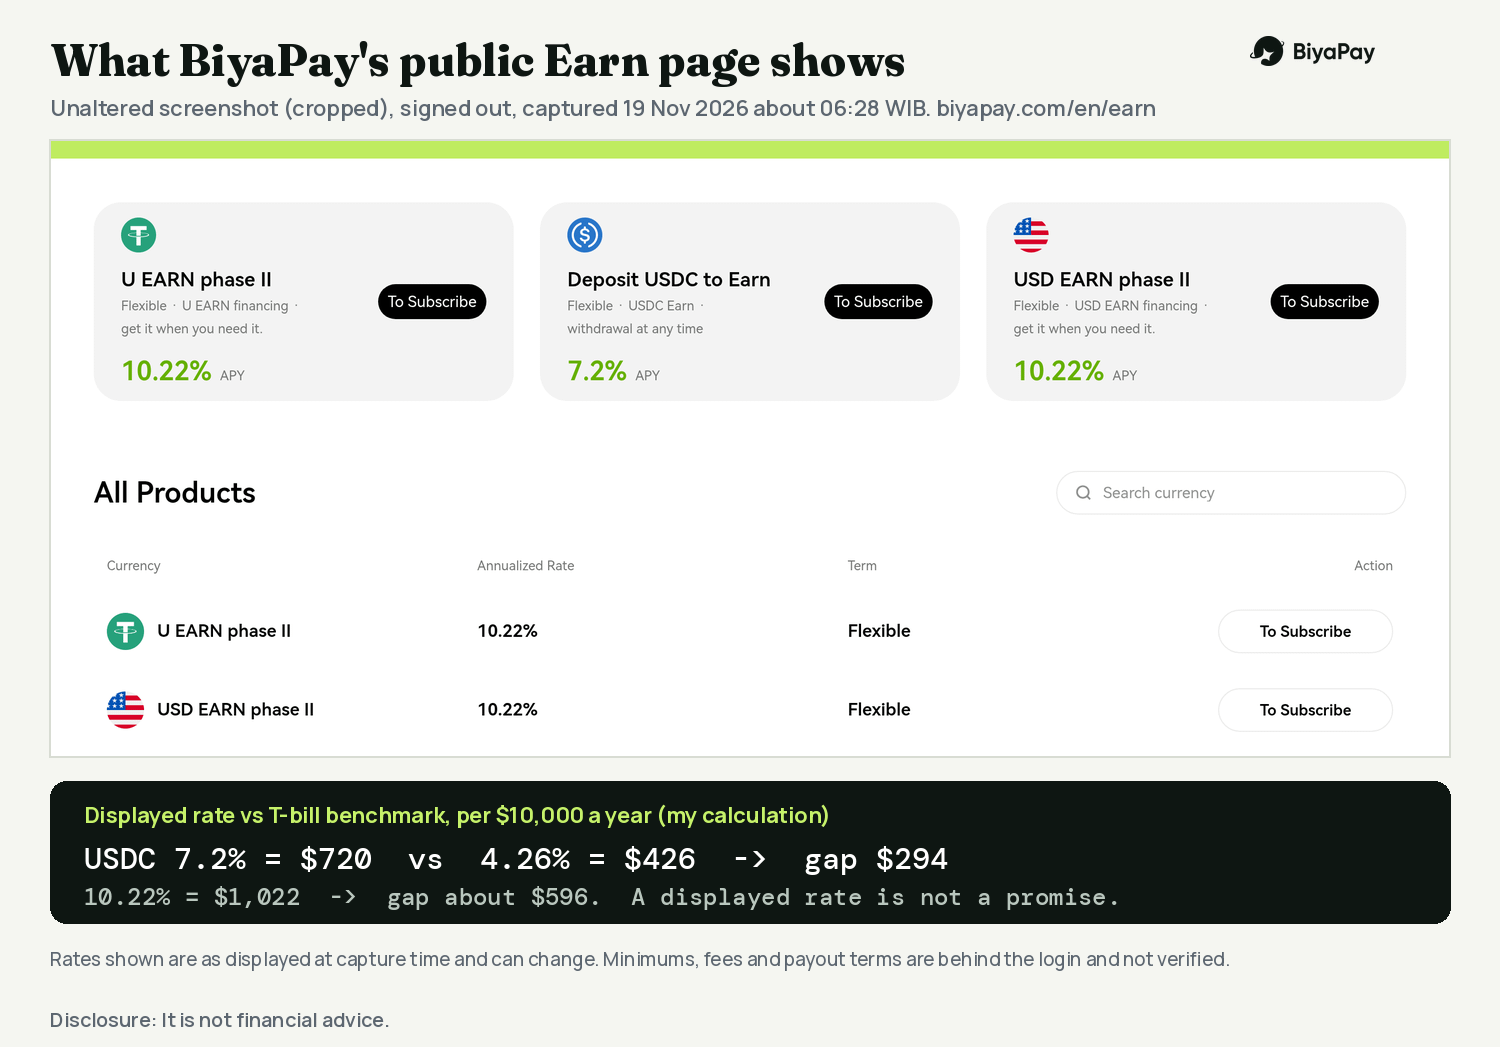
Ce que vous pouvez faire : la page répertorie des produits à durée flexible. Au moment de ma consultation, les taux annualisés affichés étaient les suivants : U EARN phase II 10,22 %, USD EARN phase II 10,22 %, XAUT Flexible Savings 10 %, « Déposez des USDC pour gagner des intérêts » 7,2 %, HKD Earn 5 %, BTC Earn 3,5 %, SOL 3 % et ETH 2 %. La fiche USDC indique « retrait à tout moment ». Une bannière annonce « Gagnez 5 % supplémentaires lorsque vous ouvrez une position » ; les conditions ne sont pas affichées publiquement
Conditions requises : vous devez vous connecter pour souscrire. La page indique que BiyaPay ne peut pas fournir de services aux États-Unis. Les autres règles d’admissibilité ne figurent pas sur la page publique
Étapes présentées publiquement : ouvrir Earn, choisir un produit, appuyer sur « Souscrire », puis se connecter. Les montants minimum et maximum, le calendrier des versements et la manière dont chaque taux est fixé sont accessibles après connexion, et je ne les ai pas vérifiés
Frais et limites : rien n’est indiqué sur la page publique. Je les vérifierais dans l’application avant d’effectuer un dépôt
Passons maintenant aux calculs. Le produit USDC affiche 7,2 %. C’est 2,94 points de pourcentage de plus que le rendement des bons de 4,26 %. Pour 10 000 $, cela représente 720 $ contre 426 $, soit un écart de 294 $ par an. Les produits à 10,22 % rapporteraient 1 022 $, soit un écart d’environ 596 $.
Un taux affiché ne garantit pas ce que vous recevrez, et la page publique n’explique pas comment il est calculé. C’est précisément un écart de cette ampleur que je voudrais voir expliqué avant d’y placer de l’argent.
Mon avis
J’utilise l’USDT et l’USDC comme outils de paiement et de règlement, pas comme comptes d’épargne. Les conserver dans un portefeuille ne rapporte rien par conception, et cela me convient tant que je le sais.
Si je cherche un rendement, je considère cela comme une décision distincte, avec ses propres risques. Ma première étape consiste à comparer le taux affiché au taux de référence des bons du Trésor. Plus l’écart est grand, plus je veux savoir d’où il vient, qui peut le modifier et à quelle vitesse je peux récupérer mon argent.
Dans quels cas cela s’applique — et dans quels cas cela ne s’applique pas
Cela s’applique aux stablecoins adossés au dollar dont les réserves sont placées en titres de dette publique américaine à court terme. Cela ne s’applique pas aux stablecoins adossés à d’autres actifs, aux produits de plateforme qui ne consistent pas simplement à « détenir un stablecoin », ni à votre situation fiscale et juridique locale. Les chiffres ci-dessus sont donnés à titre indicatif, arrondis et fondés sur des rapports publiés ; ils changent chaque trimestre.
Ma liste de vérification
Comparez tout taux affiché au rendement actuel des bons du Trésor américain à 13 semaines
Demandez d’où viennent les points de pourcentage supplémentaires : revenus des réserves, prêts, DeFi ou promotion
Vérifiez qui supporte les pertes en cas de problème et s’il s’agit d’un dépôt, d’un prêt ou d’autre chose
Vérifiez les montants minimums, les frais, le calendrier des versements et la rapidité des retraits dans l’application avant d’effectuer un dépôt
Vérifiez si le service est disponible dans votre pays
Consultez la dernière attestation de l’émetteur pour savoir ce qui garantit réellement le jeton
Ne placez jamais de l’argent dont vous pourriez avoir besoin prochainement