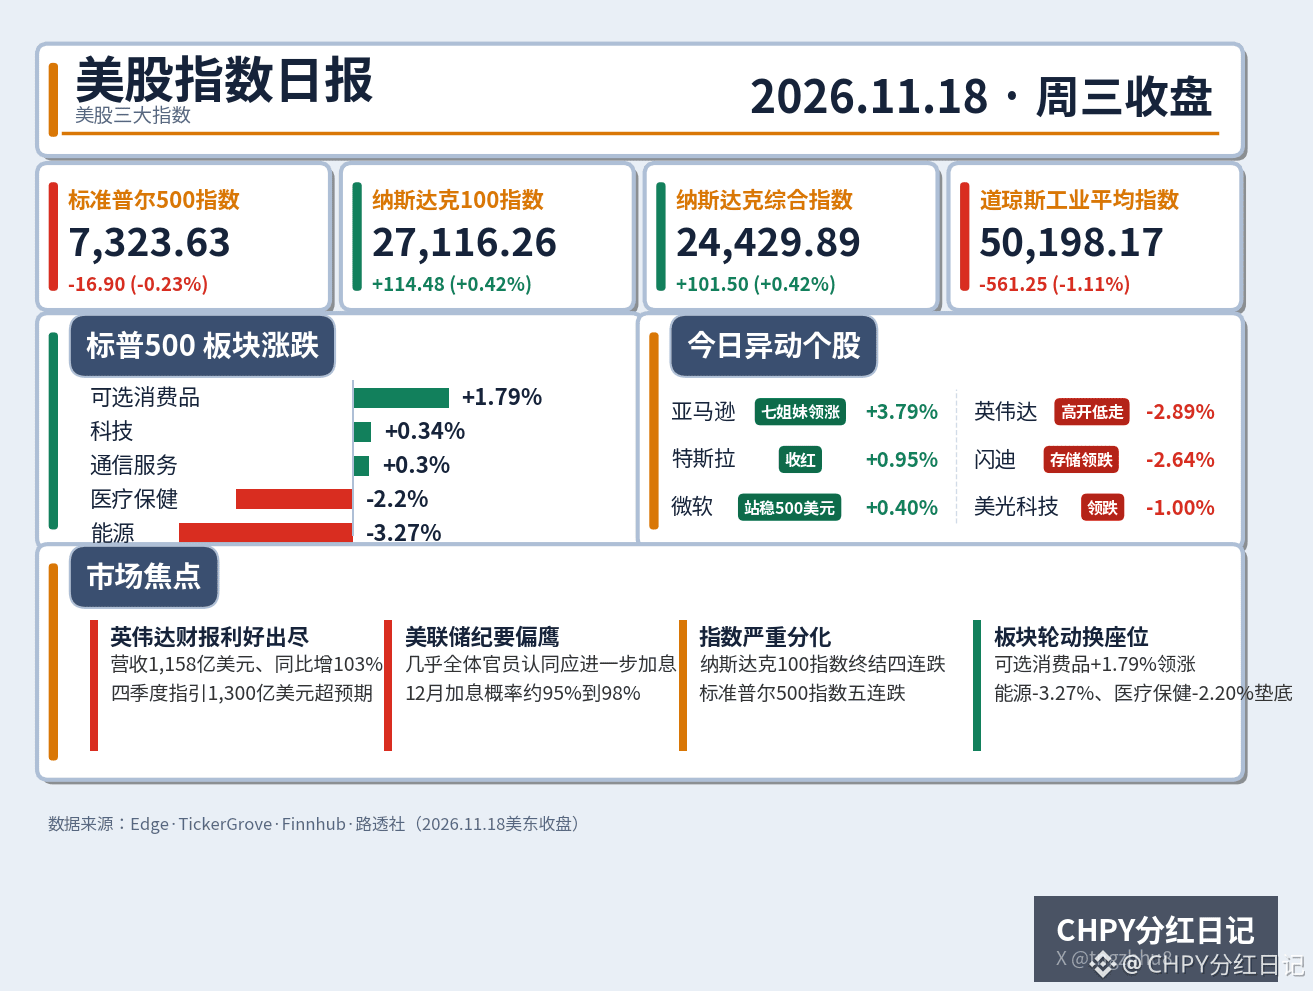
Bilan quotidien des indices américains : forte divergence à la clôture mercredi. Le Nasdaq 100 a gagné 0.42% à 27,116.26 points et le Nasdaq Composite a progressé de 0.42% à 24,429.89 points, mettant tous deux fin à quatre séances consécutives de baisse. Le S&P 500 a reculé de 0.23% à 7,323.63 points, enregistrant une cinquième baisse consécutive. Le Dow Jones Industrial Average a chuté de 1.11% à 50,198.17 points, perdant plus de 1% pour la troisième journée consécutive et se retrouvant à moins de 200 points du seuil symbolique des 50,000 points.
Cette divergence s’explique par deux facteurs. Le premier est Nvidia : son chiffre d’affaires du troisième trimestre a atteint 115.8 milliards de dollars, en hausse de 103% sur un an, son bénéfice ajusté par action s’est élevé à 2.68 dollars et ses prévisions pour le quatrième trimestre s’établissent à 130.0 milliards de dollars — autant de résultats supérieurs aux attentes. Le titre a gagné jusqu’à 2.7% en début de séance, avant de finalement clôturer en baisse de 2.89% à 150.96 dollars. Les résultats n’étaient pas en cause : c’est l’absence de réponse à la question de la succession, toujours en suspens depuis la démission de Jensen Huang le 12 novembre, qui a plombé le cours. Les investisseurs attendent un nom. Le deuxième facteur est le compte rendu de la réunion d’octobre de la Réserve fédérale : presque tous les responsables estimaient qu’il fallait relever encore les taux, certains préconisant même une hausse de 50 points de base en décembre. La probabilité d’une hausse en décembre dépasse désormais 95%. À la publication du compte rendu à 14 h, heure de la côte Est des États-Unis, le S&P 500 a effacé ses gains de la séance.
Les capitaux ne quittent pas le marché : ils changent simplement de place. Le secteur de la consommation discrétionnaire a mené la hausse avec un gain de 1.79% : Amazon a progressé de 3.79%, Tesla de 0.95%, et Microsoft de 0.40%, repassant durablement au-dessus des 500 dollars. Le secteur de l’énergie a fermé la marche, en baisse de 3.27%, tandis que celui de la santé a reculé de 2.20%. Les trois valeurs du secteur du stockage ont encore souffert : SanDisk a perdu 2.64%, Micron Technology 1.00% et SK hynix 0.11%. Guotai Haitong Securities a abaissé ses prévisions de prix de la mémoire flash et averti d’un risque d’offre excédentaire en 2027 ; SanDisk, dont l’activité est exclusivement consacrée à la mémoire flash, est en première ligne.
La hausse du Nasdaq 100 n’est qu’une pause, pas un signal de retournement. L’accueil favorable des résultats de Nvidia s’est dissipé et le titre, après avoir ouvert en hausse, a terminé en baisse. Cela montre que le marché ne manque pas de résultats, mais de confiance dans la rentabilité des investissements dans l’intelligence artificielle. La Fed a également remis la hausse des taux sur la table. Avant la réunion de politique monétaire du 9 décembre, tout rebond doit d’abord être considéré comme un rattrapage après une baisse excessive. Trois éléments à surveiller aujourd’hui : les résultats de Walmart, les demandes initiales d’allocations chômage et l’entrée en Bourse d’Anthropic. Toute surprise pourrait encore accentuer la divergence des marchés.
#美股 #BilanQuotidienDesIndicesAméricains
$NVDA $QQQ $SPY
Cette divergence s’explique par deux facteurs. Le premier est Nvidia : son chiffre d’affaires du troisième trimestre a atteint 115.8 milliards de dollars, en hausse de 103% sur un an, son bénéfice ajusté par action s’est élevé à 2.68 dollars et ses prévisions pour le quatrième trimestre s’établissent à 130.0 milliards de dollars — autant de résultats supérieurs aux attentes. Le titre a gagné jusqu’à 2.7% en début de séance, avant de finalement clôturer en baisse de 2.89% à 150.96 dollars. Les résultats n’étaient pas en cause : c’est l’absence de réponse à la question de la succession, toujours en suspens depuis la démission de Jensen Huang le 12 novembre, qui a plombé le cours. Les investisseurs attendent un nom. Le deuxième facteur est le compte rendu de la réunion d’octobre de la Réserve fédérale : presque tous les responsables estimaient qu’il fallait relever encore les taux, certains préconisant même une hausse de 50 points de base en décembre. La probabilité d’une hausse en décembre dépasse désormais 95%. À la publication du compte rendu à 14 h, heure de la côte Est des États-Unis, le S&P 500 a effacé ses gains de la séance.
Les capitaux ne quittent pas le marché : ils changent simplement de place. Le secteur de la consommation discrétionnaire a mené la hausse avec un gain de 1.79% : Amazon a progressé de 3.79%, Tesla de 0.95%, et Microsoft de 0.40%, repassant durablement au-dessus des 500 dollars. Le secteur de l’énergie a fermé la marche, en baisse de 3.27%, tandis que celui de la santé a reculé de 2.20%. Les trois valeurs du secteur du stockage ont encore souffert : SanDisk a perdu 2.64%, Micron Technology 1.00% et SK hynix 0.11%. Guotai Haitong Securities a abaissé ses prévisions de prix de la mémoire flash et averti d’un risque d’offre excédentaire en 2027 ; SanDisk, dont l’activité est exclusivement consacrée à la mémoire flash, est en première ligne.
La hausse du Nasdaq 100 n’est qu’une pause, pas un signal de retournement. L’accueil favorable des résultats de Nvidia s’est dissipé et le titre, après avoir ouvert en hausse, a terminé en baisse. Cela montre que le marché ne manque pas de résultats, mais de confiance dans la rentabilité des investissements dans l’intelligence artificielle. La Fed a également remis la hausse des taux sur la table. Avant la réunion de politique monétaire du 9 décembre, tout rebond doit d’abord être considéré comme un rattrapage après une baisse excessive. Trois éléments à surveiller aujourd’hui : les résultats de Walmart, les demandes initiales d’allocations chômage et l’entrée en Bourse d’Anthropic. Toute surprise pourrait encore accentuer la divergence des marchés.
#美股 #BilanQuotidienDesIndicesAméricains
$NVDA $QQQ $SPY