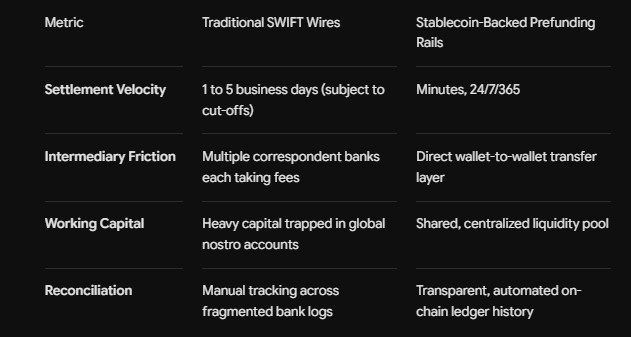
Comparer les infrastructures de préfinancement adossées à des stablecoins (comme l’intégration de l’USDC par Visa Direct) aux virements SWIFT traditionnels met en évidence la manière dont les changements structurels apportés par la technologie modifient directement les coûts de gestion de la liquidité et des changes (FX).
Les paiements transfrontaliers traditionnels reposent sur le réseau bancaire correspondant, ce qui entraîne de graves inefficacités dans l’affectation des capitaux. Les stablecoins remodèlent ces dynamiques par plusieurs mécanismes distincts :
1. Élimination des capitaux immobilisés dans des comptes nostro/vostro fragmentés
Le problème du réseau SWIFT : avec les infrastructures traditionnelles, un prestataire de paiements ou un établissement financier doit préfinancer plusieurs comptes bancaires étrangers (comptes nostro/vostro) dans le monde entier afin de pouvoir régler instantanément les paiements sortants en devises locales. Des millions de dollars restent ainsi immobilisés dans des capitaux inactifs, répartis entre différents fuseaux horaires, territoires et devises, simplement pour couvrir les périodes de week-end ou en dehors des heures ouvrées.
L’avantage des stablecoins : Le préfinancement en stablecoins permet de constituer des pools de liquidités mutualisés et centralisés. Au lieu de répartir le fonds de roulement entre une douzaine de comptes bancaires locaux dans le monde entier, les équipes de trésorerie peuvent détenir un pool unifié d’actifs numériques (par exemple, des USDC) et déployer dynamiquement des fonds sur la blockchain en quelques minutes, là où la demande de paiements augmente.
2. Réduction drastique des frais d’intermédiaire et de « levée »
Le problème de SWIFT : Un virement international classique passe souvent par 2 à 5 banques correspondantes intermédiaires avant d’atteindre sa destination. Chaque banque intermédiaire prélève sa part — frais d’envoi, frais de virement intermédiaire et « frais de levée » à la réception —, ce qui rend les transferts de faible montant ou fréquents prohibitifs.
L’avantage des stablecoins : Les rails de la blockchain contournent les chaînes d’intermédiaires à plusieurs étapes. La valeur est transférée directement du portefeuille de l’expéditeur vers la couche de règlement du réseau en quelques secondes ou minutes, ce qui réduit les frais d’intermédiation à des coûts de réseau négligeables sur la blockchain (souvent une fraction de dollar).
3. Écarts de change plus réduits et conversions prévisibles
Le problème de SWIFT : Les conversions de change traditionnelles via SWIFT sont sujettes à des majorations opaques à plusieurs niveaux. Comme les taux de conversion sont appliqués successivement par plusieurs banques sur le trajet, les équipes de trésorerie subissent souvent des variations de change imprévisibles et manquent de visibilité en temps réel sur le coût exact à l’arrivée.
L’avantage des stablecoins : En faisant appel à des partenaires d’infrastructure réglementés (tels que Triple-A ou Circle) pour gérer les conversions à chaque extrémité, les rails des stablecoins limitent la conversion de change à une seule étape transparente. Les entreprises peuvent effectuer leurs conversions par programmation à des taux exacts et publiés avant que la valeur ne circule sur la blockchain, éliminant ainsi toute dépréciation monétaire cachée en cours de route.
4. Atténuation des risques liés aux week-ends et aux heures limites
Le problème de SWIFT : Les horaires bancaires traditionnels sont limités aux heures ouvrables et aux heures limites locales, et les banques ferment entièrement le week-end et les jours fériés nationaux. En cas de déficit de liquidités imprévu un vendredi soir, les équipes de trésorerie doivent soit prévoir des réserves de capital excessives par précaution, soit subir de graves retards jusqu’au lundi matin.
L’avantage des stablecoins : Fonctionnant 24 h/24, 7 j/7 et 365 j/an, les réseaux blockchain permettent aux équipes de trésorerie de transférer des fonds instantanément en dehors des heures d’ouverture des banques. Cette continuité opérationnelle élimine la nécessité de détenir un « capital tampon » supplémentaire pour se prémunir spécifiquement contre les chocs du marché le week-end ou les pics imprévus de paiements.
Synthèse des coûts et comparaison opérationnelle