


Le 17 novembre, heure de la côte Est des États-Unis, Nvidia a publié ses résultats du trimestre, établissant une nouvelle fois un record de chiffre d’affaires. Après le début de la séance de questions-réponses de la conférence téléphonique, les analystes ne se sont pas contentés de poser des questions sur la demande de puces : ils ont aussi voulu savoir si les clients devaient d’abord obtenir un financement pour que le soutien de Nvidia prenne effet.
Ces résultats trimestriels, qui couvrent la période jusqu’à la fin octobre de cette année, correspondent à l’exercice 2027 de Nvidia. Le chiffre d’affaires de l’entreprise pour le trimestre s’est élevé à environ 115,8 milliards de dollars, soit plus du double de celui enregistré un an plus tôt. Dans le même temps, Nvidia sécurise à l’avance son approvisionnement en composants et apporte un soutien financier à certains clients pour la construction de centres de données. La croissance des ventes et les financements destinés à les soutenir figurent dans les mêmes résultats.
Quels clients sont à l’origine des nouveaux revenus ?
Commençons par répartir les revenus des centres de données selon les clients. NVIDIA les divise entre les fournisseurs de services cloud hyperscale, d’une part, et les acteurs du cloud IA, de l’industrie et des entreprises, d’autre part. Cette dernière catégorie comprend à la fois de nouveaux fournisseurs de services cloud proposant des capacités de calcul sur GPU, ainsi que la demande industrielle et des entreprises. L’assimiler directement aux nouveaux fournisseurs de services cloud donnerait une vision trop étroite de la structure des clients.
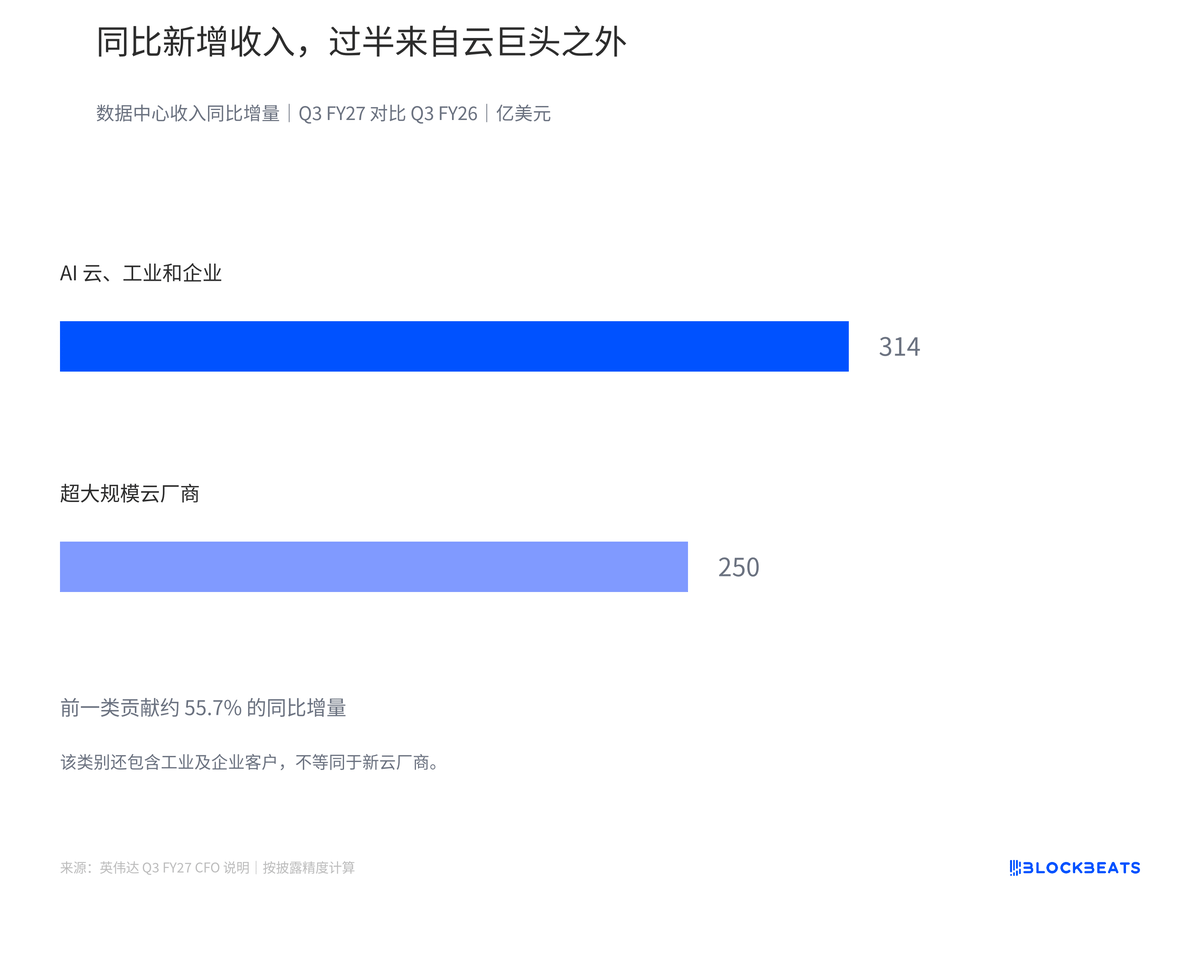
En soustrayant les montants du même trimestre de l’année précédente de ceux du trimestre considéré, comme indiqué dans les commentaires du directeur financier, on constate que le cloud IA, l’industrie et les entreprises ont représenté environ 55,7 % de la hausse des revenus des centres de données. Autrement dit, sur chaque tranche de 100 dollars de ventes supplémentaires, plus de la moitié provient de cette catégorie composite. Les fournisseurs de services cloud hyperscale restent la catégorie la plus importante en termes de revenus, mais la plus grande part de la croissance annuelle provient désormais d’autres clients. Ce calcul porte sur l’augmentation des revenus ; il ne permet pas de déterminer si un client donné dépend d’un financement de NVIDIA.
La comparaison avec le trimestre précédent donne un autre résultat. Les fournisseurs de services cloud hyperscale ont représenté environ 61,3 % de la hausse séquentielle des revenus des centres de données. Une comparaison sur une période plus longue montre que la clientèle s’élargit, tandis qu’une période plus courte indique que les géants du cloud continuent de stimuler les livraisons du trimestre le plus récent. Ces deux évolutions se produisent simultanément.
Lors de la conférence téléphonique, Colette Kress, directrice générale par intérim et directrice financière, a indiqué que la nouvelle plateforme Vera Rubin commençait à être livrée. Elle a également précisé que la catégorie du cloud IA, de l’industrie et des entreprises bénéficiait des achats de nouveaux fournisseurs de services cloud et de la construction de centres de données privés par des laboratoires spécialisés dans les modèles de pointe. Pour NVIDIA, l’augmentation du nombre d’acheteurs ouvre davantage de possibilités de vente, mais fait aussi de la disponibilité des centres de données et des financements des clients une composante des enjeux de livraison.
Kress a également relevé de 70 % à environ 75 % sa prévision de croissance annuelle du chiffre d’affaires pour le prochain exercice, précisant que son évaluation tenait compte de la demande des clients, de l’offre et de leur capacité à obtenir des financements. Il s’agit de l’estimation de la direction concernant le volume des livraisons à venir ; les conditions de financement des clients font également partie de son évaluation. Cette prévision ne doit pas être interprétée directement comme un revenu déjà comptabilisé.
Pourquoi les prévisions de marge brute reculent-elles alors que les ventes augmentent ?
La prévision médiane de chiffre d’affaires communiquée par l’entreprise pour le prochain trimestre atteint 130 milliards de dollars. Toutefois, ce trimestre comptera une semaine de plus qu’un trimestre habituel ; il ne faut donc pas interpréter toute la hausse trimestrielle comme le signe de ventes réalisées plus rapidement sur une durée identique.
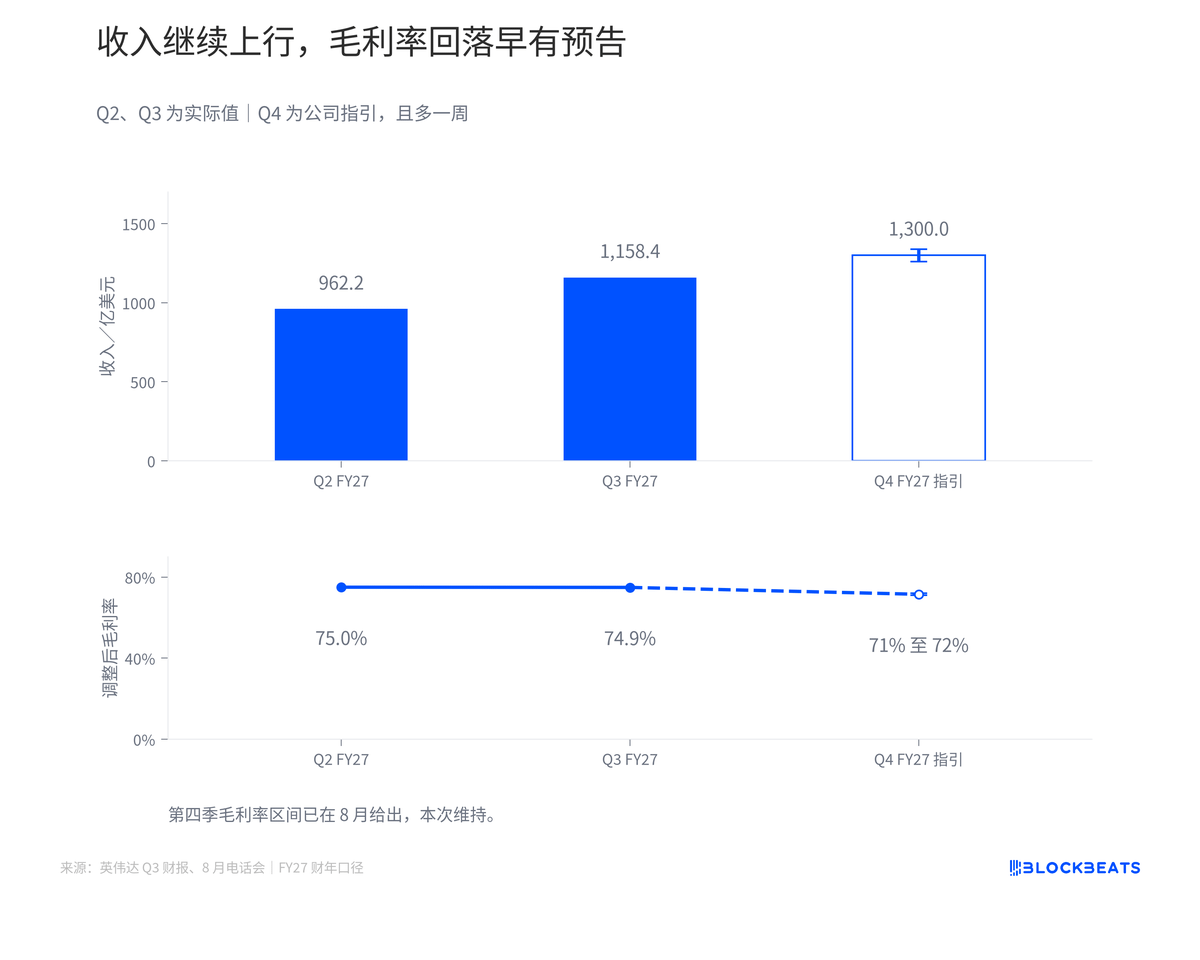
La marge brute évolue dans le sens opposé : la prévision pour le prochain trimestre se situe entre 71 % et 72 %. Cette fourchette avait déjà été annoncée au trimestre précédent. Selon la transcription révisée de la conférence téléphonique d’août, hébergée sur le site de NVIDIA, Kress avait alors expliqué que la hausse du prix de composants tels que les mémoires avait dépassé les prévisions antérieures et que l’entreprise devait revoir ses anticipations de marge brute. La croissance de la demande stimule les ventes de puces, mais intensifie aussi la concurrence pour les composants rares. La vigueur des ventes et les pressions sur les achats peuvent donc augmenter simultanément.
Lors de la séance de questions-réponses cette fois-ci, Kress a de nouveau évoqué le décalage temporel entre les anciennes commandes et les nouveaux prix. Les bons de commande déjà acceptés doivent toujours être honorés, tandis que les effets des ajustements de prix ne se feront sentir que par la suite. Cela explique la manière dont la direction envisage cette évolution des marges, mais ne prouve pas que tous les coûts futurs pourront être répercutés sur les clients.
Une baisse de la marge brute signifie que chaque tranche de 100 dollars de ventes génère moins de bénéfice brut. Si le chiffre d’affaires total augmente suffisamment, le bénéfice brut total peut néanmoins progresser. Pour évaluer l’évolution des bénéfices, il faut aussi déduire les dépenses de recherche et développement, de vente et d’administration, entre autres ; ce seul pourcentage ne suffit pas.
Quelles responsabilités NVIDIA assume-t-elle à mesure que sa clientèle s’élargit ?
Pour livrer davantage de systèmes, NVIDIA doit d’abord s’engager à acheter auprès de ses fournisseurs. Pour aider certains clients à construire des centres de données, l’entreprise participe aussi à d’autres types de dispositifs, qui soutiennent le financement des terrains, de l’électricité, des structures des bâtiments et du matériel. Tous ces éléments sont liés à l’expansion, mais leurs échéances de paiement et leurs conditions de déclenchement diffèrent.
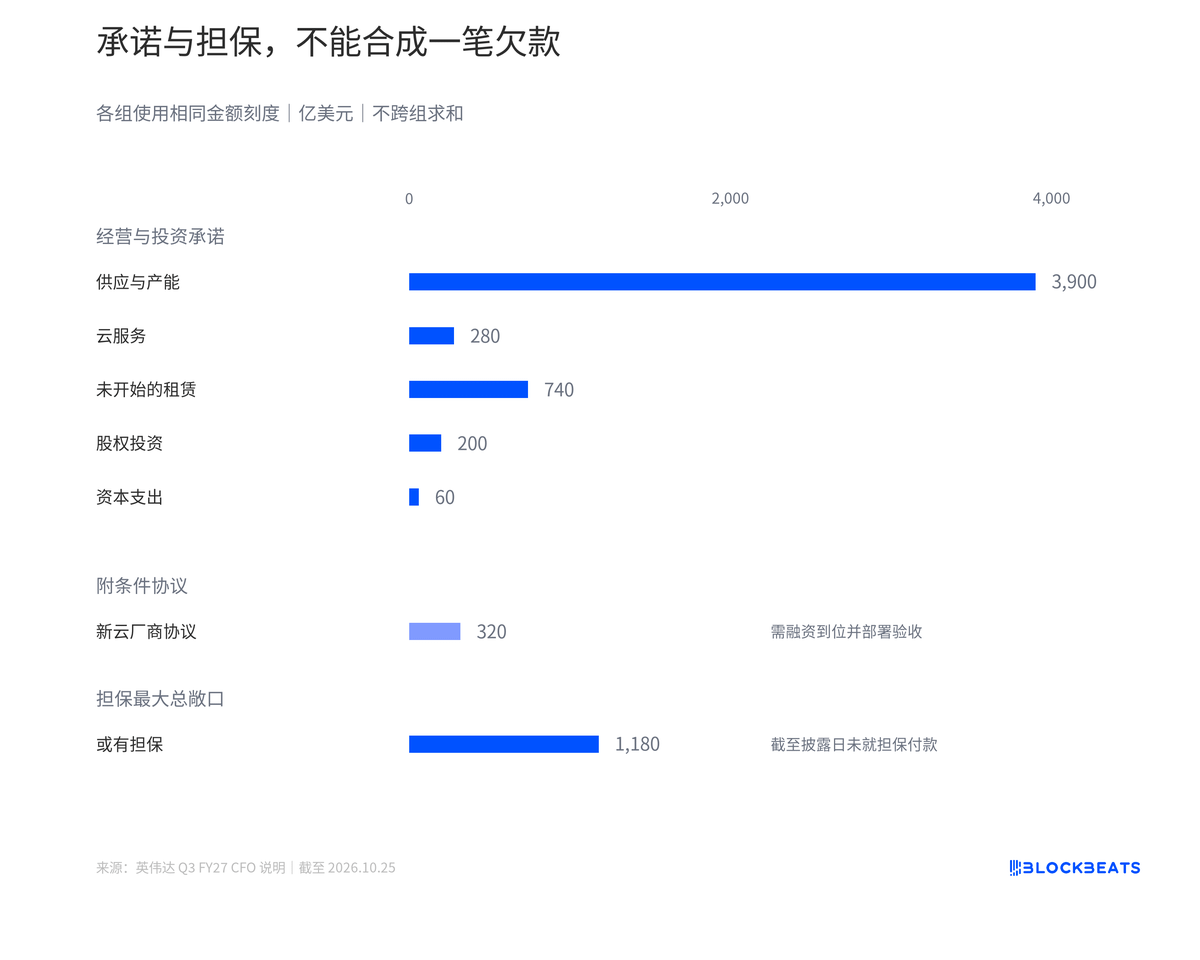
Les engagements d’approvisionnement et de capacité ont augmenté d’environ 40 % en un trimestre. L’entreprise indique que cette hausse provient principalement d’achats de stockage prévus sur plusieurs années. Sécuriser les approvisionnements à l’avance permet de préparer la conversion de la demande future en livraisons effectives, tout en liant plus étroitement les plans d’achat aux ventes à venir. La capacité à livrer les commandes comme prévu influera sur l’effet économique de ces dispositions.
Les accords conclus avec de nouveaux fournisseurs de services cloud sont, eux, assortis de conditions préalables. Les clients doivent d’abord obtenir le financement nécessaire à l’achat d’infrastructures ; les capacités de calcul concernées doivent ensuite être déployées, mises en service et approuvées par NVIDIA. Ce n’est qu’une fois ces conditions remplies que les engagements de NVIDIA prennent effet. L’entreprise vend les équipements en amont et, lorsque les conditions sont réunies, partage les revenus que les clients tirent de la location de capacités de calcul à des tiers. Les ventes d’équipements sont ainsi plus étroitement liées à l’exploitation ultérieure de ces capacités.
Interrogée par les analystes sur la possibilité qu’il s’agisse d’un changement de modèle économique, Kress a indiqué que les conditions concernées existaient déjà et que l’entreprise les avait cette fois formulées plus clairement. D’après cette réponse, on peut dire que l’entreprise a mis l’accent sur les prérequis liés au financement et à la livraison ; on ne peut pas en conclure que NVIDIA a déjà considérablement réduit son soutien aux nouveaux fournisseurs de services cloud.
Les garanties constituent un autre poste. L’exposition totale maximale communiquée par l’entreprise s’élève à 118 milliards de dollars. Elle correspond aux obligations de paiement susceptibles d’être déclenchées en cas de défaillance de partenaires ; il ne s’agit ni de liquidités déjà dépensées ni de pertes attendues. La majeure partie de ce montant ne prend effet que progressivement, à mesure que les bâtiments sont achevés et deviennent opérationnels. L’entreprise indique n’avoir effectué aucun paiement au titre de ces garanties à la date de publication.
Le troisième graphique distingue donc les différentes dispositions. Les achats correspondent à des engagements d’achat futurs, les contrats de location à l’utilisation d’infrastructures, et les garanties à la prise en charge des obligations de paiement d’un partenaire lorsque certaines conditions sont réunies. Tous ces éléments méritent d’être suivis, mais ils ne peuvent pas être additionnés entre catégories pour former une dette immédiatement exigible.
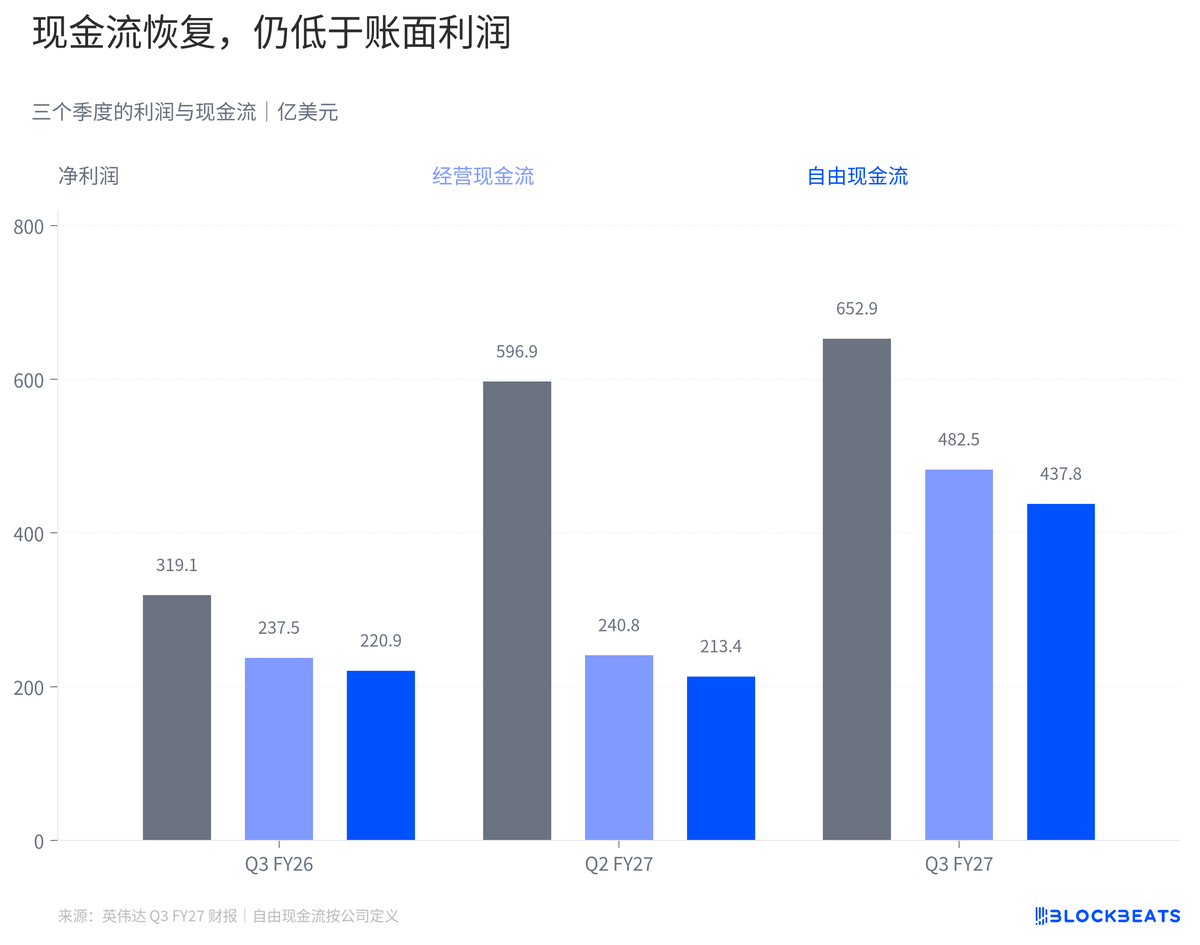
Les flux de trésorerie de NVIDIA sont eux aussi en hausse. Selon les informations publiées par l’entreprise, le flux de trésorerie disponible s’est élevé à environ 43,8 milliards de dollars ce trimestre, soit près des deux tiers du bénéfice net comptable de la même période. Cet indicateur déduit des flux de trésorerie liés aux activités d’exploitation les achats d’immobilisations corporelles et incorporelles, ainsi que les remboursements de principal correspondants. Il se rapproche davantage de la trésorerie disponible générée par l’entreprise selon cette définition, mais ne représente toujours pas le solde après déduction de tous les investissements stratégiques.
L’écart entre trésorerie et bénéfices peut aussi être examiné à travers le besoin en fonds de roulement. Les informations financières complémentaires montrent que les variations des créances clients et des stocks ont toutes deux mobilisé de la trésorerie d’exploitation ce trimestre. Qu’il s’agisse d’équipements déjà vendus dont le paiement n’a pas encore été encaissé, ou de systèmes encore en cours de production, les flux de trésorerie et les bénéfices peuvent être comptabilisés à des moments différents. L’entreprise a également indiqué que la hausse des flux de trésorerie d’exploitation par rapport au trimestre précédent avait été influencée par le calendrier des paiements d’impôts fédéraux en espèces. Le ratio d’un seul trimestre ne suffit pas à évaluer la qualité des encaissements.
Les revenus d’équipements déjà comptabilisés par NVIDIA et les responsabilités qu’elle assume au titre de l’exploitation future des capacités de calcul de ses clients obéissent à des calendriers différents.