
Les résultats de Nvidia sont tombés — enfin, non, plutôt une bonne nouvelle.
◆ Chiffre d’affaires : 115,8 milliards de dollars, en hausse de 20 % par rapport au trimestre précédent et de 103 % sur un an, nettement au-dessus de la fourchette attendue de 108,8 à 109 milliards.
◆ Chiffre d’affaires des centres de données : 107,6 milliards de dollars, en hausse de 110 % sur un an. C’est la principale source de croissance.
◆ Bénéfice net : 65,3 milliards de dollars (GAAP).
◆ BPA : 2,68 dollars (non-GAAP), au-dessus des prévisions de 2,47 à 2,48 dollars.
On ne sait pas comment le marché va réagir ; par le passé, les résultats dépassant les attentes ont souvent été suivis d’une baisse.
Cela dit, la marge brute GAAP s’établit à 74,8 %, et la marge non-GAAP à 74,9 %. Au cours des trois premiers trimestres, elles étaient respectivement de 75 %, 74,93 % et 74,98 % : elles n’ont donc que légèrement baissé, sans signe évident d’un net recul de la demande.
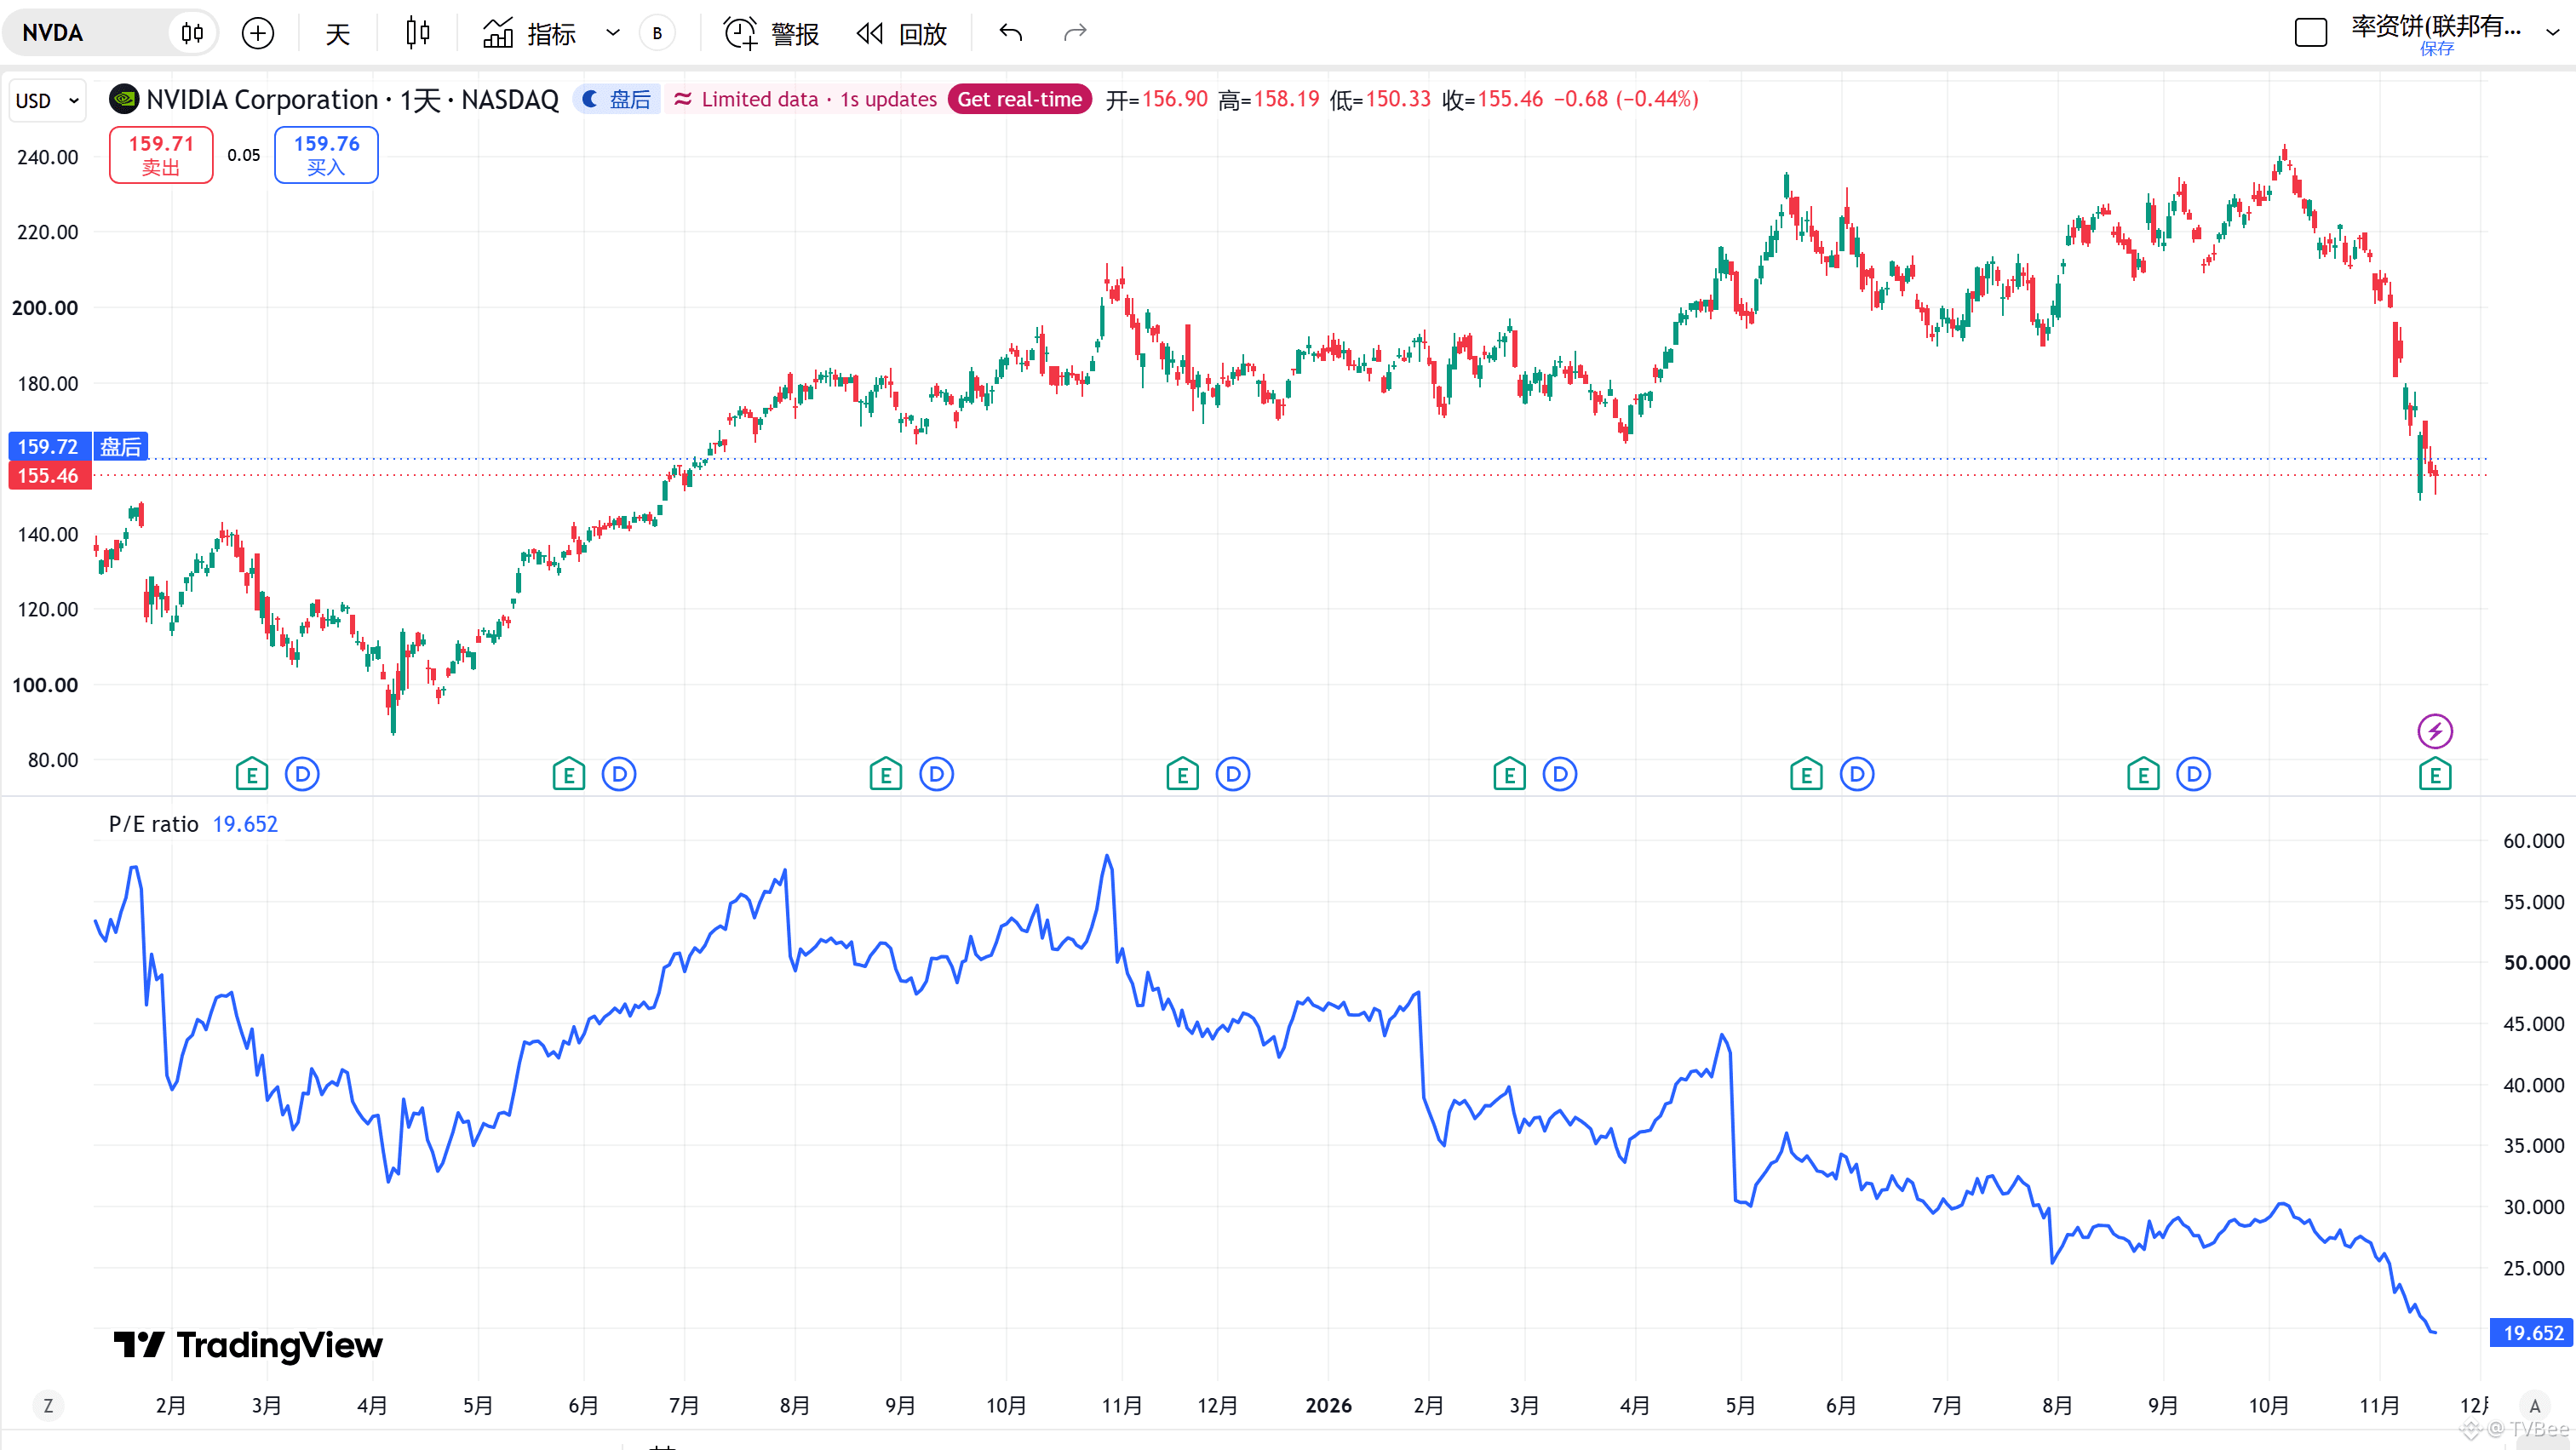
Par ailleurs, d’après les nouvelles données financières, le ratio cours/bénéfice (TTM) se situe aux alentours de 16,5 à 17,5 fois : difficile de parler de bulle.
De plus, le ratio cours/bénéfice de $NVDAB NVDA est en baisse depuis octobre dernier ; nous ne sommes pas dans une phase de hausse alimentée par une bulle. En réalité, le marché cherche depuis longtemps à éviter que l’histoire d’une bulle ne se répète.
Et nous ne sommes pas non plus dans la situation qui suit l’éclatement d’une bulle : après un tel éclatement, le ratio cours/bénéfice augmente, car les bénéfices chutent encore plus vite que le cours de l’action.
Si les chiffres publiés ne sont ni falsifiés ni embellis, les résultats de Nvidia ne comportent aucun élément négatif. Cela ne garantit pas pour autant une hausse ; il ne reste plus qu’à voir les démocrates entrer en scène.
◆ Chiffre d’affaires : 115,8 milliards de dollars, en hausse de 20 % par rapport au trimestre précédent et de 103 % sur un an, nettement au-dessus de la fourchette attendue de 108,8 à 109 milliards.
◆ Chiffre d’affaires des centres de données : 107,6 milliards de dollars, en hausse de 110 % sur un an. C’est la principale source de croissance.
◆ Bénéfice net : 65,3 milliards de dollars (GAAP).
◆ BPA : 2,68 dollars (non-GAAP), au-dessus des prévisions de 2,47 à 2,48 dollars.
On ne sait pas comment le marché va réagir ; par le passé, les résultats dépassant les attentes ont souvent été suivis d’une baisse.
Cela dit, la marge brute GAAP s’établit à 74,8 %, et la marge non-GAAP à 74,9 %. Au cours des trois premiers trimestres, elles étaient respectivement de 75 %, 74,93 % et 74,98 % : elles n’ont donc que légèrement baissé, sans signe évident d’un net recul de la demande.
Par ailleurs, d’après les nouvelles données financières, le ratio cours/bénéfice (TTM) se situe aux alentours de 16,5 à 17,5 fois : difficile de parler de bulle.
De plus, le ratio cours/bénéfice de $NVDAB NVDA est en baisse depuis octobre dernier ; nous ne sommes pas dans une phase de hausse alimentée par une bulle. En réalité, le marché cherche depuis longtemps à éviter que l’histoire d’une bulle ne se répète.
Et nous ne sommes pas non plus dans la situation qui suit l’éclatement d’une bulle : après un tel éclatement, le ratio cours/bénéfice augmente, car les bénéfices chutent encore plus vite que le cours de l’action.
Si les chiffres publiés ne sont ni falsifiés ni embellis, les résultats de Nvidia ne comportent aucun élément négatif. Cela ne garantit pas pour autant une hausse ; il ne reste plus qu’à voir les démocrates entrer en scène.