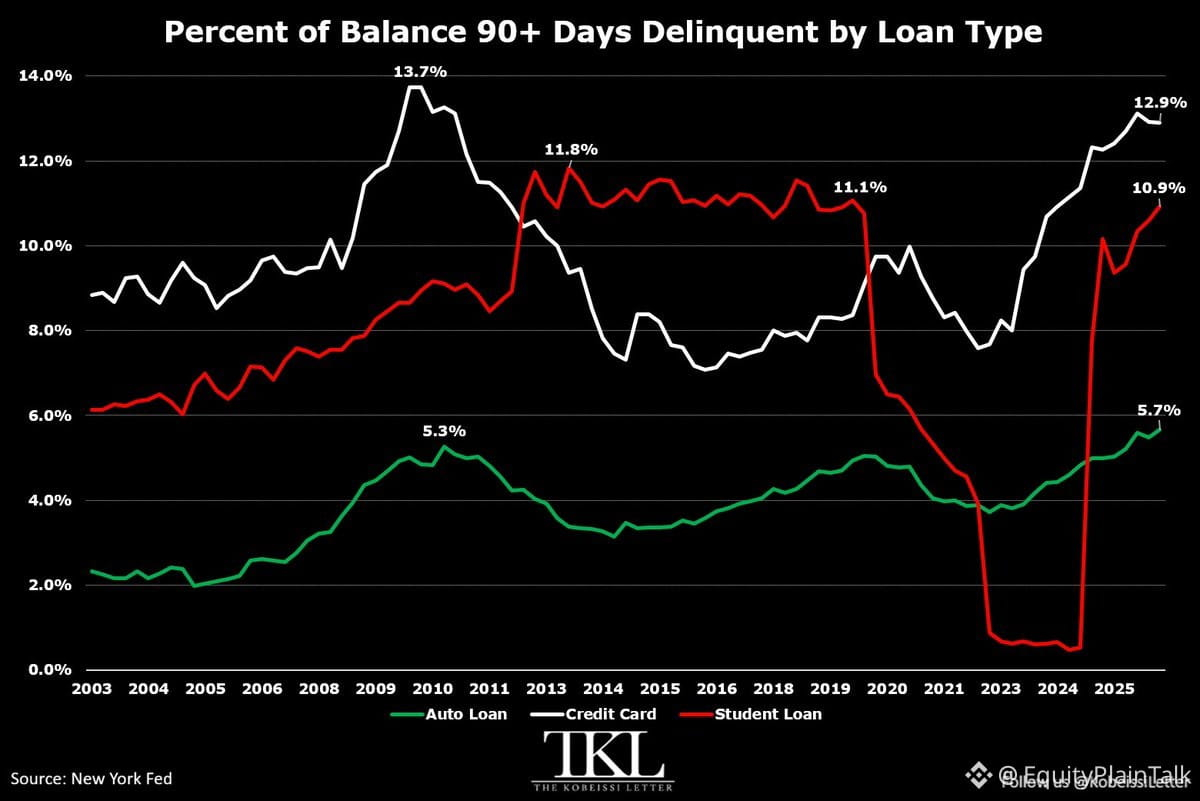
Les retards de paiement des prêts étudiants viennent d’atteindre 10,9 %, leur niveau le plus élevé depuis fin 2019. Cela fait 4 trimestres consécutifs de hausse.
Les prêts automobiles ? C’est encore pire. Les retards de paiement de plus de 90 jours s’élèvent à 5,7 %, un nouveau record. C’est plus que le pic de 5,3 % atteint après la crise de 2008.
Les cartes de crédit, elles, affichent 12,9 %, leur deuxième niveau le plus élevé en plus de dix ans.
La tendance est claire : les ménages américains peinent à honorer leurs remboursements. Cela ne concerne pas une seule catégorie : c’est généralisé.
Quand on voit les retards de paiement augmenter ainsi, cela signifie généralement deux choses : soit les gens sont trop endettés, soit l’économie les met davantage à l’épreuve que ne le laissent entendre les gros titres. Probablement les deux.
Surveillez les valeurs de consommation discrétionnaire et les banques très exposées aux prêts à la consommation. Ces données ne se reflètent pas du jour au lendemain dans les résultats, mais elles finiront par le faire.
Les prêts automobiles ? C’est encore pire. Les retards de paiement de plus de 90 jours s’élèvent à 5,7 %, un nouveau record. C’est plus que le pic de 5,3 % atteint après la crise de 2008.
Les cartes de crédit, elles, affichent 12,9 %, leur deuxième niveau le plus élevé en plus de dix ans.
La tendance est claire : les ménages américains peinent à honorer leurs remboursements. Cela ne concerne pas une seule catégorie : c’est généralisé.
Quand on voit les retards de paiement augmenter ainsi, cela signifie généralement deux choses : soit les gens sont trop endettés, soit l’économie les met davantage à l’épreuve que ne le laissent entendre les gros titres. Probablement les deux.
Surveillez les valeurs de consommation discrétionnaire et les banques très exposées aux prêts à la consommation. Ces données ne se reflètent pas du jour au lendemain dans les résultats, mais elles finiront par le faire.