

Palo Alto Networks aborde la publication de ses résultats du premier trimestre de l’exercice, prévue le 18 novembre, dans un contexte de forte volatilité des marchés alimentée par les résultats liés à l’intelligence artificielle et les annonces économiques. Si l’adoption croissante du cloud et l’automatisation de la sécurité soutiennent une demande élevée, les acheteurs de logiciels d’entreprise restent confrontés à des questions opérationnelles : les organisations évaluent si les achats à court terme se traduiront par des gains immédiats ou par des cycles de déploiement plus longs.
La prochaine publication des résultats constitue une étape décisive pour le fournisseur de cybersécurité, après une expansion soutenue de sa base d’abonnés. Le suivi historique de ses activités met en évidence une hausse des revenus récurrents, portée par l’intelligence artificielle et l’adoption de solutions de sécurité. Les acteurs du marché doivent toutefois mettre en balance la dépendance à une expansion continue des abonnements et la rigueur accrue des dépenses des entreprises dans leurs principaux comptes de grande taille.
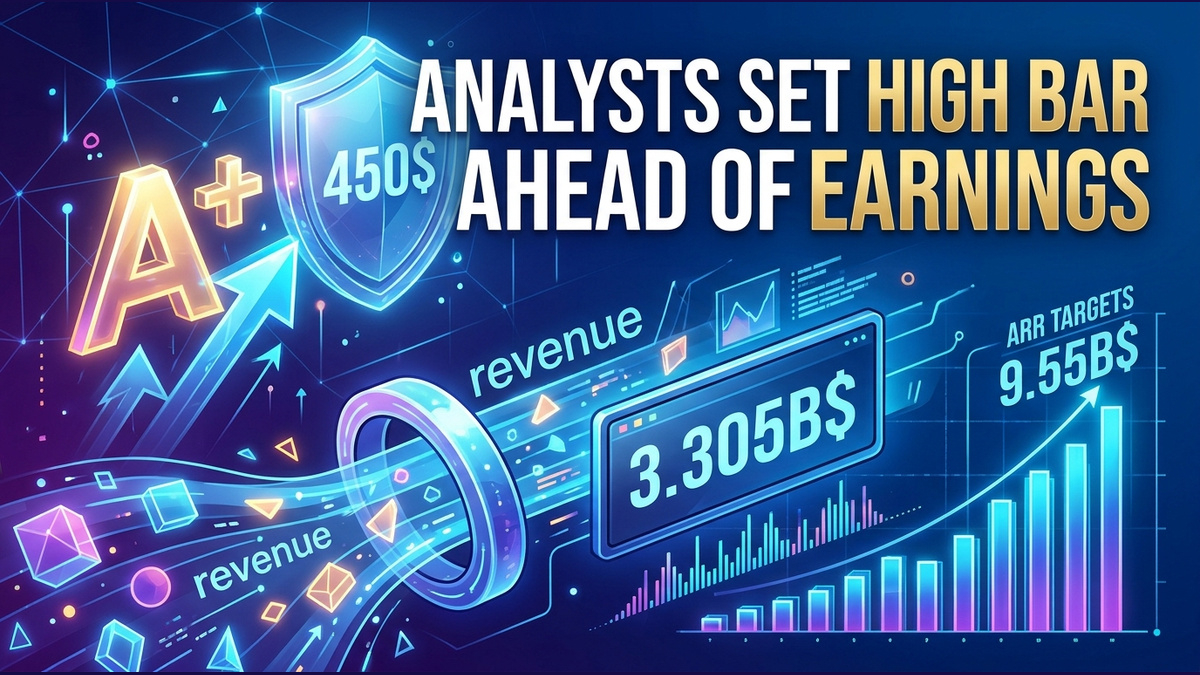
Les estimations de Wall Street reflètent des attentes opérationnelles élevées à l’approche de la date de publication des résultats. Les prévisions des analystes qui recommandent l’achat et fixent un objectif de cours de 450 dollars anticipent que le revenu récurrent annualisé de la sécurité de nouvelle génération dépassera les points médians des prévisions d’environ deux points de pourcentage, pour atteindre 9,55 milliards de dollars, tandis que le chiffre d’affaires trimestriel total avoisinerait 3,305 milliards de dollars.
Malgré ces attentes optimistes, des contraintes prudentes pourraient dicter la discipline de la direction en matière de prévisions. Les tendances historiques indiquent que les dirigeants pourraient rester prudents concernant les objectifs de l’exercice 2027 et limiter strictement les révisions des prévisions à l’ampleur des résultats trimestriels supérieurs aux attentes effectivement réalisés. Cette approche souligne la possibilité que les résultats supérieurs aux prévisions ne donnent pas lieu à des révisions plus importantes des objectifs.
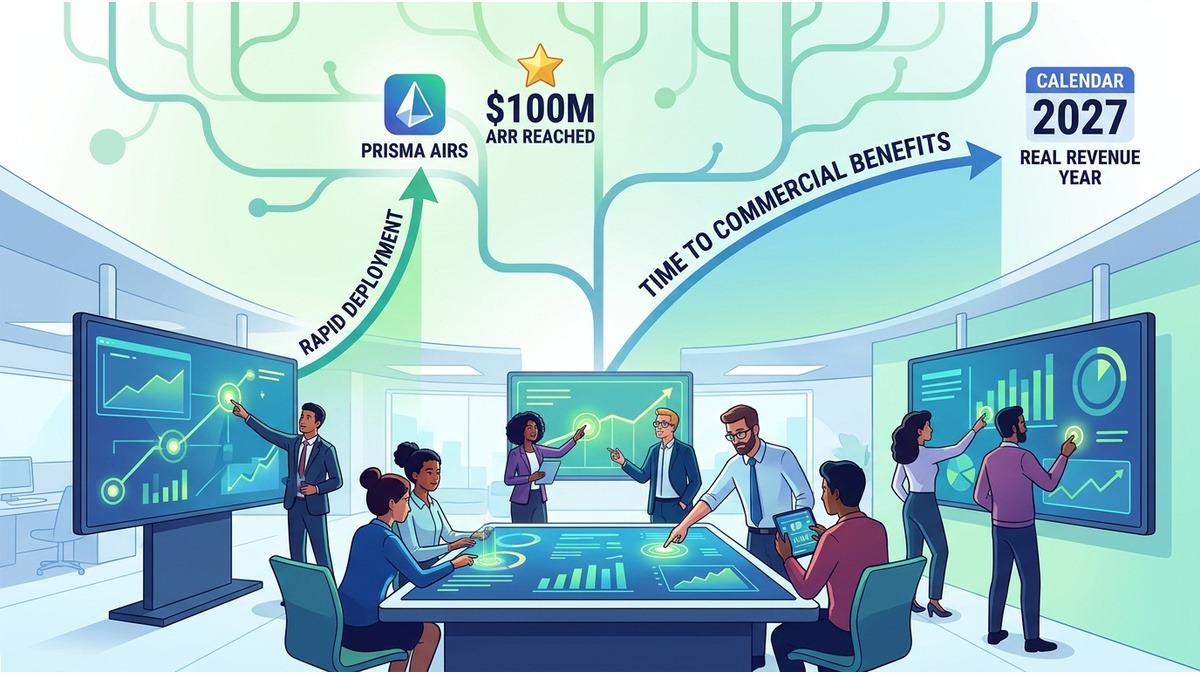
Les vérifications auprès des partenaires révèlent également des échéanciers de déploiement précis pour les principaux produits de sécurité. Bien que Prisma AIRS ait atteint 100 millions de dollars de revenus récurrents annualisés au dernier trimestre, marquant ainsi la montée en puissance la plus rapide de l’histoire de l’entreprise, les évaluations des partenaires considèrent toujours 2027 comme la première véritable année de revenus. Cela montre qu’il faudra du temps pour que les retombées commerciales importantes se concrétisent pleinement auprès des différents comptes clients.
La progression opérationnelle dépend également de l’intégration et de l’expansion à la suite des acquisitions récentes. Les attentes de croissance reposent sur les ventes croisées de CyberArk et de Chronosphere, notamment sur les migrations de charges de travail au fur et à mesure qu’OpenAI franchit les étapes de sa migration. Le maintien des performances des abonnements associés aux pare-feu, de Prisma SASE et des offres XSIAM reste essentiel pour préserver les trajectoires de croissance prévues.
Les antécédents des analystes en matière de prévisions illustrent également la variabilité statistique inhérente aux évaluations des éditeurs de logiciels d’entreprise. Les données de performance évaluées indiquent que l’analyste affiche un taux de réussite historique de 55 % pour ses recommandations passées, avec un rendement moyen de 10,5 %. Ces données historiques montrent que même les analyses de marché les plus réputées comportent un risque mesurable lorsque les conditions évoluent.