
Comment réagir à l’ouverture des marchés sud-coréen, hongkongais et chinois face aux valeurs du stockage ?
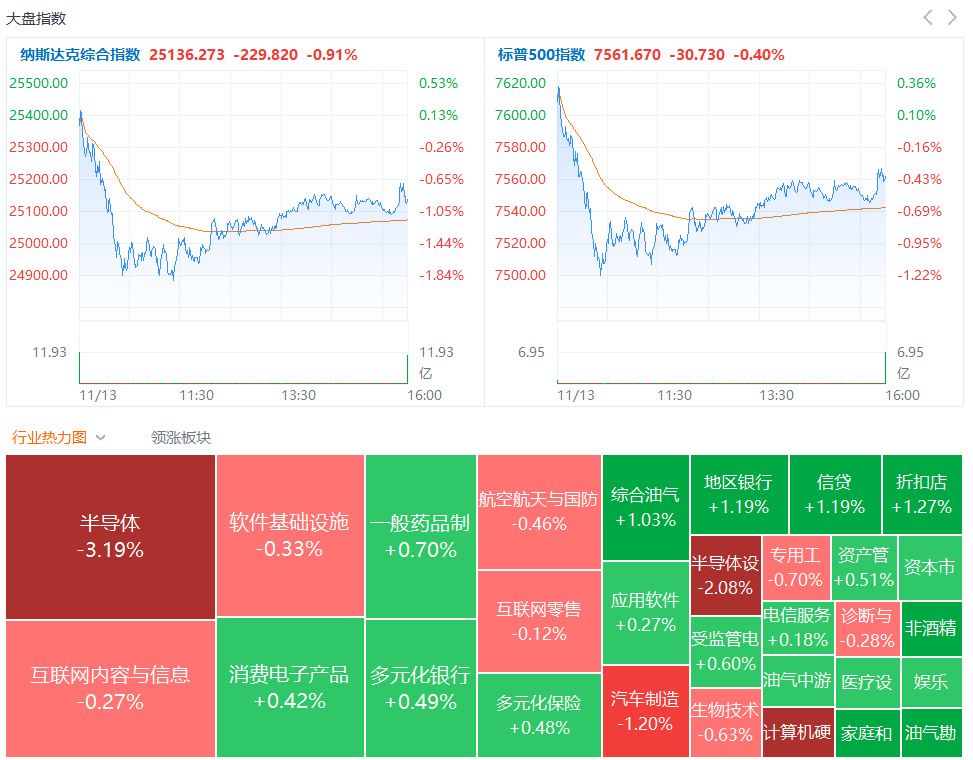
Vendredi, la plus forte baisse à Wall Street n’a pas touché le Dow Jones, mais le Nasdaq : le Dow a même progressé de 0,10 %, tandis que le Nasdaq a plongé de 0,91 %. Le secteur technologique a accusé le plus fort recul, avec une baisse de 1,70 %.
Qu’est-ce que cela signifie ? Que le marché ne « baisse » pas vraiment : il « change de table ». Les investisseurs quittent celle de l’IA pour se déplacer vers les biens de consommation de base et l’énergie.
Les répercussions de la démission du PDG de Nvidia ne sont pas encore dissipées. HSBC a directement abaissé sa recommandation à « conserver », entraînant les fabricants de puces mémoire dans sa chute.
En Asie-Pacifique, l’activité a été tout aussi intense : le KOSPI sud-coréen a gagné 4,56 % sur la semaine, mais SK Hynix l’a fait reculer de 3 % vendredi à lui seul. Le Hang Seng a perdu 3,45 % sur la semaine ; le Hang Seng Tech a été pris en étau entre les fluctuations des valeurs technologiques internationales et les taux du dollar. Le Shanghai Composite a cédé 0,41 % sur la semaine, semblant mieux résister que les autres. Mais le coefficient de corrélation entre le ChiNext et les valeurs des semi-conducteurs coréennes et japonaises atteint 0,91 : ne vous imaginez pas à l’abri.
Le véritable risque du week-end ne vient pas des marchés actions, mais des taux d’intérêt.
Vendredi matin, Collins, de la Fed de Boston, déclarait encore que « la politique monétaire est orientée vers un resserrement, et de nouvelles mesures devraient arriver bientôt ». Waller avait déjà évoqué une « hausse de 50 points de base en décembre », et le marché évaluait à 87 % la probabilité d’une hausse de 25 points de base en décembre.
La semaine prochaine, le compte rendu de la réunion de la Fed, les chiffres des ventes au détail et les résultats de Nvidia vont se succéder. Le moindre imprévu dans l’un de ces événements pourrait obliger les marchés coréen, hongkongais et chinois à digérer d’abord le sentiment négatif venu de Wall Street à l’ouverture.
Concrètement : lundi à l’ouverture, ne courez pas après un rebond des valeurs technologiques. Privilégiez une approche défensive et observez d’abord l’ouverture du marché coréen.
Si le KOSPI ouvre en baisse de plus de 1 % et que SK Hynix continue de mener le recul, le Hang Seng Tech devrait probablement suivre. Ne vous précipitez pas non plus pour acheter à bon compte les valeurs technologiques chinoises : attendez que les volumes se réduisent après la première vague de ventes paniques, puis voyez si la demande se manifeste.
Ce qui mérite vraiment l’attention, ce sont plutôt les valeurs défensives chinoises encore à bas niveau et décorrélées du thème de l’IA, ainsi que les flux des capitaux étrangers via Stock Connect durant la première demi-heure après l’ouverture. Si ces capitaux ne vendent pas massivement, le marché chinois pourrait « ouvrir en baisse puis consolider au plancher », plutôt que connaître une « ouverture en baisse suivie d’une chute brutale ».$KORU $ZHONGJI $UNITREE
Vendredi, la plus forte baisse à Wall Street n’a pas touché le Dow Jones, mais le Nasdaq : le Dow a même progressé de 0,10 %, tandis que le Nasdaq a plongé de 0,91 %. Le secteur technologique a accusé le plus fort recul, avec une baisse de 1,70 %.
Qu’est-ce que cela signifie ? Que le marché ne « baisse » pas vraiment : il « change de table ». Les investisseurs quittent celle de l’IA pour se déplacer vers les biens de consommation de base et l’énergie.
Les répercussions de la démission du PDG de Nvidia ne sont pas encore dissipées. HSBC a directement abaissé sa recommandation à « conserver », entraînant les fabricants de puces mémoire dans sa chute.
En Asie-Pacifique, l’activité a été tout aussi intense : le KOSPI sud-coréen a gagné 4,56 % sur la semaine, mais SK Hynix l’a fait reculer de 3 % vendredi à lui seul. Le Hang Seng a perdu 3,45 % sur la semaine ; le Hang Seng Tech a été pris en étau entre les fluctuations des valeurs technologiques internationales et les taux du dollar. Le Shanghai Composite a cédé 0,41 % sur la semaine, semblant mieux résister que les autres. Mais le coefficient de corrélation entre le ChiNext et les valeurs des semi-conducteurs coréennes et japonaises atteint 0,91 : ne vous imaginez pas à l’abri.
Le véritable risque du week-end ne vient pas des marchés actions, mais des taux d’intérêt.
Vendredi matin, Collins, de la Fed de Boston, déclarait encore que « la politique monétaire est orientée vers un resserrement, et de nouvelles mesures devraient arriver bientôt ». Waller avait déjà évoqué une « hausse de 50 points de base en décembre », et le marché évaluait à 87 % la probabilité d’une hausse de 25 points de base en décembre.
La semaine prochaine, le compte rendu de la réunion de la Fed, les chiffres des ventes au détail et les résultats de Nvidia vont se succéder. Le moindre imprévu dans l’un de ces événements pourrait obliger les marchés coréen, hongkongais et chinois à digérer d’abord le sentiment négatif venu de Wall Street à l’ouverture.
Concrètement : lundi à l’ouverture, ne courez pas après un rebond des valeurs technologiques. Privilégiez une approche défensive et observez d’abord l’ouverture du marché coréen.
Si le KOSPI ouvre en baisse de plus de 1 % et que SK Hynix continue de mener le recul, le Hang Seng Tech devrait probablement suivre. Ne vous précipitez pas non plus pour acheter à bon compte les valeurs technologiques chinoises : attendez que les volumes se réduisent après la première vague de ventes paniques, puis voyez si la demande se manifeste.
Ce qui mérite vraiment l’attention, ce sont plutôt les valeurs défensives chinoises encore à bas niveau et décorrélées du thème de l’IA, ainsi que les flux des capitaux étrangers via Stock Connect durant la première demi-heure après l’ouverture. Si ces capitaux ne vendent pas massivement, le marché chinois pourrait « ouvrir en baisse puis consolider au plancher », plutôt que connaître une « ouverture en baisse suivie d’une chute brutale ».$KORU $ZHONGJI $UNITREE