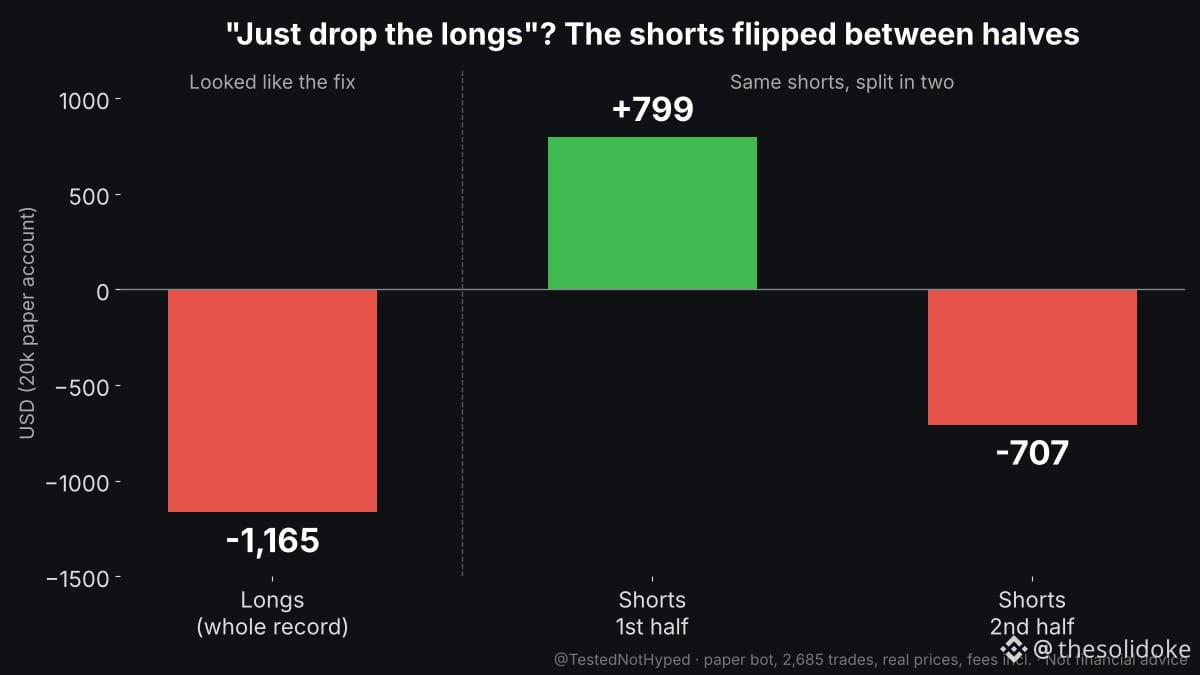
Les données de mon bot de trading en simulation indiquaient : abandonne les positions longues. Elles ont perdu 1 165 USD. J’ai donc séparé les positions courtes en deux : +799, puis -707.
Le bot exploite les écarts de prix sur les contrats à terme de Binance. Compte de simulation, prix réels, 2 685 transactions. Ce week-end, j’ai fait ma première revue hebdomadaire de tous mes bots, en commençant par le pire.
La solution semblait évidente : ne garder que les positions courtes. Avant de changer de stratégie, j’ai vérifié les résultats des positions courtes dans les deux moitiés de l’historique :
• première moitié : +799 USD
• deuxième moitié : -707 USD
Même règle, résultat opposé. « Les positions longues perdent, les courtes gagnent » : c’était une question de timing, pas un avantage statistique. Abandon de la modification.
L’inverse s’est produit avec mon meilleur bot de simulation : ses 5 positions longues ont perdu 569 USD. Sur l’historique de 2021 à 2026, les positions longues étaient rentables lors des deux périodes de test. Là non plus, aucune modification.
Ma règle, désormais : un schéma doit se vérifier dans les deux moitiés des données avant que je prenne position en fonction de celui-ci.
Avez-vous déjà supprimé un côté d’une stratégie après une série de pertes ? 👇
Ceci n’est pas un conseil financier. Résultats en simulation, prix réels, frais inclus.
#TradingBots #algoTrading #bitcoin $BTC
Le bot exploite les écarts de prix sur les contrats à terme de Binance. Compte de simulation, prix réels, 2 685 transactions. Ce week-end, j’ai fait ma première revue hebdomadaire de tous mes bots, en commençant par le pire.
La solution semblait évidente : ne garder que les positions courtes. Avant de changer de stratégie, j’ai vérifié les résultats des positions courtes dans les deux moitiés de l’historique :
• première moitié : +799 USD
• deuxième moitié : -707 USD
Même règle, résultat opposé. « Les positions longues perdent, les courtes gagnent » : c’était une question de timing, pas un avantage statistique. Abandon de la modification.
L’inverse s’est produit avec mon meilleur bot de simulation : ses 5 positions longues ont perdu 569 USD. Sur l’historique de 2021 à 2026, les positions longues étaient rentables lors des deux périodes de test. Là non plus, aucune modification.
Ma règle, désormais : un schéma doit se vérifier dans les deux moitiés des données avant que je prenne position en fonction de celui-ci.
Avez-vous déjà supprimé un côté d’une stratégie après une série de pertes ? 👇
Ceci n’est pas un conseil financier. Résultats en simulation, prix réels, frais inclus.
#TradingBots #algoTrading #bitcoin $BTC