


Au matin du 15 nov. (JST), le Bitcoin s’échangeait autour de 63 793 $, en baisse de 6 % sur 24 heures, tandis que l’ETH reculait d’environ 10 %. La faiblesse de la demande au comptant et les sorties de fonds des ETF continuaient de peser sur le marché, en plus des taux d’intérêt élevés et d’un dollar fort.
Selon Farside Investors, les ETF Bitcoin au comptant américains ont enregistré 1,065 milliard de dollars de sorties nettes entre le 9 et le 13 nov., dont 185,4 millions le 13 nov. Il s’agissait de leur septième séance consécutive de sorties nettes. Les pertes du week-end sont survenues alors que les ETF étaient fermés.
Les liquidations de BTC ont atteint environ 683,6 millions de dollars, dont 92 % de positions longues, mais le taux de financement est resté positif, à 0,0020 % toutes les huit heures. Le désendettement était en cours, mais les positions haussières n’avaient pas disparu.
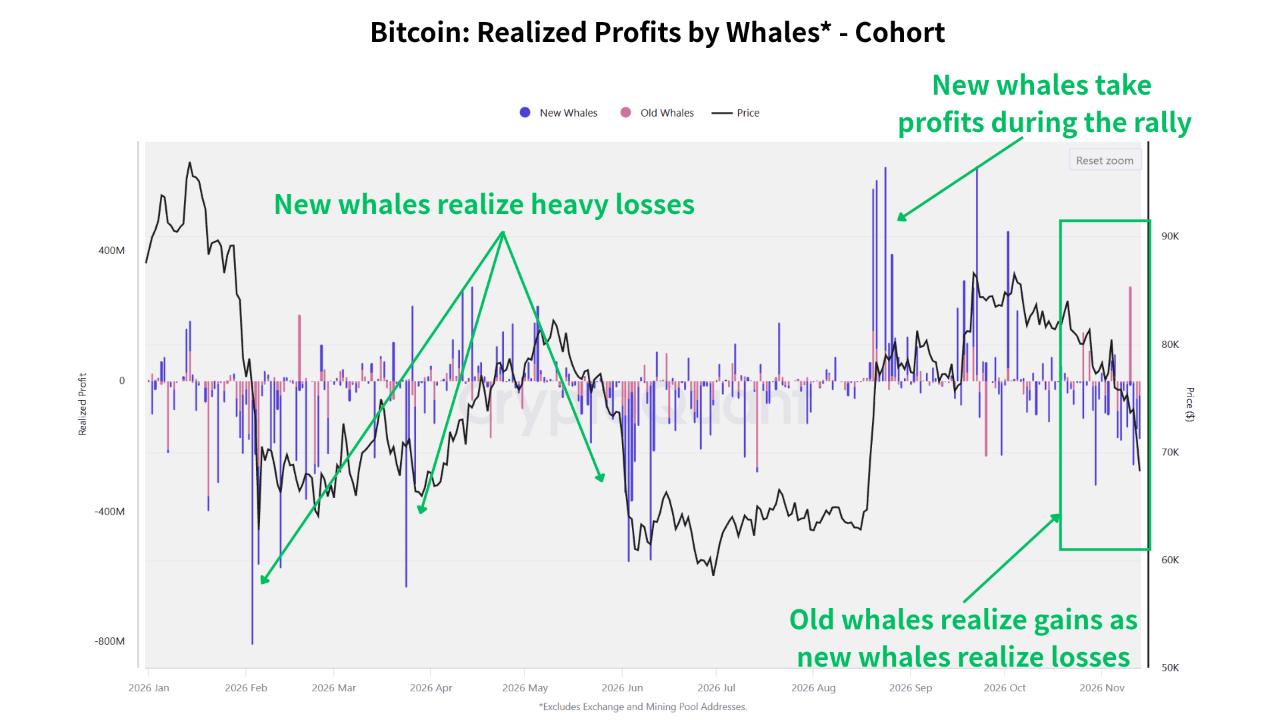
« Bitcoin : profits réalisés par les baleines* – Cohorte » de CryptoQuant révèle différentes pressions chez les grands détenteurs. Les nouvelles baleines ont réalisé des pertes, tandis que les anciennes ont enregistré 293,7 millions de dollars de profits réalisés le 10 novembre. Les détenteurs ayant acheté à bas prix peuvent prendre leurs gains, même si les acheteurs récents perdent de l’argent.
Cela peut coexister avec une accumulation par d’autres baleines. Le profit réalisé mesure les gains associés aux coins déplacés, et non le total des ventes ni l’exécution confirmée d’ordres sur les plateformes d’échange.
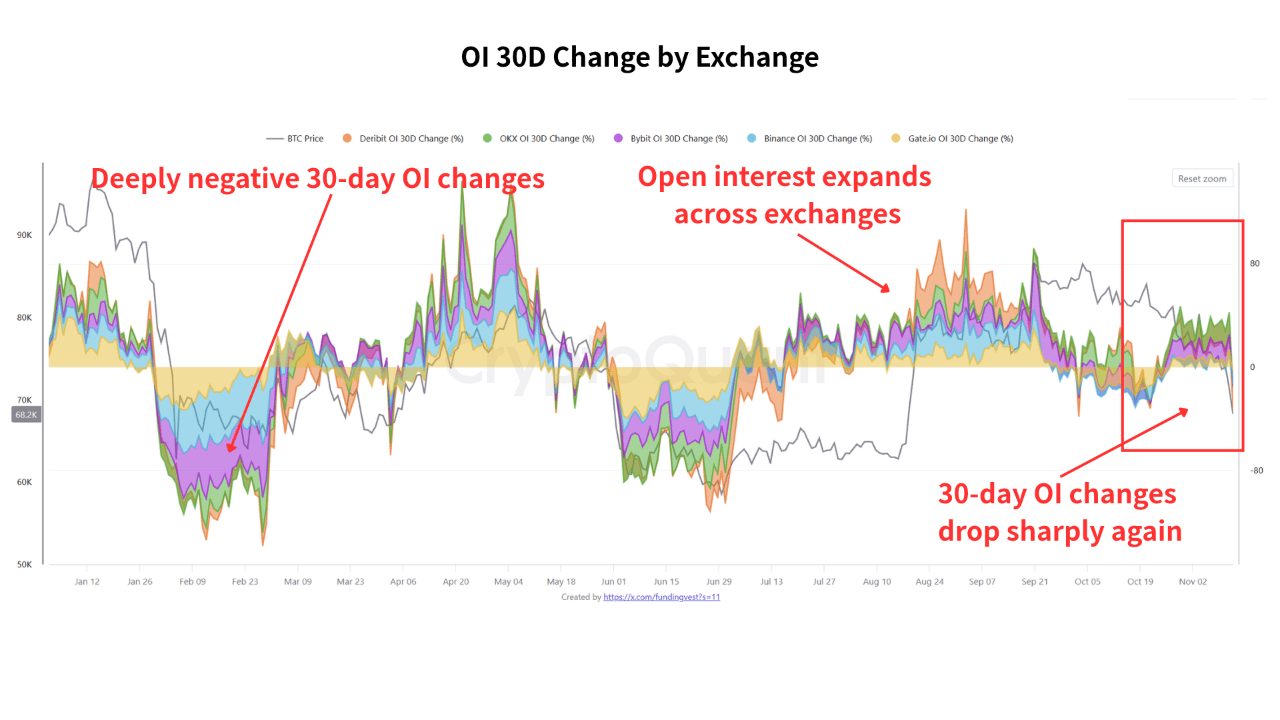
« Variation de l’OI sur 30 jours par plateforme d’échange » révèle des positions inégales. Une mise à jour du 13 novembre indiquait +17 % pour OKX, +14 % pour Bybit et -3 % pour Binance. L’extrémité la plus récente du graphique chute fortement ; les chiffres antérieurs ne doivent pas être considérés comme les valeurs actuelles.
CoinGlass indiquait une baisse de 7,48 % de l’intérêt ouvert du BTC en dollars, mais de seulement 1,54 % en BTC. La baisse des prix explique une grande partie du recul en dollars : cela ne prouve donc pas un désendettement complet.
L’OI inclut les positions longues et courtes ; sa baisse peut être due à des clôtures volontaires, à des liquidations ou à des expirations.
Mon avis : le répit lié aux liquidations pourrait permettre un rebond, mais un creux durable nécessite des achats au comptant soutenus, une prise de profits plus modérée des baleines et une amélioration des flux des ETF. Une simple baisse des ventes ne suffit pas.
Rédigé par XWIN Japan