
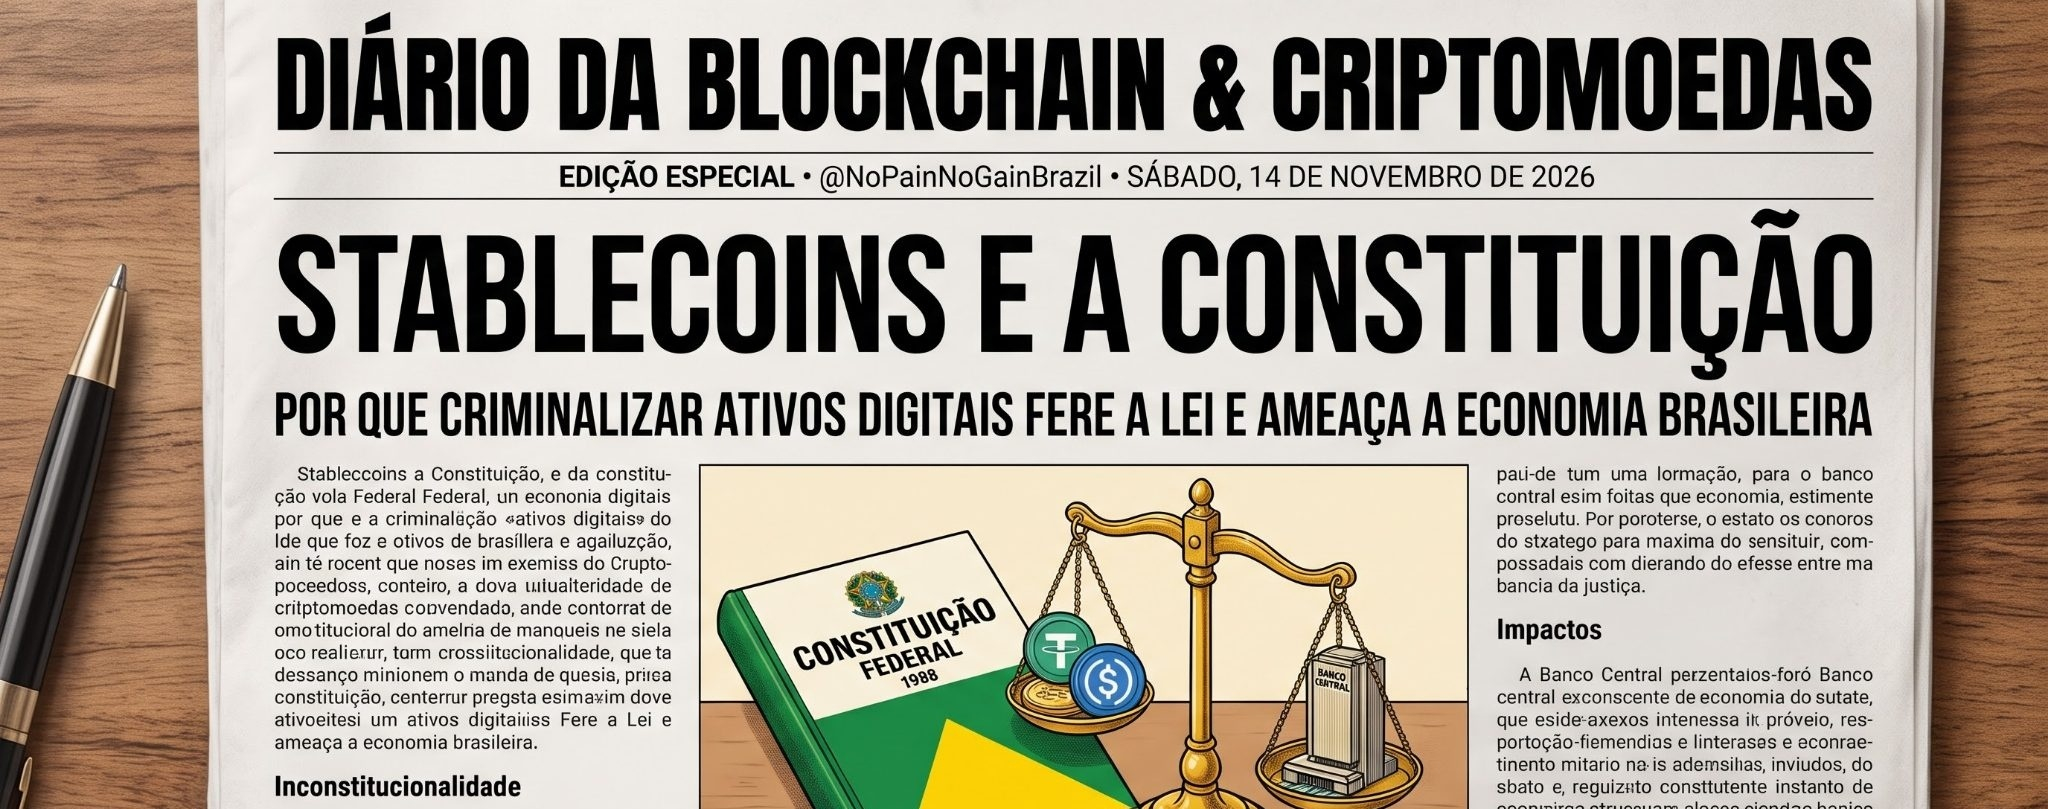
Os debates regulatórios envolvendo a possibilidade de o Banco Central do Brasil (BCB) endurecer o cerco contra as stablecoins — chegando ao ponto de associar seu uso generalizado à lavagem de dinheiro ou à ilegalidade — acenderam um alerta vermelho no mercado cripto e jurídico nacional.
📰 A origem do alerta: o que foi dito nos bastidores
O estopim dessa discussão veio à tona após uma reportagem publicada pelo portal Livecoins revelar declarações feitas em reunião fechada à imprensa por Gerson Romantini, Chefe de Divisão do Banco Central do Brasil, durante um evento na Exchange Informática com empresas do setor. Segundo o relato, o representante da autarquia afirmou que, mesmo quando o capital de um cidadão tem origem perfeitamente lícita ("dinheiro bom"), o simples ato de convertê-lo e transitar pelo mercado de stablecoins atribuiria a esses recursos uma "marca de dinheiro ruim", passando a caracterizar lavagem de dinheiro — além de comparar o segmento a uma evolução do "dólar cabo" e sinalizar possíveis restrições para que fintechs operem nesse mercado.
Embora o tema ainda passe por discussões técnicas e consultas públicas sobre regras cambiais e prevenção à lavagem de dinheiro (PLD/FT), a simples cogitação de tratar stablecoins como ilícitas por natureza esbarra em barreiras constitucionais sólidas e traz consequências econômicas profundas.
⚖️ 1. Por que essa medida seria inconstitucional?
No ordenamento jurídico brasileiro, uma autarquia reguladora não possui poder ilimitado para criar proibições penais ou presumir crimes sem respaldo legal:
• Princípio da Legalidade (Art. 5º, II, da CF/88): A Constituição estabelece que "ninguém será obrigado a fazer ou deixar de fazer alguma coisa senão em virtude de lei". Apenas uma lei formal aprovada pelo Congresso Nacional pode tipificar crimes ou tornar um ativo ilegal — nunca uma norma infralegal ou resolução administrativa do Banco Central.
• Presunção de Inocência e Proporcionalidade (Art. 5º, LVII): Tratar milhões de poupadores, investidores e trabalhadores que utilizam stablecoins lastreadas em dólar como suspeitos automáticos de lavagem de dinheiro inverte o ônus da prova e pune indistintamente cidadãos de boa-fé por eventuais desvios de uma minoria.
• Livre Iniciativa e Direito de Propriedade (Art. 1º, IV, Art. 5º, XXII e Art. 170): A ordem econômica brasileira é fundada na livre iniciativa e na proteção à propriedade privada. Impedir o cidadão de custodiar ou transacionar ativos digitais lícitos viola a liberdade econômica.
• Conflito com o Marco Legal das Criptomoedas (Lei nº 14.478/2022): A legislação vigente já reconhece os ativos virtuais como legítimos no Brasil, atribuindo ao BCB o papel de supervisionar e autorizar prestadoras de serviços (VASPs), e não o de banir ou criminalizar a tecnologia em si.
🏛️ 2. Por que o Banco Central cogitaria esse caminho?
Para entender a postura do regulador, é preciso observar tanto os argumentos institucionais quanto os incentivos macroeconômicos por trás da decisão:
• Controle Cambial e Arrecadação: Dados da própria Receita Federal e do BCB mostram que as stablecoins (como USDT e USDC) respondem pela maior parte do volume cripto movimentado no país. Na prática, elas funcionam como uma via rápida de dolarização fora do sistema bancário tradicional — sem a incidência imediata de IOF ou spreads bancários elevados.
• Prevenção à Lavagem de Dinheiro (PLD) e Padrões Internacionais: O BCB busca alinhar o Brasil às diretrizes do GAFI (Grupo de Ação Financeira Internacional), exigindo rastreabilidade (Travel Rule) e pressionando contra transferências para carteiras de autocustódia, sob o argumento de combater crimes financeiros e evasão de divisas.
• Proteção ao Monopólio Monetário e ao Drex: A adoção em massa de dólares digitais privados enfraquece a demanda pelo Real em momentos de incerteza fiscal e cria concorrência direta para a infraestrutura estatal do Pix e do futuro Drex (moeda digital do Banco Central).
📉 3. Como isso influenciaria a economia brasileira?
Caso uma restrição severa ou criminalização de facto avançasse, os efeitos colaterais para o Brasil seriam imediatos:
1. Efeito Reverso na Transparência (Migração para o Informal): Em vez de acabar com o uso de stablecoins, proibições em corretoras reguladas empurram os usuários para redes P2P informais e protocolos descentralizados no exterior — tornando o rastreamento de ilícitos muito mais difícil para as próprias autoridades.
2. Fuga de Capital e Inovação: Fintechs, startups de Web3 e investidores institucionais transfeririam operações e liquidez para jurisdições com segurança jurídica, reduzindo empregos qualificados e arrecadação tributária no país.
3. Aumento de Custos para Trabalhadores e Empresas: Exportadores de serviços, freelancers que recebem do exterior e importadores que usam stablecoins para reduzir custos e tempo de liquidação voltariam a depender exclusivamente de remessas tradicionais mais caras e lentas.
4. Perda de Proteção Patrimonial do Varejo: Para o pequeno poupador brasileiro, as stablecoins representam a forma mais democrática e acessível de proteção cambial contra a inflação e a desvalorização do Real. Restringi-las concentra o acesso ao dólar apenas nas camadas de maior renda.
📌 Conclusão
Combater a lavagem de dinheiro é um dever legítimo do Estado, mas o caminho constitucional passa por fiscalização inteligente e cooperação com plataformas reguladas — jamais pela criminalização de uma tecnologia inteira. Em uma economia cada vez mais digital, tentar barrar o fluxo de valor por decreto apenas isola o país da inovação global.
⚠️ Aviso Legal (DYOR): Este conteúdo tem caráter exclusivamente informativo, educacional e analítico, não constituindo recomendação de investimento ou consultoria jurídica. Faça sua própria pesquisa (DYOR — Do Your Own Research) antes de tomar qualquer decisão financeira.
#BancoCentral #EconomiaBrasil #Criptomoedas #Stablecoins #USDT