
Au cours des dernières 24 heures, les marchés mondiaux des capitaux ont subi de multiples pressions.
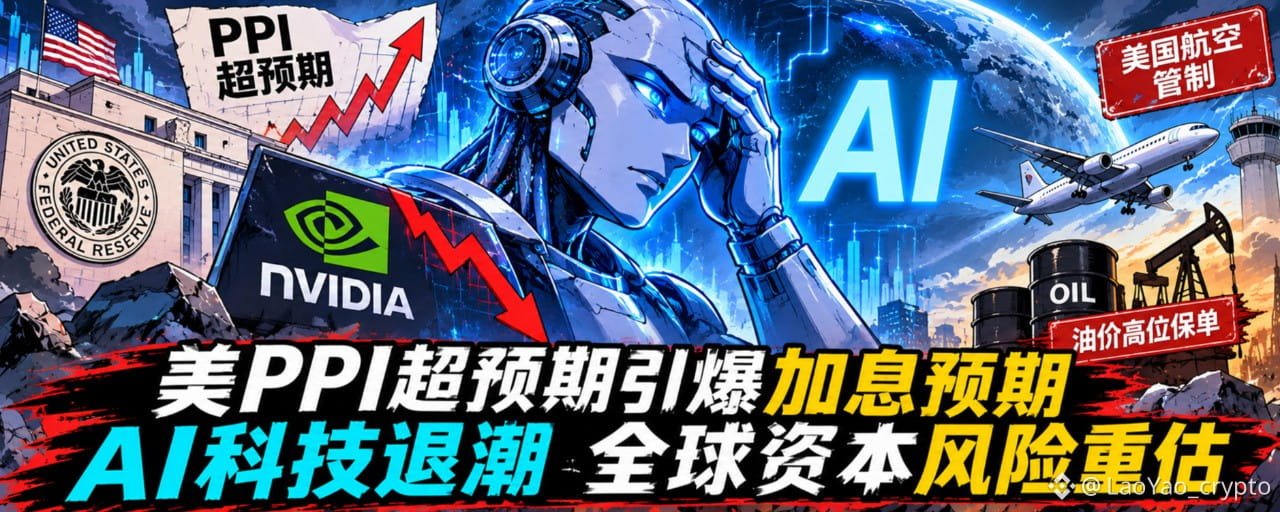
L’indice des prix à la production (IPP) américain d’octobre a dépassé les prévisions, ravivant la persistance de l’inflation. Deux responsables de la Réserve fédérale ont successivement envoyé des signaux restrictifs, soulignant que l’inflation risquait encore de repartir à la hausse et qu’il ne fallait pas assouplir trop tôt la politique monétaire.
La logique des échanges sur les marchés est en train d’évoluer :
Rebond de l’inflation → hausse des anticipations de relèvement des taux → hausse des rendements des bons du Trésor américain → raffermissement du dollar → pression sur les valorisations des valeurs technologiques → contraction de la liquidité sur le marché des cryptomonnaies
Dans le même temps, les informations liées à Nvidia (Nvidia, $NVDAB ) continuent de perturber le secteur des technologies de l’IA. Le marché commence à réévaluer les limites de valorisation de l’industrie de l’IA et le rendement des capitaux investis.
📌 Deux événements liés aux infrastructures technologiques méritent également notre attention :
- Les États-Unis ont émis un ordre d’immobilisation des vols, perturbant gravement l’ensemble du système aérien du pays. L’enquête porte principalement sur un système de contrôle du trafic aérien assisté par l’IA.
- Plusieurs services cloud et applications bureautiques de Microsoft ont connu une panne de grande ampleur, touchant de nombreuses entreprises et administrations.
Au-delà de l’engouement pour les investissements dans l’IA, la fiabilité des infrastructures technologiques devient également un enjeu d’intérêt pour les marchés financiers.
🧱 Géopolitique : les risques au Moyen-Orient s’intensifient de nouveau
La Maison-Blanche et ses alliés du G7 coordonnent leurs efforts pour assurer la sécurité de la navigation en mer Rouge et dans le détroit d’Ormuz, craignant qu’une hausse des prix de l’énergie ne pèse davantage sur la consommation américaine et l’inflation.
Les primes d’assurance maritime augmentent et les détours des pétroliers renchérissent les coûts de transport, mais aucun blocus généralisé n’a été constaté pour l’instant.
Les risques géopolitiques restent l’un des principaux facteurs qui influencent la tarification mondiale de l’énergie.
💹 Répercussions sur les marchés : l’inflation et les taux reprennent le dessus
Hausse des rendements des bons du Trésor américain, renforcement du dollar, pression sur les valeurs technologiques américaines, pétrole évoluant à des niveaux élevés et métaux précieux affichant des performances divergentes.
L’indice PPI américain d’octobre a dépassé les attentes ; le marché réévalue la trajectoire de la politique monétaire de la Réserve fédérale en décembre.
Le marché actions japonais bénéficie, quant à lui, des anticipations d’un renforcement de la compétitivité des exportations lié à la dépréciation du yen.
📊 Marché obligataire : les rendements des bons du Trésor américain restent élevés
Obligations du Trésor américain à 2 ans : 4.848%
Obligations du Trésor américain à 10 ans : 5.137%
Obligations du Trésor américain à 30 ans : 5.468%
Obligations d’État japonaises à 10 ans : 2.860%
La persistance de l’inflation mesurée par le PPI a dépassé les attentes, et le marché a revu à la hausse ses anticipations de futures hausses des taux.
Les taux à court terme reflètent les anticipations de politique monétaire, tandis que les taux à long terme sont également influencés par le déficit budgétaire, l’offre de bons du Trésor et la prime de terme.
Le maintien des rendements des bons du Trésor américain à des niveaux élevés signifie que la pression liée à l’actualisation des valorisations des actifs risqués mondiaux persiste.
📈 Actions américaines : nette divergence entre valeurs technologiques de croissance et valeurs traditionnelles
Nasdaq : -0.91%
S&P 500 : -0.40%
Dow Jones : +0.10%
Les trois grands indices évoluent de manière divergente.
Les valeurs traditionnelles et les secteurs défensifs résistent relativement bien ; le Dow Jones conserve une légère hausse ;
Les secteurs des puces dédiées à l’IA et des valeurs technologiques de croissance restent sous pression.
Le marché ne se contente plus de miser sur les perspectives de croissance de l’IA : il réexamine désormais la capacité des entreprises technologiques à concrétiser leurs bénéfices et la justesse de leurs valorisations.
🛢️ Pétrole : les risques géopolitiques entretiennent une évolution volatile à des niveaux élevés
WTI : 88.56 dollars/baril, -0.20%
Brent : 96.34 dollars/baril, +0.54%
Les risques géopolitiques au Moyen-Orient soutiennent la prime du pétrole Brent.
Cependant, le rebond de l’inflation américaine et le renforcement des anticipations de hausse des taux alimentent les craintes de ralentissement de l’économie mondiale, limitant une nouvelle progression des cours du pétrole.
Le marché reste principalement focalisé sur la sécurité de la navigation dans le détroit d’Ormuz et sur les éventuelles perturbations de l’approvisionnement énergétique.
🥇 Métaux précieux : la hausse des rendements pèse sur l’or
Or : 3887.60 $/once, +0.06%
Argent : 48.65 $/once, -2.83%
La hausse des rendements réels des bons du Trésor américain et le renforcement du dollar pèsent sur l’or.
Les risques géopolitiques apportent toutefois un certain soutien lié à la recherche de valeurs refuges.
La divergence entre l’or et l’argent reflète le rééquilibrage en cours entre les risques liés à la politique monétaire et la demande de valeurs refuges face aux tensions géopolitiques.
💸 Devises : le dollar se renforce, le yen reste sous pression
Indice du dollar : 103.412, +0.23%
Dollar/yen : 159.78
Euro/dollar : 1.1023
Yuan offshore : 6.6741
Les données sur l’inflation américaine renforcent les anticipations de taux durablement élevés et soutiennent le dollar.
Le yen reste faible ; le marché surveille de près une éventuelle intervention des autorités japonaises sur le marché des changes.
💸 Web3 : le resserrement macroéconomique et la liquidation des positions à effet de levier se conjuguent
Au cours des dernières 24 heures, le marché des cryptomonnaies a poursuivi sa baisse.
Les anticipations de hausses des taux, le recul des valeurs technologiques liées à l’IA, les sorties de capitaux des ETF et les liquidations de positions à effet de levier exercent une pression cumulée.
La capitalisation totale du marché des cryptomonnaies a nettement diminué. Les principaux actifs ont atteint leur plus bas niveau depuis près de trois mois, tandis que le sentiment du marché est tombé dans la zone de peur extrême.
📌 Principales données de marché
Capitalisation totale des cryptomonnaies : environ 2.33—2.36 billions de dollars, en baisse d’environ 6%—8% sur 24 heures.
$BTC : 68,000 dollars, avec un plus bas intrajournalier de 67,555 dollars, son niveau le plus bas depuis août ; capitalisation totale d’environ 1.38 billion de dollars.
$ETH : environ 1,930 dollars, en baisse dans le sillage du BTC. Les écosystèmes DeFi et L2 sont également sous pression, tandis que les ETF Ethereum continuent de subir des sorties de capitaux.
La part du BTC dans le marché a légèrement augmenté, ce qui reflète davantage une concentration des capitaux sur les actifs dominants qu’un retour de nouveaux achats volontaires sur le marché.
🧘 Philosophie du marché crypto : le capital redéfinit les notions de risque et de valeur
Au cours des dernières 24 heures, les marchés financiers mondiaux ont procédé à une réévaluation des risques sur plusieurs fronts :
Narratif de l’IA : la polémique autour de Jensen Huang continue de s’amplifier, les valorisations des valeurs technologiques liées à l’IA sont sous pression et le marché commence à examiner le rendement des investissements dans le secteur.
Cycle politique : après les élections de mi-mandat américaines, les anticipations concernant les politiques publiques se répercutent progressivement sur le secteur technologique, les marchés financiers et la réglementation des cryptomonnaies.
Géopolitique : les risques au Moyen-Orient s’intensifient de nouveau, soutenant les prix de l’énergie et ravivant les anticipations de reflation.
Politique monétaire : les responsables de la Réserve fédérale envoient des signaux restrictifs et les anticipations de hausse des taux se renforcent à nouveau.
Capital mondial : les rendements des bons du Trésor américain restent élevés, le dollar se renforce et les actifs risqués mondiaux subissent une pression liée à l’actualisation de leurs valorisations.
L’essentiel de cette correction ne tient pas seulement à la baisse des prix des actifs : la logique de valorisation du capital est en train de changer.
Auparavant, le marché était prêt à payer une prime élevée pour les perspectives de croissance de l’IA ;
désormais, le capital s’interroge sur le rendement des investissements.
Auparavant, le marché des cryptomonnaies dépendait davantage de l’expansion de la liquidité ;
désormais, les taux d’intérêt, le dollar et les flux de capitaux institutionnels redéterminent les valorisations du marché.
De la géopolitique à la politique monétaire, de la finance traditionnelle aux actifs numériques, le capital mondial traverse une phase de nouvelle évaluation des risques à l’échelle de plusieurs marchés.
Pour les investisseurs, l’essentiel n’est pas de prédire chaque fluctuation à court terme, mais de reconnaître les changements du cycle des capitaux et de comprendre d’où viennent les risques et vers quels secteurs ils vont se propager.
Observer le capital à travers la philosophie de l’esprit, discerner les tendances à l’aune des cycles. Suivre le mouvement plutôt que de s’y opposer avec témérité.
⚠️ Les propos ci-dessus sont des opinions personnelles, destinées uniquement à l’observation et aux échanges sur les marchés.
La situation géopolitique évolue rapidement. Veuillez tenir compte des risques liés aux positions et à l’effet de levier. Ceci ne constitue pas un conseil en investissement.
📌 LaoYao (@LaoYao_crypto )
Observer le capital à travers la philosophie de l’esprit et discerner les tendances à l’aune des cycles ; trouver des certitudes dans l’incertitude et ancrer la valeur au milieu des fluctuations.