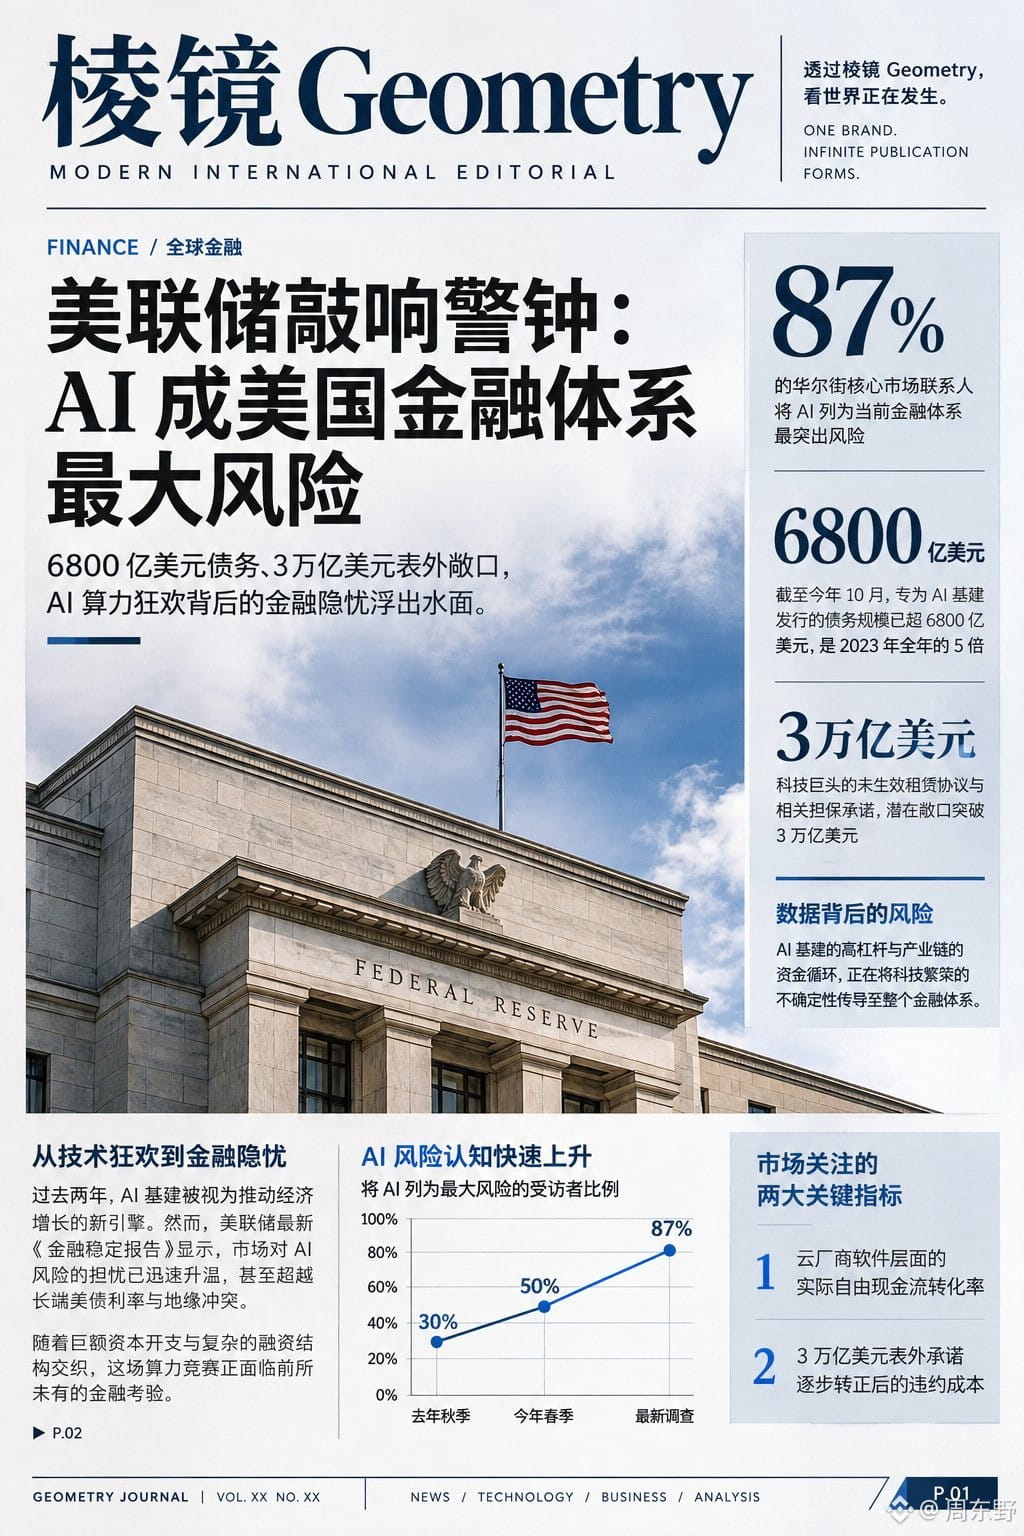
Un rapport majeur que la Réserve fédérale vient de publier qualifie directement l’engouement de Wall Street pour la puissance de calcul de l’IA de plus grand risque financier des États-Unis.
Dans le dernier Rapport sur la stabilité financière de la Fed, pas moins de 87 % des acteurs des marchés interrogés citent l’IA comme la principale menace pour le système financier, contre 50 % au printemps, soit une forte hausse.
Le rapport révèle le fort effet de levier qui se cache derrière les flux de trésorerie apparemment abondants des géants de la tech : jusqu’en octobre, les émissions obligataires liées aux infrastructures de l’IA ont dépassé les 680 milliards de dollars, soit cinq fois le total de l’année 2023 et près d’un tiers des obligations d’entreprises non financières de catégorie investissement.
Plus discrets encore, les engagements de crédit-bail et de garantie hors bilan, qui dépassent les 3 000 milliards de dollars. Si la demande de puissance de calcul en aval est inférieure aux attentes, ces expositions cachées pourraient se transformer en véritables gouffres de dette.
Plus inquiétant encore : les mécanismes de financement circulaire au sein de la chaîne de valeur. Les géants des puces vendent des cartes à des start-up et à des fournisseurs de cloud en aval, tout en prenant directement des participations dans ces acheteurs, voire en garantissant la valeur de leurs puces.
Ce circuit fermé où l’on se renvoie la balle rend extrêmement difficile de savoir si les revenus proviennent d’une véritable demande commerciale ou si les capitaux tournent à vide entre les principaux acteurs. Dans le même temps, l’exposition des grandes banques américaines aux géants de la tech et aux instruments de financement des centres de données frôle les 1 000 milliards de dollars, le levier des fonds spéculatifs atteint son plus haut niveau depuis 2013, et la part du PIB consacrée aux investissements des entreprises à très grande échelle se rapproche de celle de la bulle des télécoms de la fin des années 1990.
Les câbles à fibre optique déployés à l’époque ont fini par profiter à l’ère d’Internet. Mais avant que leur viabilité commerciale ne soit démontrée, l’endettement excessif alimenté par le crédit a d’abord déclenché une violente correction des valorisations.
Pour déterminer si le récit autour de l’IA peut tenir, il ne suffira pas de regarder les scores des modèles ou les livraisons de puces. Il faudra aussi surveiller de près le taux de conversion en flux de trésorerie disponible des activités logicielles des fournisseurs de cloud, ainsi que le risque de défaut associé aux 3 000 milliards de dollars d’engagements hors bilan lorsqu’ils entreront en vigueur. Quand le marché cesse de payer pour de simples promesses à long terme, les maillons les plus fragiles de la chaîne de financement sont souvent les premiers à sentir le vent tourner.
#RéserveFédérale
Dans le dernier Rapport sur la stabilité financière de la Fed, pas moins de 87 % des acteurs des marchés interrogés citent l’IA comme la principale menace pour le système financier, contre 50 % au printemps, soit une forte hausse.
Le rapport révèle le fort effet de levier qui se cache derrière les flux de trésorerie apparemment abondants des géants de la tech : jusqu’en octobre, les émissions obligataires liées aux infrastructures de l’IA ont dépassé les 680 milliards de dollars, soit cinq fois le total de l’année 2023 et près d’un tiers des obligations d’entreprises non financières de catégorie investissement.
Plus discrets encore, les engagements de crédit-bail et de garantie hors bilan, qui dépassent les 3 000 milliards de dollars. Si la demande de puissance de calcul en aval est inférieure aux attentes, ces expositions cachées pourraient se transformer en véritables gouffres de dette.
Plus inquiétant encore : les mécanismes de financement circulaire au sein de la chaîne de valeur. Les géants des puces vendent des cartes à des start-up et à des fournisseurs de cloud en aval, tout en prenant directement des participations dans ces acheteurs, voire en garantissant la valeur de leurs puces.
Ce circuit fermé où l’on se renvoie la balle rend extrêmement difficile de savoir si les revenus proviennent d’une véritable demande commerciale ou si les capitaux tournent à vide entre les principaux acteurs. Dans le même temps, l’exposition des grandes banques américaines aux géants de la tech et aux instruments de financement des centres de données frôle les 1 000 milliards de dollars, le levier des fonds spéculatifs atteint son plus haut niveau depuis 2013, et la part du PIB consacrée aux investissements des entreprises à très grande échelle se rapproche de celle de la bulle des télécoms de la fin des années 1990.
Les câbles à fibre optique déployés à l’époque ont fini par profiter à l’ère d’Internet. Mais avant que leur viabilité commerciale ne soit démontrée, l’endettement excessif alimenté par le crédit a d’abord déclenché une violente correction des valorisations.
Pour déterminer si le récit autour de l’IA peut tenir, il ne suffira pas de regarder les scores des modèles ou les livraisons de puces. Il faudra aussi surveiller de près le taux de conversion en flux de trésorerie disponible des activités logicielles des fournisseurs de cloud, ainsi que le risque de défaut associé aux 3 000 milliards de dollars d’engagements hors bilan lorsqu’ils entreront en vigueur. Quand le marché cesse de payer pour de simples promesses à long terme, les maillons les plus fragiles de la chaîne de financement sont souvent les premiers à sentir le vent tourner.
#RéserveFédérale