#AVAX
Il y a de plus en plus de blockchains, c’est un peu déroutant… et ça ne semble pas très rentable…
Avalanche voulait au départ résoudre un problème : une blockchain doit être rapide, tout en permettant à différentes applications d’avoir des règles adaptées à leurs besoins. Applications de trading, jeux, actifs institutionnels : inutile de tout faire passer par la même voie.
Son approche consiste à permettre aux projets de créer leur propre L1 indépendante, avec des règles personnalisées en matière d’autorisations, d’environnement d’exécution et de jetons. Les activités qui doivent limiter la participation peuvent mettre en place un accès restreint. Les développeurs ordinaires peuvent aussi créer des applications sur la chaîne C, compatible avec les outils Ethereum. La flexibilité est un atout, mais une chaîne indépendante doit également assurer sa propre sécurité et son exploitation. Ouvrir ses portes ne signifie pas que les clients vont affluer.
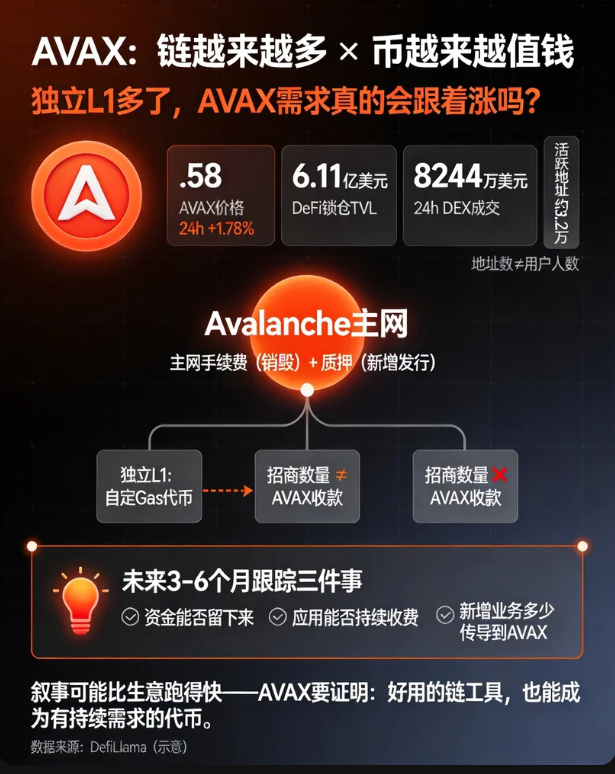
Voici le point essentiel : une L1 indépendante peut utiliser son propre jeton de Gas. L’arrivée d’un nouveau projet ne signifie pas que chaque transaction sera payée en AVAX. Déduire directement la demande d’AVAX du « nombre de projets dans l’écosystème », c’est donc risquer de confondre les résultats du démarchage avec les recettes encaissées.
AVAX sert aux frais du réseau principal et au staking. Les frais du réseau principal sont brûlés, mais les récompenses de staking entraînent de nouvelles émissions. Ne regarder que les jetons brûlés sans tenir compte des nouvelles émissions, c’est comme ne regarder que les dépenses sans compter les salaires : le bilan est forcément incomplet.
À l’heure actuelle, AVAX vaut environ 8,58 dollars, en hausse de 1,78 % sur 24 heures. La page de DefiLlama indique que la valeur totale verrouillée dans la DeFi d’Avalanche est d’environ 611 millions de dollars. Au cours des dernières 24 heures, le volume des échanges sur les DEX s’est élevé à environ 82,44 millions de dollars et le nombre d’adresses actives à environ 37 200. Cela montre qu’il y a de véritables transactions sur la chaîne, mais le nombre d’adresses ne correspond pas au nombre d’utilisateurs, et ces indicateurs ne représentent pas non plus les résultats cumulés de toutes les L1 indépendantes.
Au cours des trois à six prochains mois, il sera plus utile de suivre les points suivants : les capitaux resteront-ils sur le réseau, les applications pourront-elles continuer à générer des revenus, et quelle part des nouvelles activités se traduira réellement par une demande d’AVAX ?
Si les stablecoins, les échanges et les frais réels progressent de concert, la création de valeur reposera sur des bases plus solides. Si la liste des partenariats s’allonge tandis que les capitaux et les frais stagnent, le récit risque d’aller plus vite que les affaires.
Le prochain devoir d’AVAX consiste à prouver qu’un outil blockchain pratique peut aussi devenir un jeton faisant l’objet d’une demande durable. Voilà…
#AVAX #Avalanche
Il y a de plus en plus de blockchains, c’est un peu déroutant… et ça ne semble pas très rentable…
Avalanche voulait au départ résoudre un problème : une blockchain doit être rapide, tout en permettant à différentes applications d’avoir des règles adaptées à leurs besoins. Applications de trading, jeux, actifs institutionnels : inutile de tout faire passer par la même voie.
Son approche consiste à permettre aux projets de créer leur propre L1 indépendante, avec des règles personnalisées en matière d’autorisations, d’environnement d’exécution et de jetons. Les activités qui doivent limiter la participation peuvent mettre en place un accès restreint. Les développeurs ordinaires peuvent aussi créer des applications sur la chaîne C, compatible avec les outils Ethereum. La flexibilité est un atout, mais une chaîne indépendante doit également assurer sa propre sécurité et son exploitation. Ouvrir ses portes ne signifie pas que les clients vont affluer.
Voici le point essentiel : une L1 indépendante peut utiliser son propre jeton de Gas. L’arrivée d’un nouveau projet ne signifie pas que chaque transaction sera payée en AVAX. Déduire directement la demande d’AVAX du « nombre de projets dans l’écosystème », c’est donc risquer de confondre les résultats du démarchage avec les recettes encaissées.
AVAX sert aux frais du réseau principal et au staking. Les frais du réseau principal sont brûlés, mais les récompenses de staking entraînent de nouvelles émissions. Ne regarder que les jetons brûlés sans tenir compte des nouvelles émissions, c’est comme ne regarder que les dépenses sans compter les salaires : le bilan est forcément incomplet.
À l’heure actuelle, AVAX vaut environ 8,58 dollars, en hausse de 1,78 % sur 24 heures. La page de DefiLlama indique que la valeur totale verrouillée dans la DeFi d’Avalanche est d’environ 611 millions de dollars. Au cours des dernières 24 heures, le volume des échanges sur les DEX s’est élevé à environ 82,44 millions de dollars et le nombre d’adresses actives à environ 37 200. Cela montre qu’il y a de véritables transactions sur la chaîne, mais le nombre d’adresses ne correspond pas au nombre d’utilisateurs, et ces indicateurs ne représentent pas non plus les résultats cumulés de toutes les L1 indépendantes.
Au cours des trois à six prochains mois, il sera plus utile de suivre les points suivants : les capitaux resteront-ils sur le réseau, les applications pourront-elles continuer à générer des revenus, et quelle part des nouvelles activités se traduira réellement par une demande d’AVAX ?
Si les stablecoins, les échanges et les frais réels progressent de concert, la création de valeur reposera sur des bases plus solides. Si la liste des partenariats s’allonge tandis que les capitaux et les frais stagnent, le récit risque d’aller plus vite que les affaires.
Le prochain devoir d’AVAX consiste à prouver qu’un outil blockchain pratique peut aussi devenir un jeton faisant l’objet d’une demande durable. Voilà…
#AVAX #Avalanche