


Le mois dernier, Pump.fun a intégré le produit d’ouverture de boosters de Collector Crypt à son application. Dès le lendemain, Collector a établi un record d’activité quotidienne pour l’ouverture de boosters.
À l’origine, Pump.fun était surtout spécialisé dans l’émission de memecoins. Il s’est ensuite lancé dans le trading sur DEX, puis dans les contrats perpétuels. Et maintenant, il vend même des cartes Pokémon.
Avant cela, Jupiter avait lui aussi déjà intégré le même produit de cartes Pokémon.
L’un est une plateforme d’émission de tokens, l’autre un agrégateur de trading. Pourquoi se sont-ils tous les deux mis à vendre des boosters Pokémon ?
Pour beaucoup, c’est un secteur relativement confidentiel, mais Collector Crypt transforme déjà son activité d’ouverture de boosters, qu’il gérait jusqu’ici lui-même, en une infrastructure pouvant s’intégrer à différentes applications.
Nous désignerons désormais Collector Crypt par CC.
Par ailleurs, les données trimestrielles publiées par DefiLlama montrent que cette activité a déjà atteint une taille considérable.
I. Comment Collector Crypt gagne-t-il de l’argent ?
Son mécanisme est assez simple : les utilisateurs achètent un booster à prix fixe et reçoivent au hasard une carte de collection physique conservée par la plateforme.
Une fois le booster ouvert, ils peuvent choisir de retirer la carte sous forme physique ou de la revendre directement contre des USDC au prix proposé par la plateforme. Le modèle consiste donc à ouvrir des boosters à l’aveugle et à proposer le rachat des cartes.
Selon les statistiques des données du troisième trimestre établies par une étude indépendante, environ 97 % des cartes obtenues lors des ouvertures ont finalement été revendues à la plateforme.
Cela signifie que la grande majorité des utilisateurs n’ont pas réellement conservé leurs cartes, mais ont préféré récupérer leur argent pour continuer à trader ou quitter la plateforme.
Cela montre que l’activité d’ouverture de boosters de CC repose en grande partie sur la rotation constante des mêmes cartes et des mêmes fonds.
Sur l’ensemble du troisième trimestre, selon les données de DefiLlama, les résultats de CC ont été les suivants :
Environ 426 millions de dollars de ventes de boosters
398 millions de dollars de rachats de cartes
Environ 35 millions de dollars de revenus nets revenant au protocole
D’un point de vue opérationnel, CC ressemble davantage à un protocole qui réalise une faible marge grâce à des transactions fréquentes d’ouverture de boosters qu’à une entreprise qui touche la majeure partie du prix de vente de chaque carte.
II. Pourquoi l’arrivée de Jupiter et de Pump.fun est-elle si importante ?
Pour CC, le moyen le plus direct d’accroître ses revenus est donc d’inciter davantage d’utilisateurs à ouvrir des boosters.
Jusqu’ici, l’entreprise s’appuyait principalement sur sa propre plateforme pour attirer des utilisateurs.
Mais désormais, des applications comme Jupiter et Pump.fun peuvent intégrer le produit et proposer directement des ouvertures de boosters à leurs propres utilisateurs. Cela revient à élargir les canaux de distribution, un peu comme ces applications proposent à leurs utilisateurs des contrats perpétuels en intégrant Hyperliquid.
Les partenaires n’ont qu’à se concentrer sur leur propre accès aux utilisateurs. De son côté, CC n’a pas besoin de créer un nouveau point d’accès aux transactions pour chaque nouvel utilisateur.
Il existe toutefois une différence subtile : CC doit également assumer les responsabilités liées aux stocks et à l’exécution des commandes de produits de collection physiques. Le calcul de ses coûts marginaux ne fonctionne donc pas comme celui d’Hyperliquid.
Ainsi, son activité ne devient pas moins gourmande en actifs simplement parce qu’elle dispose de quelques canaux supplémentaires.
Ce modèle a déjà généré une croissance très nette au cours des deux derniers trimestres :
Au deuxième trimestre, les canaux tiers ne représentaient qu’environ 3,7 % des dépenses liées à l’ouverture de boosters sur CC ;
Au troisième trimestre, cette proportion est passée à 20 %.
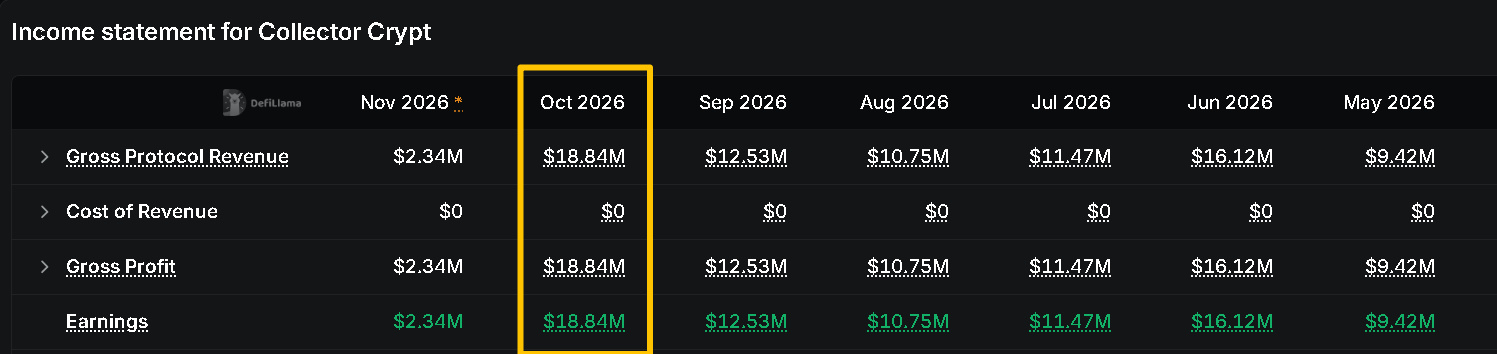
L’intégration de Pump.fun a eu lieu au quatrième trimestre. On peut donc s’attendre à ce que ce chiffre augmente sensiblement d’ici la fin du trimestre. Au vu des données mensuelles disponibles, les revenus du protocole CC ont peut-être déjà atteint un record mensuel en octobre, notamment grâce à l’intégration de Pump.fun.
Mais…
III. Qui est le client, qui est le prestataire ?
L’intégration de Pump.fun évoquée plus haut n’est pas encore définitivement conclue. Selon un article de SolanaFloor publié fin octobre, après avoir initialement adopté l’infrastructure d’ouverture de boosters de CC, Pump.fun s’est tourné vers son concurrent Phygitals.
L’article précise également que les plateformes concernées n’ont pas officiellement annoncé de partenariat exclusif à long terme. Cela signifie qu’au moins dans sa forme actuelle, CC n’est pas le seul protocole disponible dans ce domaine.
La situation est différente de celle d’Hyperliquid, qui domine largement le secteur des Perp DEX. Grâce à l’avantage que leur confère l’accumulation de liquidités, les protocoles matures de Perp DEX disposent d’un meilleur « pouvoir de fixation des prix » en backend. Mais CC ne détient pas, pour l’instant, ce pouvoir sur le marché tiers des ouvertures de boosters.
Pour les protocoles tiers qui envisagent une intégration, supposons que deux prestataires puissent tous deux proposer des boosters Pokémon et prendre en charge les rachats immédiats. La plateforme aura naturellement intérêt à choisir celui qui offre un assortiment de cartes plus riche, des prix de rachat plus compétitifs ou de meilleures conditions de partenariat.
Dans ce cas, l’application qui contrôle l’accès aux utilisateurs dispose en réalité d’un plus grand pouvoir de négociation.
Les infrastructures devraient normalement être une activité où le client a le dessus. Pourtant, dans le secteur actuel des cartes à collectionner on-chain, le « client » qui fournit le backend ressemble davantage à un « prestataire ».
Ainsi, si CC veut accroître ses revenus en s’appuyant sur des canaux tiers, deux problèmes se posent :
Il doit convaincre davantage d’applications d’intégrer son service d’ouverture de boosters ;
Il doit aussi s’assurer de conserver une part suffisante des revenus une fois le volume des transactions en hausse.
Le second point est particulièrement important : si fomo choisit de s’intégrer maintenant tout en exigeant une part plus importante que celle accordée aux canaux actuels, CC devra probablement, pour conclure le partenariat, céder une partie de ses revenus déjà limités.
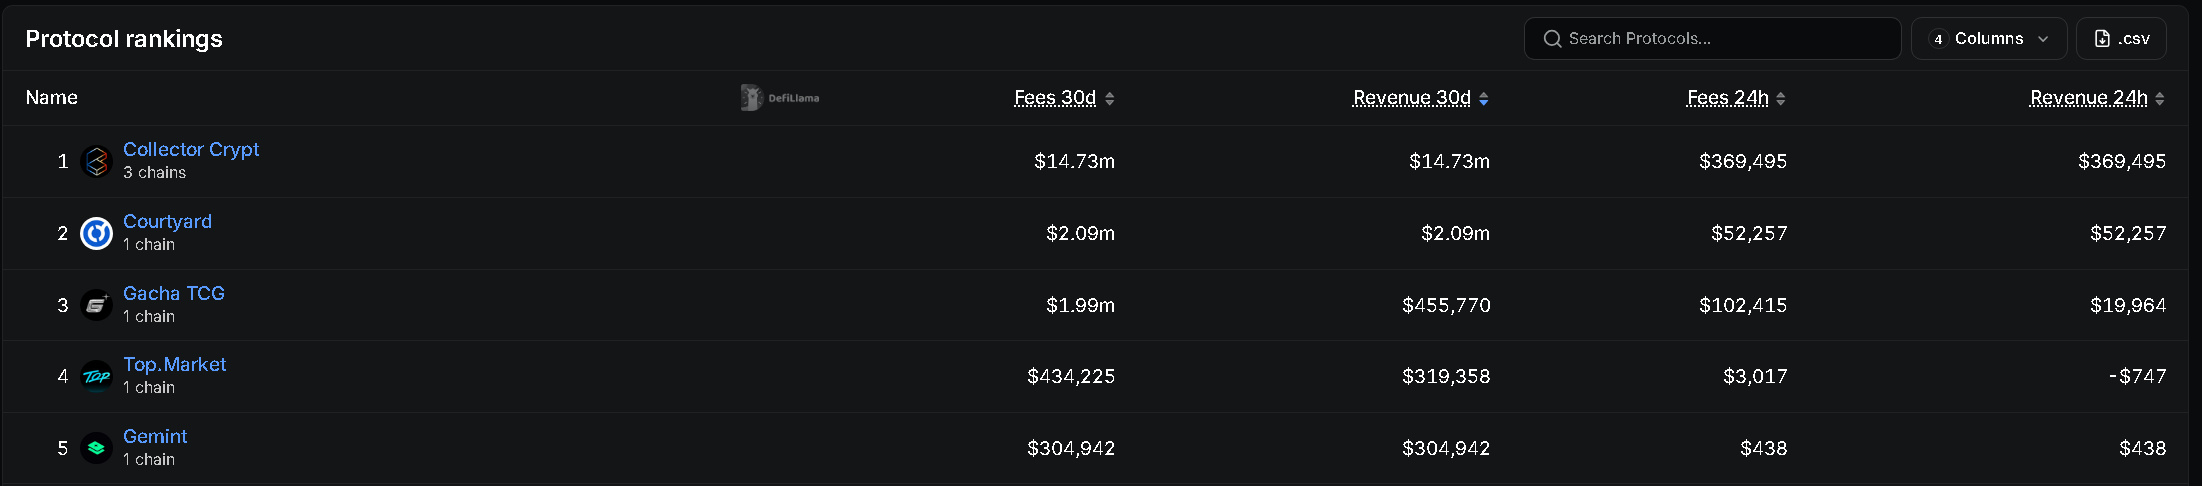
Ainsi, même si CC semble aujourd’hui être le « numéro un » de ce secteur, son modèle économique et ses résultats montrent qu’il n’occupe pas une position irremplaçable.