


En bref
· Stifel a intégré une transition à la direction dans son scénario de référence et abaissé son objectif de cours sur Nvidia de 315 à 205 dollars, tout en maintenant sa recommandation à l’achat.
· La révision porte principalement sur le multiple de valorisation : Stifel a ramené le PER prévisionnel de l’exercice 2028 de 20 à 13 fois, tout en continuant de prévoir des résultats légèrement supérieurs aux attentes à court terme.
· Dan Ives et Gene Munster avaient précédemment estimé qu’un départ de Jensen Huang pourrait faire baisser la valorisation de Nvidia de 20 à 30 %, mais ils n’évaluaient alors la probabilité de son départ qu’à 10 à 15 %.
· À la suite des informations sur son remplacement et la recherche d’un successeur, il convient de réexaminer le jugement initial selon lequel le risque de départ était déjà intégré dans le cours de l’action.
· Selon les calculs de TIKR, si les prévisions de bénéfices restent inchangées, une décote de 20 à 30 % ramènerait le PER prévisionnel de Nvidia à environ 10-12 fois.
· Si de nouvelles restrictions à l’exportation affectent les ventes déjà intégrées aux prévisions, le marché devra également revoir à la baisse ses anticipations de bénéfices, ce qui pèserait à la fois sur le multiple de valorisation et sur les bénéfices.
La veste en cuir emblématique de Jensen Huang est devenue une métaphore dans le débat de Wall Street sur la valorisation de Nvidia.
Le 10 novembre, Scott Galloway a décrit dans le podcast (Pivot) le secteur de l’IA comme reposant ce soir-là « entièrement sur une veste en cuir ». Alors que le conseil d’administration de Nvidia lançait une enquête indépendante sur Jensen Huang, les investisseurs ont commencé à évaluer un scénario rarement pris au sérieux jusqu’alors : combien vaudrait encore Nvidia si son fondateur partait ?
Les premières estimations de certains analystes évoquaient une baisse de valorisation de 20 à 30 %. Les sociétés de courtage ont ensuite commencé à réviser leurs objectifs de cours. Le 12 novembre, selon Investing.com, Stifel a abaissé son objectif de cours sur Nvidia de 315 à 205 dollars, soit une baisse d’environ 35 %, tout en maintenant sa recommandation à l’achat.
À la date de publication de l’article, Nvidia n’avait annoncé aucun changement à sa direction. Mais dans le cadre de valorisation de Stifel, une transition à la tête de l’entreprise était déjà devenue le scénario de référence.
La valeur de Jensen Huang commence à se traduire par une décote du PER
La révision de Stifel apporte des chiffres concrets à la question : « Combien vaut Jensen Huang ? »
La société a retenu un bénéfice prévisionnel par action de 15,65 dollars pour l’exercice 2028 et abaissé de 20 à 13 fois le PER utilisé pour calculer son objectif de cours. Selon cette méthode, un PER de 13 fois correspond à environ 203 dollars, un montant proche du nouvel objectif de cours de 205 dollars.
Le PER indique combien les investisseurs sont prêts à payer pour chaque dollar de bénéfice. Lorsque les prévisions de bénéfices restent à peu près inchangées, une baisse du multiple traduit une confiance moindre dans la croissance future et une baisse du prix que les investisseurs sont disposés à payer.
Stifel reste plutôt optimiste quant aux performances opérationnelles récentes de Nvidia. La société prévoit que les résultats du troisième trimestre de l’exercice 2027, qui seront publiés le 17 novembre, pourraient légèrement dépasser les attentes. L’approvisionnement reste le principal frein à la croissance et les prévisions de bénéfices pour l’exercice 2028 pourraient être revues à la hausse. Parallèlement, le choix du successeur, le calendrier de la transition, le maintien des principaux dirigeants et les ajustements des canaux de vente et des dispositifs de conformité aux règles d’exportation ajoutent à l’incertitude entourant la croissance à long terme.
D’autres sociétés réévaluent également ce risque. Selon Investing.com, Bernstein a abaissé sa recommandation sur Nvidia de « Surperformance » à « Performance en ligne avec le marché » et ramené son objectif de cours à 200 dollars. Morgan Stanley a retiré le titre de sa liste de valeurs préférées, tout en maintenant sa recommandation à « Surpondérer » et son objectif de cours à 300 dollars. Les arbitrages entre bénéfices et valorisation varient désormais nettement d’une société à l’autre.
L’importance de Jensen Huang tient d’abord à l’organisation de Nvidia. Robert Cyran, chroniqueur pour Breakingviews chez Reuters, souligne que plus de 60 personnes lui rendent directement compte et que les quatre principaux dirigeants qui lui sont rattachés sont de rang équivalent. Cette structure organisée autour du fondateur oblige son successeur à assumer simultanément des responsabilités en matière de décisions technologiques, de coordination interne et de communication avec les clients, ce qui complique aussi une transition précipitée.
Les relations commerciales de Nvidia avec des partenaires extérieurs mettront également le successeur à l’épreuve. De grands clients comme Microsoft, Amazon et Google continuent d’acheter des puces Nvidia, tout en ayant intérêt à développer leurs propres produits à moindre coût. Jensen Huang a renforcé l’écosystème matériel et logiciel pour accroître le coût d’un changement de fournisseur pour les clients, tout en nouant des partenariats de financement avec des sociétés comme Apollo et Blackstone afin de les aider à financer leurs achats de puces. Selon Cyran, les investissements et le soutien financier apportés aux plus petits clients contribuent aussi à élargir la base d’acheteurs et à limiter le pouvoir de négociation de quelques grands clients.
Ce dispositif relie la compétitivité des produits, le financement des clients et la croissance des commandes. La capacité du successeur à poursuivre ces partenariats influera sur la manière dont les investisseurs évaluent les revenus et les marges futurs, ainsi que sur la prime de valorisation que Nvidia pourra conserver.
Un choc de 20 à 30 %, selon la probabilité de son départ
Avant que Stifel ne révise son objectif de cours, Dan Ives et Gene Munster avaient déjà tenté de quantifier l’impact d’un départ de Jensen Huang.
Le 10 novembre, Dan Ives, de Yorkville Ives & Co., a déclaré que si Jensen Huang était démis de ses fonctions de directeur général, la valeur de Nvidia et de son action pourrait baisser de 25 à 30 %. À l’époque, il estimait à environ 15 % la probabilité d’un tel scénario.
Gene Munster, de Deepwater Asset Management, estimait l’impact à environ 20 %. Selon lui, le cours de l’action intégrait alors une probabilité de départ d’environ 25 %, tandis que sa propre estimation se situait entre 10 et 15 %.
TIKR a réalisé un simple calcul pondéré par les probabilités. Selon l’estimation d’Ives, une perte de valorisation de 25 à 30 % multipliée par une probabilité de 15 % correspond à un impact d’environ 3,75 à 4,5 % sur la valorisation globale. Selon celle de Munster, l’impact est d’environ 2 à 3 %.
Sur la base de ces hypothèses, TIKR estimait dans un article publié le 11 novembre que les baisses enregistrées lors de deux séances consécutives avaient peut-être déjà intégré la majeure partie du risque de départ.
Mais cette conclusion dépend fortement du moment où l’information a été publiée.
Par la suite, le (Wall Street Journal) a rapporté que le conseil d’administration se préparait à remplacer Jensen Huang, tandis que Bloomberg a indiqué que l’entreprise avait engagé un cabinet de recrutement de cadres et envisageait de nommer un directeur général par intérim. Au moment où Stifel a publié sa dernière analyse, une transition à la tête de l’entreprise était déjà devenue son scénario de référence. L’hypothèse de probabilité de 10 à 15 % formulée auparavant devait donc être réévaluée.
Si les investisseurs estiment qu’un départ devient de plus en plus probable, la décote de risque que le cours actuel doit intégrer augmente, même si leur estimation de la perte de valeur après le départ reste inchangée. Pour déterminer si le risque est déjà pleinement intégré dans le cours, il faut estimer à la fois la probabilité du départ et son impact réel sur la valeur de l’entreprise.
Si les prévisions de bénéfices restent inchangées, le PER de Nvidia pourrait tomber à 10-12 fois
Selon TIKR, la valorisation de Nvidia reste soutenue par les attentes du marché concernant la croissance de ses bénéfices.
D’après le consensus cité par TIKR, le bénéfice ajusté par action de Nvidia devrait passer de 9,32 dollars pour l’exercice clos en janvier 2027 à 21,41 dollars pour celui clos en janvier 2029, soit plus du double en deux ans.
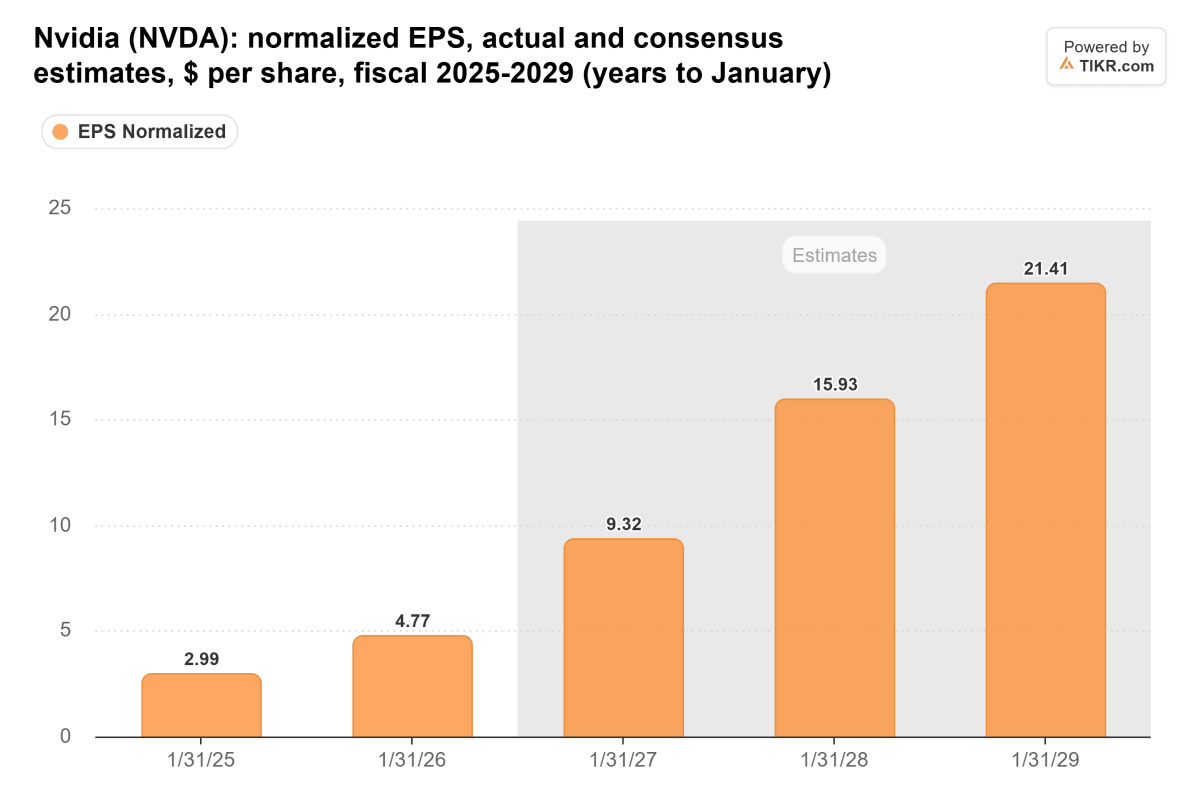
Bénéfice ajusté par action de Nvidia pour les exercices 2025 à 2029, en dollars. La zone grisée représente les prévisions du consensus de marché.
Selon les données de TIKR, le 9 novembre, le PER prévisionnel de Nvidia sur les 12 prochains mois était d’environ 14,8 fois, proche de son plus bas niveau des trois dernières années et inférieur à la moyenne d’environ 30,1 fois sur la même période.
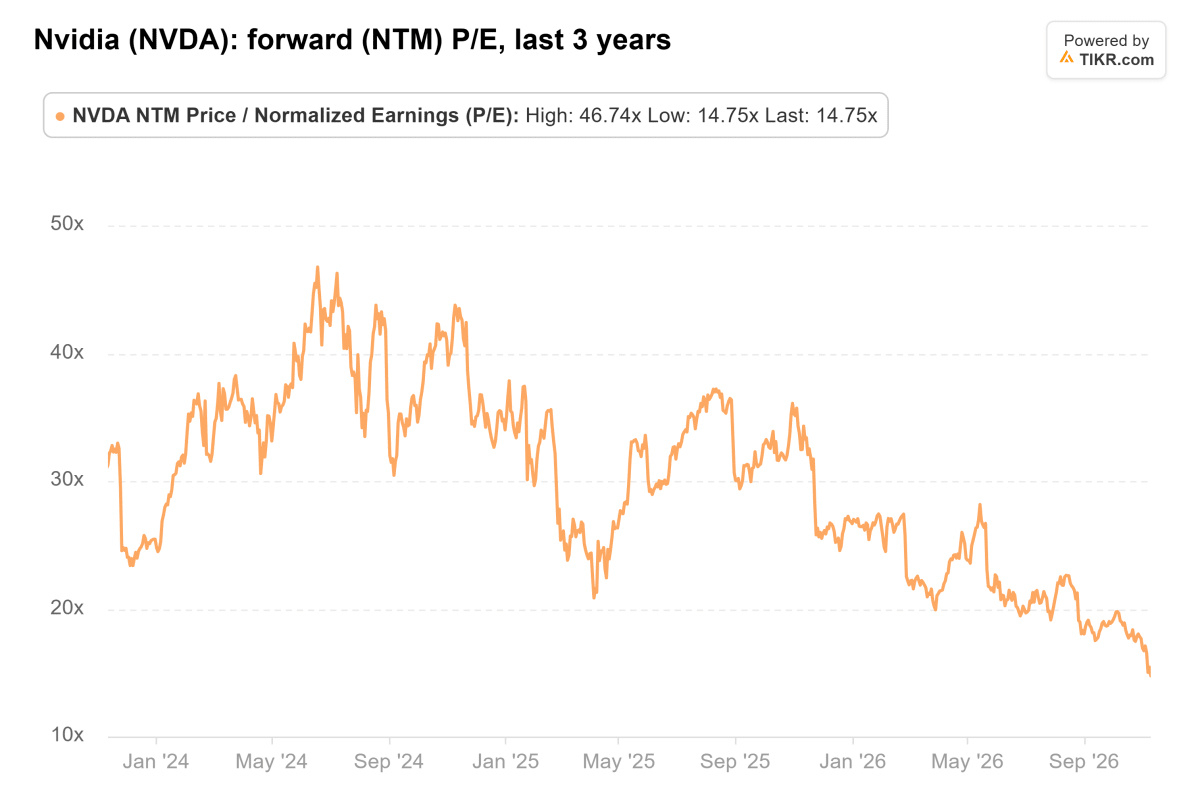
PER prévisionnel de Nvidia sur les 12 prochains mois au cours des trois dernières années ; la dernière valeur indiquée est de 14,75 fois.
Si les prévisions de bénéfices restent inchangées, une décote de 20 à 30 % appliquée au cours de l’action actuel correspondrait à un PER d’environ 10,4 à 11,8 fois. C’est ce que TIKR résume ainsi : « Sans Jensen Huang, Nvidia pourrait devenir une action valorisée 10 à 12 fois ses bénéfices ».
Ce calcul repose sur le cours de l’action et les prévisions de bénéfices de l’époque. Les multiples correspondants évolueront avec les prix et les anticipations du marché. En outre, TIKR utilise les bénéfices prévisionnels des 12 prochains mois, tandis que Stifel se fonde sur les bénéfices prévisionnels de l’exercice 2028 : leurs méthodes de valorisation diffèrent.
Les deux calculs montrent que le marché s’attend toujours à une croissance continue des bénéfices de Nvidia, mais qu’il réévalue le prix qu’il est prêt à payer pour ces bénéfices. L’absence de successeur désigné, la stabilité de la direction et la continuité stratégique pourraient toutes contribuer à faire baisser le multiple de valorisation.
L’ampleur de la décote qui subsistera dépendra de la capacité de Nvidia à présenter un plan de transition crédible et de celle de son successeur à maintenir l’exécution des produits, les relations avec les clients et les partenariats de financement.
Si les prévisions de bénéfices sont également revues à la baisse, la réévaluation sera plus prononcée
Ces calculs reposent tous sur la même hypothèse : les bénéfices anticipés par les analystes se concrétiseront.
TIKR souligne que si de futures mesures de contrôle entraînent un durcissement des règles d’exportation et affectent les ventes déjà intégrées aux prévisions, les analystes devront revoir à la baisse leurs estimations du bénéfice par action. L’objectif de cours pourrait alors subir à la fois la baisse des bénéfices et la contraction du multiple de valorisation.
Les perspectives de résultats précédemment communiquées par Nvidia supposaient déjà l’absence de revenus liés aux activités de calcul pour centres de données en Chine. L’impact des futures mesures devra donc être évalué en fonction des clients, des régions et des canaux de vente concernés, afin de déterminer si de nouvelles restrictions toucheraient les prévisions de revenus actuelles.
La publication des résultats du 17 novembre constituera un premier test. L’entreprise avait précédemment prévu un chiffre d’affaires trimestriel de 108 milliards de dollars, à plus ou moins 2 %. Stifel estime que les résultats réels pourraient légèrement dépasser les attentes. Les investisseurs surveilleront également les perspectives de croissance, ainsi que les commentaires de la direction sur l’approvisionnement, la demande des clients et les modalités de la succession.
La question « Combien vaut encore Nvidia sans Jensen Huang ? » dépend toujours de deux variables. Si l’entreprise continue d’atteindre ses objectifs de croissance des bénéfices, le marché ajustera principalement le PER qu’il est prêt à payer. Si les changements à la direction pèsent davantage sur l’exécution opérationnelle et les anticipations de commandes, les prévisions de bénéfices pourraient elles aussi être revues à la baisse.
La capacité du plan de succession à stabiliser l’équipe dirigeante, le respect du calendrier des produits et la possibilité pour les clients de continuer à obtenir des financements pour acheter de la puissance de calcul détermineront si la décote actuellement appliquée par Wall Street constitue une prime de risque temporaire liée à la transition ou un ajustement de valorisation plus durable.