
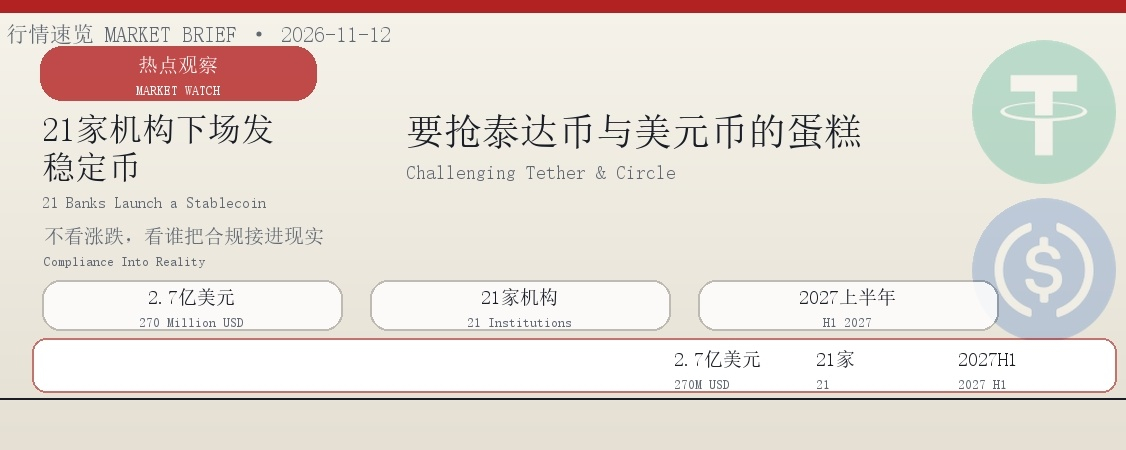
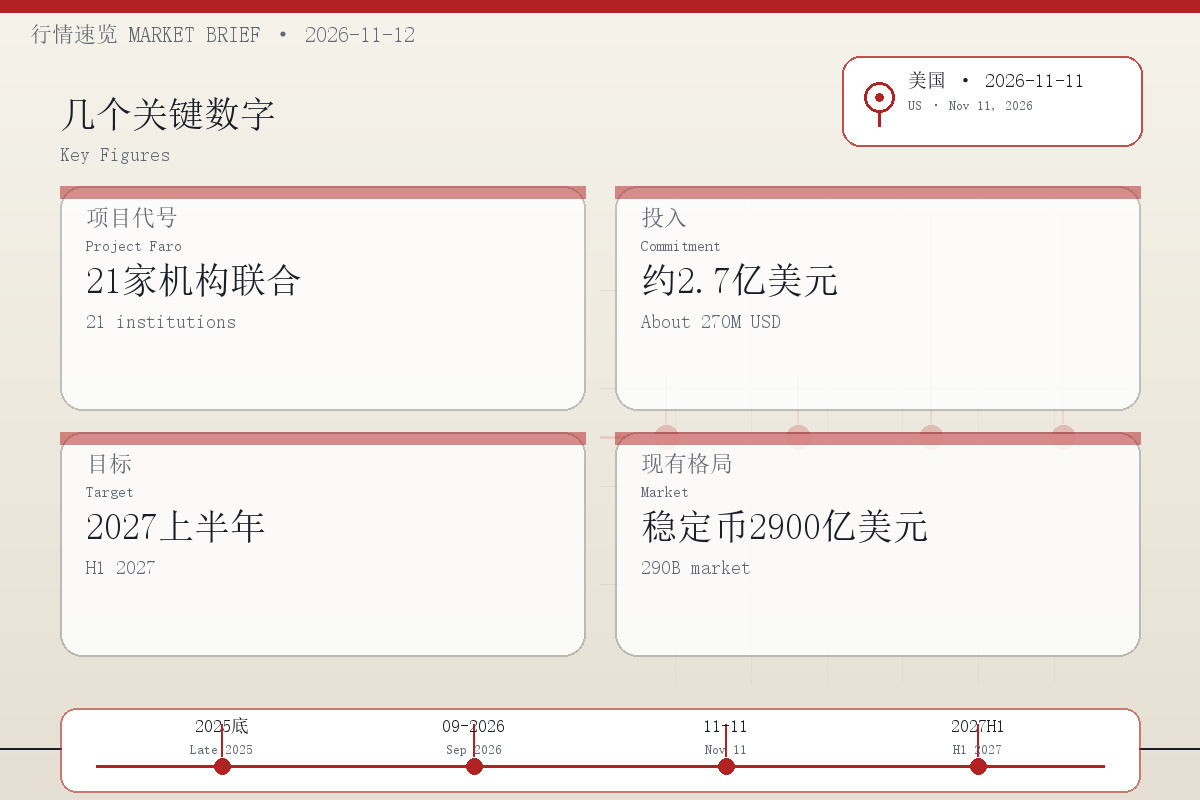
Le 11 novembre 2026, plusieurs médias, dont Global Market Broadcast, ont confirmé que Goldman Sachs et Citigroup menaient une initiative réunissant 21 institutions financières, parmi lesquelles Santander, Deutsche Bank, Bank of America, Wells Fargo, Fidelity Investments et UBS. Elles se sont engagées à investir environ 270 millions de dollars dans un projet commun de stablecoin, afin de financer ses cinq premières années d’exploitation après son lancement.
Connu en interne sous le nom de Project Faro, le projet prévoit de créer une entité d’émission de stablecoins aux États-Unis et de lancer au premier semestre 2027 un stablecoin adossé au dollar à parité de 1 pour 1. Il s’étendra ensuite progressivement aux monnaies des six autres pays du G7, en commençant par un stablecoin en euros. Le financement provient de la finance traditionnelle, et non d’une équipe native de la crypto. Le projet vise les paiements transfrontaliers et le règlement d’actifs dans les secteurs de la finance de gros, des institutions et du commerce de détail.
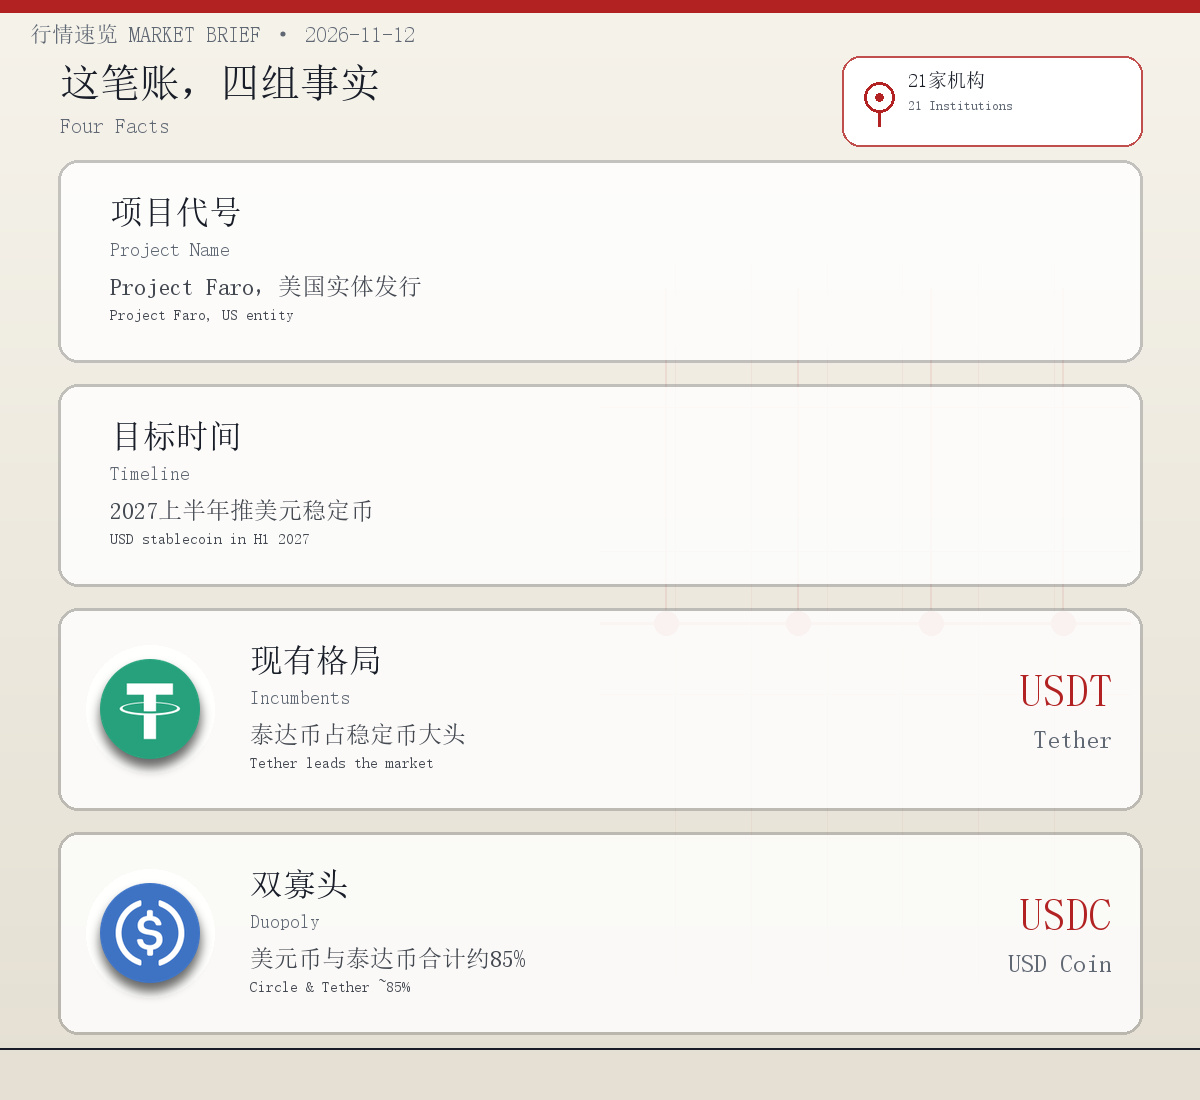
La situation actuelle : USDT et USDC détiennent 85 % du marché
Le marché mondial des stablecoins pèse environ 290 milliards de dollars. Tether, émetteur de l’USDT, et Circle, émetteur de l’USDC, en détiennent à eux deux environ 85 %. Il ne sera pas facile pour un nouvel acteur de leur prendre des parts de marché. En apparence, Project Faro entend combler les lacunes en matière de conformité, de confiance des institutions et d’infrastructures de paiement transfrontalières. Il s’attaque aux points faibles des émetteurs en place, plutôt que d’attirer les utilisateurs avec des rendements élevés.
Le cadre réglementaire : à la fois un obstacle à franchir et un rempart
En novembre, l’USDC a été reconnu par l’UE comme le premier « jeton de monnaie électronique important » : la réglementation a déjà pris les devants. Project Faro affirme se conformer aux exigences des États-Unis (loi GENIUS) et de l’UE (MiCA). Pour les banques traditionnelles qui se lancent dans le secteur, l’enjeu n’est pas d’offrir le rendement le plus élevé, mais de parvenir à intégrer la conformité, la conservation des actifs et les réseaux de paiement au système financier traditionnel.
Où ira l’argent ? Paiements et règlements transfrontaliers
Si cette étape aboutit, la concurrence entre stablecoins ne portera plus sur « qui émet le jeton », mais sur « qui peut connecter l’argent au monde réel ». Les réseaux de paiement, les capacités de conservation et la clientèle institutionnelle des banques sont précisément les points faibles des émetteurs natifs de la crypto. Une option conforme de plus offre un choix supplémentaire aux utilisateurs, mais il faudra attendre le lancement du produit pour voir si elle peut réellement bouleverser le marché.
Les banques se lancent elles-mêmes dans l’émission de stablecoins : pensez-vous qu’elles peuvent bouleverser la domination de l’USDT et de l’USDC, ou s’agit-il simplement d’une option conforme supplémentaire ? Donnez votre avis.#USDC #稳定币 #英伟达Q3财报将至:能否化解市场疑虑?