#anthropic拒绝延期ipo,本周路演估值几何?
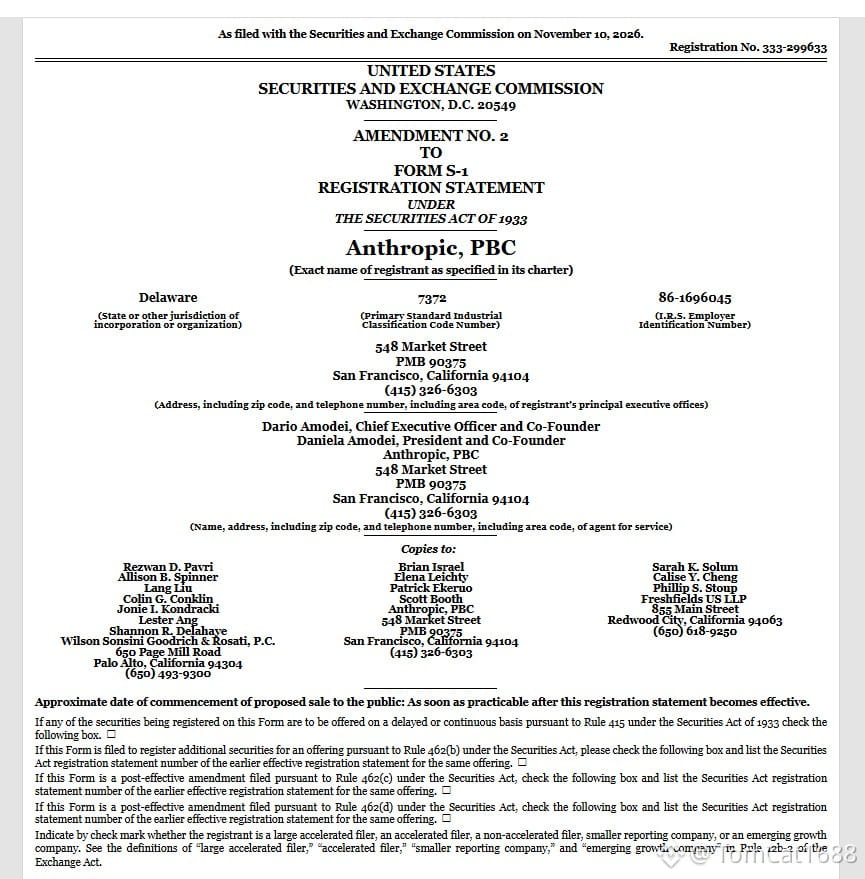
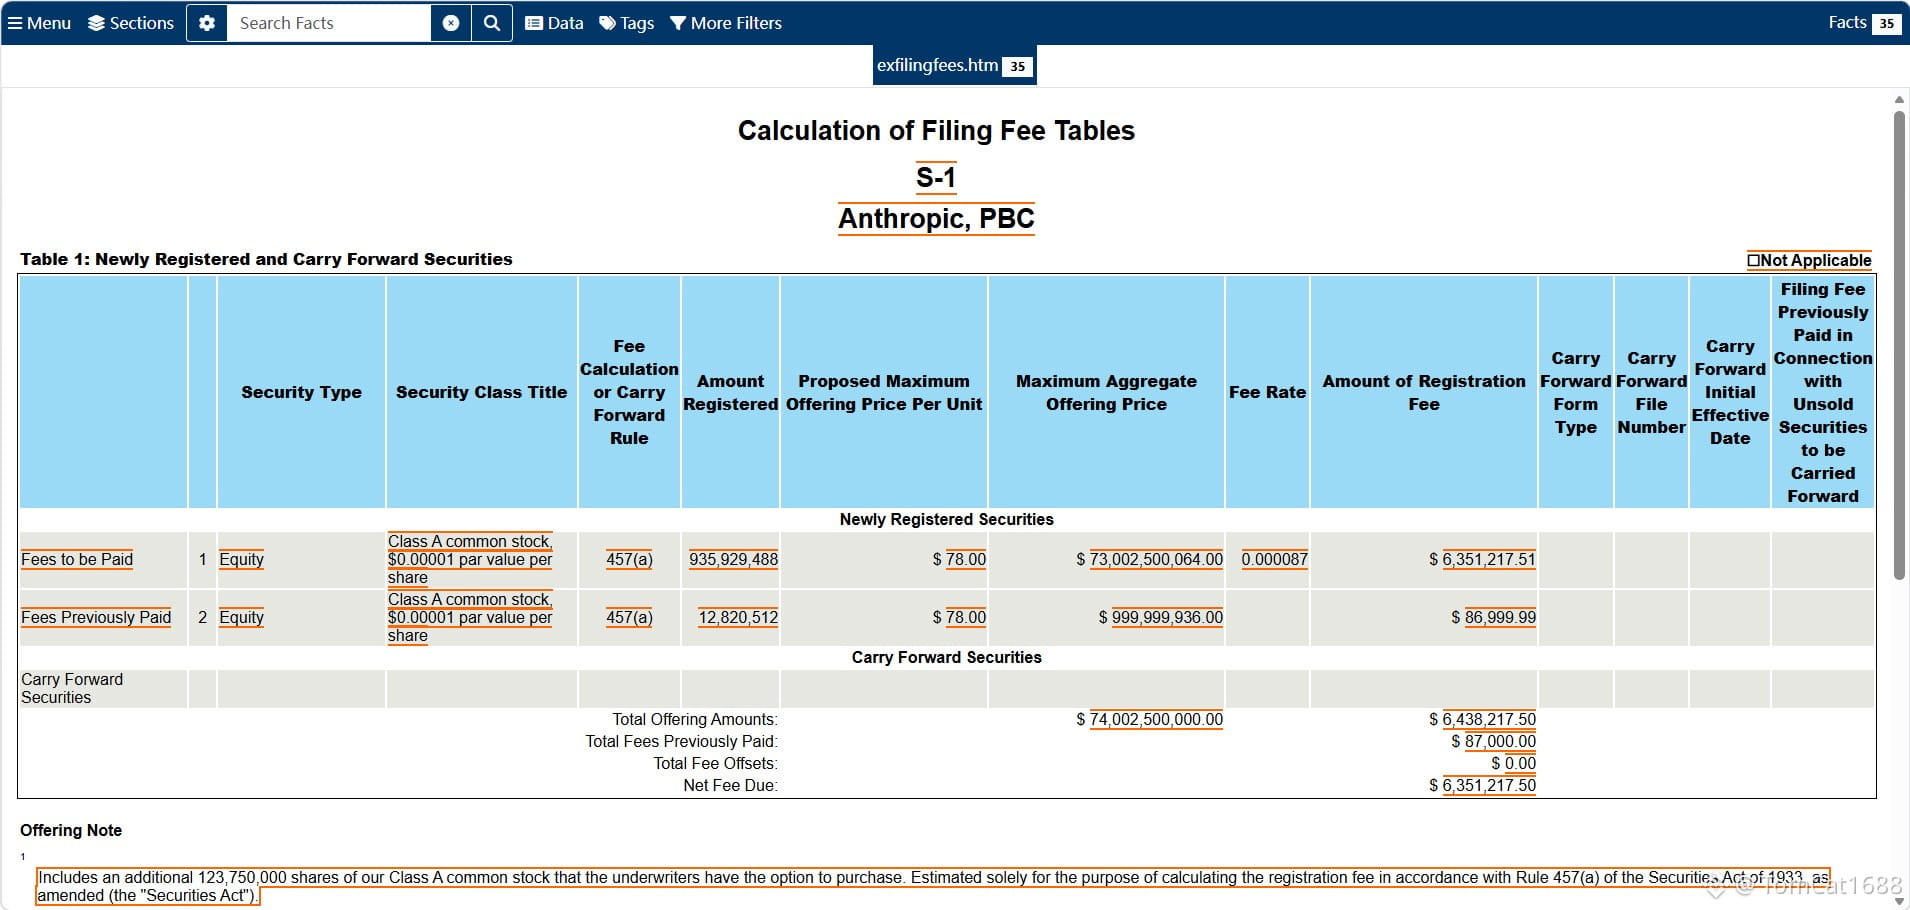
Anthropic n’a pas repoussé l’opération. La tournée de présentation a démarré comme prévu le 10 novembre, avec l’émission de 825 millions d’actions à un prix compris entre 70 et 78 dollars. Sur la base du haut de la fourchette, sa valorisation après dilution complète atteint 1 405 milliards de dollars. Le prix sera fixé le 18 novembre et l’action sera cotée au Nasdaq le 19.
La semaine dernière encore, des investisseurs estimaient qu’une valorisation de 1 500 milliards de dollars serait difficile à atteindre. Pourtant, le carnet d’ordres est déjà couvert dans la fourchette proposée. Le marché craignait que l’opération ne puisse pas être menée à bien, mais la tournée de présentation a bien commencé à la date prévue.
À 1 400 milliards de dollars, sur la base d’un chiffre d’affaires annualisé de 81 milliards à la fin octobre, le ratio cours/chiffre d’affaires est d’environ 17. Lors du tour de financement de mai, la valorisation était de 965 milliards de dollars et le chiffre d’affaires annualisé s’élevait à environ 45 milliards, soit un ratio cours/chiffre d’affaires supérieur à 20. La valorisation a augmenté de plus de 40 %, mais le multiple a baissé. Un ratio cours/chiffre d’affaires de 17 n’est pas bon marché, mais il l’est davantage que celui du tour de mai.
C’est là que réside la confiance qui lui permet de suivre son calendrier initial. Son chiffre d’affaires progresse plus vite que sa valorisation, et son introduction en Bourse peut encore devancer celle d’OpenAI et lui permettre de fixer le prix de la première valeur américaine de l’IA.
L’introduction en Bourse lui apporte des fonds, mais les calculs seront plus difficiles ensuite. Le prospectus fait état d’engagements à long terme en matière de capacités de calcul de 895,4 milliards de dollars. Cette introduction en Bourse pourrait rapporter au maximum 64,3 milliards, auxquels s’ajoutent 26 milliards de placements stratégiques, soit un total de 90,4 milliards — à peine un dixième des engagements liés aux capacités de calcul. La valorisation de 1 400 milliards mise sur la poursuite de sa croissance ; les bénéfices, eux, ne sont pas encore au rendez-vous.
Au troisième trimestre, son chiffre d’affaires s’est élevé à 17 milliards de dollars et sa marge opérationnelle ajustée à 15 %, tandis que la marge calculée selon les normes GAAP reste négative, à -3 %. Si ses premiers résultats après l’introduction en Bourse ne confirment pas cette marge, un ratio cours/chiffre d’affaires de 17 paraîtra très élevé.
Anthropic n’a pas repoussé l’opération. La tournée de présentation a démarré comme prévu le 10 novembre, avec l’émission de 825 millions d’actions à un prix compris entre 70 et 78 dollars. Sur la base du haut de la fourchette, sa valorisation après dilution complète atteint 1 405 milliards de dollars. Le prix sera fixé le 18 novembre et l’action sera cotée au Nasdaq le 19.
La semaine dernière encore, des investisseurs estimaient qu’une valorisation de 1 500 milliards de dollars serait difficile à atteindre. Pourtant, le carnet d’ordres est déjà couvert dans la fourchette proposée. Le marché craignait que l’opération ne puisse pas être menée à bien, mais la tournée de présentation a bien commencé à la date prévue.
À 1 400 milliards de dollars, sur la base d’un chiffre d’affaires annualisé de 81 milliards à la fin octobre, le ratio cours/chiffre d’affaires est d’environ 17. Lors du tour de financement de mai, la valorisation était de 965 milliards de dollars et le chiffre d’affaires annualisé s’élevait à environ 45 milliards, soit un ratio cours/chiffre d’affaires supérieur à 20. La valorisation a augmenté de plus de 40 %, mais le multiple a baissé. Un ratio cours/chiffre d’affaires de 17 n’est pas bon marché, mais il l’est davantage que celui du tour de mai.
C’est là que réside la confiance qui lui permet de suivre son calendrier initial. Son chiffre d’affaires progresse plus vite que sa valorisation, et son introduction en Bourse peut encore devancer celle d’OpenAI et lui permettre de fixer le prix de la première valeur américaine de l’IA.
L’introduction en Bourse lui apporte des fonds, mais les calculs seront plus difficiles ensuite. Le prospectus fait état d’engagements à long terme en matière de capacités de calcul de 895,4 milliards de dollars. Cette introduction en Bourse pourrait rapporter au maximum 64,3 milliards, auxquels s’ajoutent 26 milliards de placements stratégiques, soit un total de 90,4 milliards — à peine un dixième des engagements liés aux capacités de calcul. La valorisation de 1 400 milliards mise sur la poursuite de sa croissance ; les bénéfices, eux, ne sont pas encore au rendez-vous.
Au troisième trimestre, son chiffre d’affaires s’est élevé à 17 milliards de dollars et sa marge opérationnelle ajustée à 15 %, tandis que la marge calculée selon les normes GAAP reste négative, à -3 %. Si ses premiers résultats après l’introduction en Bourse ne confirment pas cette marge, un ratio cours/chiffre d’affaires de 17 paraîtra très élevé.