
Le système de négociation des actions de Wall Street, en place depuis des décennies, pourrait accueillir un nouvel acteur : les AMM.
Le 10 novembre, Uniswap Labs a publié un article (« Building a Tokenized Securities Venue on Uniswap ») dans lequel il analyse la récente « exemption pour l’innovation » (Innovation Exemption) de la SEC américaine et invite publiquement les émetteurs de titres, les opérateurs de plateformes de négociation et les fournisseurs de liquidité à créer des marchés de valeurs mobilières sur la blockchain en s’appuyant sur Uniswap.
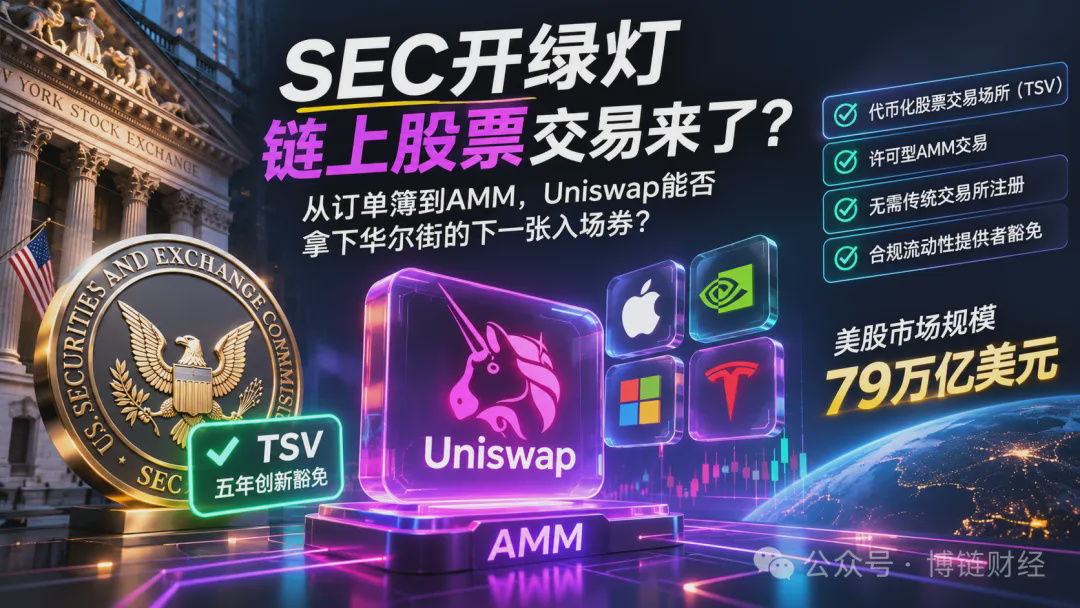
Ce qui mérite l’attention dans cet article, ce n’est pas le nombre de nouveaux jetons d’actions que Uniswap s’apprête à lancer, mais le fait qu’il commence à se positionner comme une infrastructure de négociation pour les marchés traditionnels des valeurs mobilières.
Des DEX crypto à l’infrastructure de trading des actions américaines, il pourrait s’agir de l’expansion la plus importante des activités d’Uniswap depuis sa création.
1. La SEC offre aux AMM un ticket d’entrée à Wall Street
Le 17 septembre, la SEC américaine a publié une ordonnance de dérogation réglementaire d’une durée de cinq ans, instituant officiellement les plateformes d’échange de titres tokenisés (Tokenized Securities Venue, ou TSV).
Les TSV admissibles peuvent permettre d’échanger des actions américaines tokenisées sur des pools de liquidité AMM avec autorisation, au moyen de blockchains publiques, sans devoir s’enregistrer comme une bourse traditionnelle. Les fournisseurs de liquidité admissibles peuvent également bénéficier d’une dérogation à certaines obligations d’enregistrement applicables aux courtiers en valeurs mobilières.
La dérogation est valable jusqu’au 17 septembre 2031.
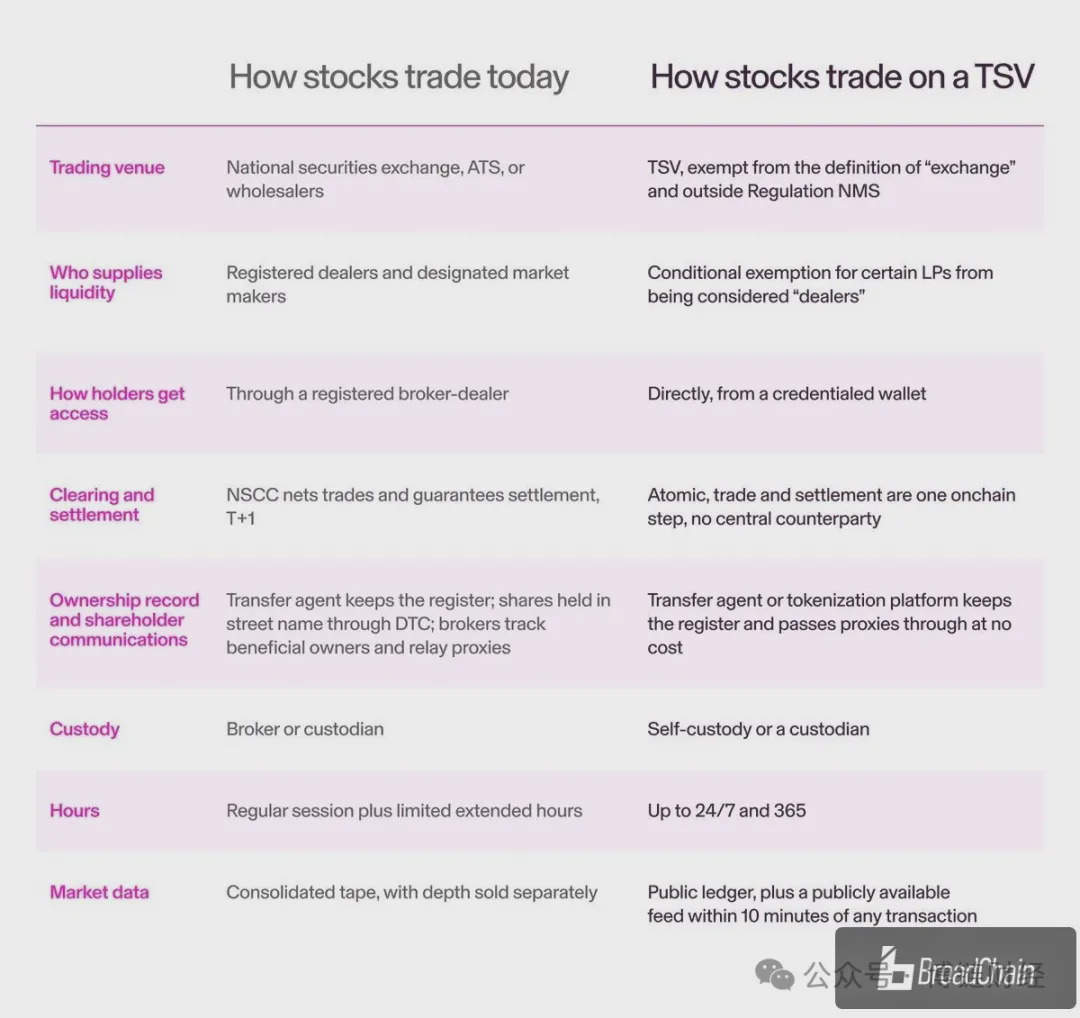
Mais il ne s’agit pas d’une ouverture totale. Les TSV doivent toujours respecter des exigences concernant l’admissibilité des participants, les limites de volume de transactions, la communication d’informations, la synchronisation des suspensions de cotation et le mécanisme permettant aux émetteurs de s’y opposer.
L’un des points essentiels est le suivant :
Les jetons boursiers relevant de ce cadre de dérogation réglementaire doivent conférer à leurs détenteurs les mêmes droits que les actions traditionnelles correspondantes.
C’est fondamentalement différent des nombreux produits tokenisés disponibles jusqu’ici sur le marché, qui ne faisaient qu’exposer leurs détenteurs au cours des actions.
Jusqu’à présent, un utilisateur pouvait simplement détenir un token suivant le cours de l’action Nvidia. À l’avenir, les titres tokenisés conformes aux exigences pourront conférer les droits d’actionnaire associés à l’action correspondante.
Cela signifie que la tokenisation des actions passe d’une simple représentation des cours à l’inscription on-chain de véritables droits attachés aux titres.
2. Pourquoi Uniswap pourrait-il en bénéficier ?
Le trading traditionnel des actions américaines repose sur des carnets d’ordres.
Les courtiers acheminent les ordres, les plateformes d’échange ou les teneurs de marché assurent leur exécution, tandis que les organismes de compensation et les dépositaires se chargent du règlement.
L’AMM utilisé par Uniswap gère quant à lui des pools de liquidité au moyen de contrats intelligents pour échanger des actifs.
Ce mécanisme entraîne plusieurs évolutions dignes d’intérêt.
Premièrement, les actions peuvent être échangées 24 h/24 et 7 j/7.
Les pools de liquidité n’ont pas besoin de respecter les horaires fixes des marchés traditionnels. D’un point de vue technique, ils peuvent fonctionner en continu, mais les transactions doivent toujours respecter les suspensions de cotation et les autres restrictions réglementaires applicables aux titres.
Deuxièmement, la tenue de marché ne dépend plus entièrement des institutions professionnelles traditionnelles.
Les participants admissibles peuvent fournir des actifs aux pools de liquidité, contribuer à la tenue de marché et percevoir des frais.
Cela pourrait accroître l’offre de liquidité, mais implique aussi que les fournisseurs de liquidité doivent assumer les risques liés aux fluctuations de prix, aux pertes dues à l’arbitrage et aux contrats intelligents.
Troisièmement, les actions ne doivent pas nécessairement être échangées uniquement contre des dollars.
Par exemple, un token représentant une action Nvidia pourrait être associé à un fonds tokenisé répliquant le S&P 500, à un fonds monétaire, voire à des actifs crypto.
Cela ouvre la voie à des modes de combinaison des actifs et de gestion de la liquidité rarement observés sur les marchés traditionnels des titres.
Toutefois, les AMM ne sont pas intrinsèquement supérieurs aux carnets d’ordres. Pour les transactions boursières de grande ampleur et à haute fréquence, la découverte des prix, le slippage, la profondeur de la liquidité et le MEV restent des défis concrets.
3. Les Hooks d’Uniswap v4 pourraient bien être la clé
La DeFi traditionnelle met l’accent sur le caractère permissionless : tout le monde peut participer.
Mais le marché des titres est différent.
L’identité des personnes autorisées à trader, les actions pouvant être cotées et les moments où une suspension de cotation est obligatoire sont tous soumis à des contraintes réglementaires.
Les Hooks d’Uniswap v4 permettent justement de programmer les règles du marché.
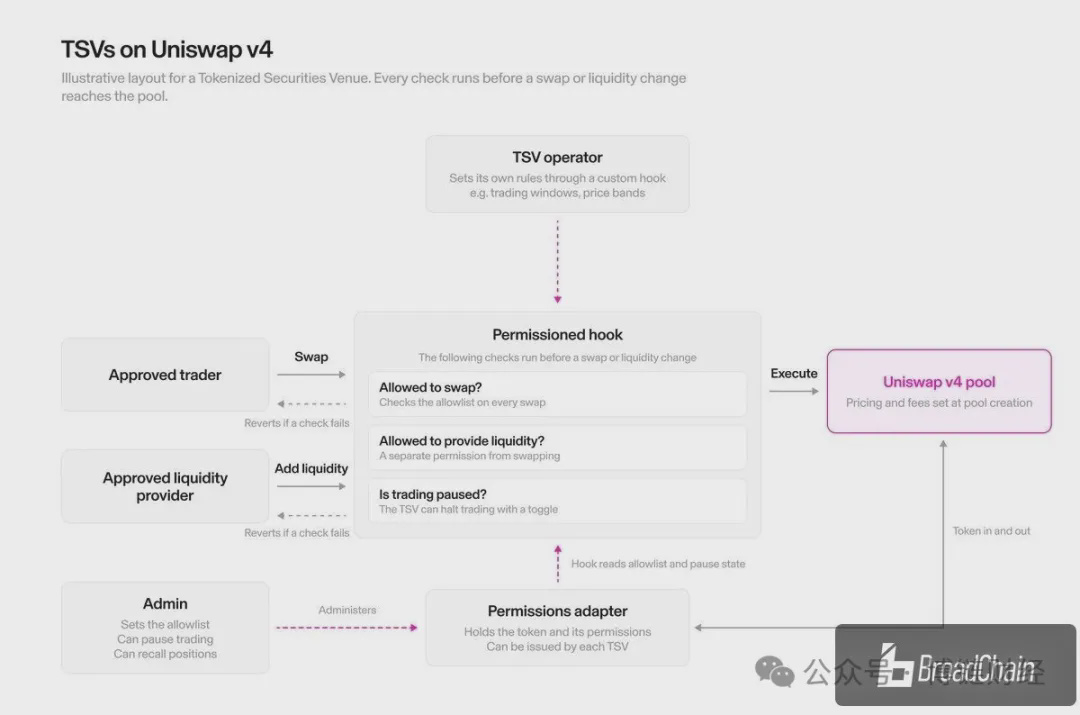
Grâce au hook Permissioned Pools, les opérateurs peuvent définir :
Seules les adresses ayant effectué un KYC ou répondant aux critères d’éligibilité peuvent trader ;
Les conditions d’accès pour certains titres et certaines paires de trading ;
La suspension des échanges conformément aux exigences réglementaires ;
Des règles personnalisées concernant les transactions, les frais et les pools de liquidité.
Autrement dit, Uniswap peut prendre en charge un marché des titres soumis à la réglementation sans renoncer à son architecture AMM.
C’est aussi une étape importante dans la transition d’Uniswap, qui passe d’un protocole DeFi ouvert à une infrastructure financière de niveau institutionnel.
4. Un volume de transactions de 20 milliards de dollars : ce n’est qu’un début, la véritable concurrence ne fait que commencer
Selon les informations publiées par Uniswap Labs, le volume cumulé des transactions de jetons boursiers sur le protocole Uniswap dépasse déjà les 20 milliards de dollars. Il concerne notamment Robinhood Stock Tokens, xStocks, ainsi que des projets comme Ondo et Dinari.
Le marché des jetons boursiers sur Robinhood Chain se développe lui aussi rapidement.
Uniswap indique que plus de 40 jetons boursiers et ETF disposent de pools de trading SPY, pour un volume cumulé supérieur à 900 millions de dollars et environ 130 000 portefeuilles concernés.
Ces chiffres montrent que les actions on-chain ne sont plus tout à fait au stade du simple concept.
Toutefois, le volume de trading actuel ne signifie pas que toutes ces opérations relèvent du nouveau cadre de dérogation de la SEC, ni que tous ces produits confèrent aux utilisateurs l’ensemble des droits des actionnaires.
Plus important encore, les institutions financières traditionnelles commencent à entrer dans ce secteur.
Au 9 novembre, le site de la SEC recensait quatre entités ayant déposé un avis d’intention d’exploiter un TSV :
TSV LLC, OKXICE TSV, Kephas Corporation et Formation Securities LLC.
Cela signifie que la concurrence entre les plateformes d’échange de titres on-chain commence à attirer des acteurs concrets.
À l’avenir, la concurrence ne se jouera pas seulement entre Uniswap et les autres DEX, mais aussi entre les plateformes d’échange, les courtiers, les dépositaires, les plateformes de tokenisation de titres et les teneurs de marché traditionnels.
5. Pour UNI, une occasion majeure, mais pas nécessairement un avantage direct pour le token
C’est là que les investisseurs doivent faire la distinction la plus importante.
L’adoption du protocole Uniswap ne signifie pas que les détenteurs d’UNI percevront automatiquement des revenus.
Si, à l’avenir, une grande partie des échanges d’actions s’effectue via Uniswap v4, les premiers bénéficiaires pourraient être :
Premièrement, les opérateurs de plateformes d’échange, qui percevraient des revenus issus des services de trading ;
Deuxièmement, les fournisseurs de liquidité, qui gagneraient des frais en apportant des actifs ;
Troisièmement, l’écosystème Uniswap, qui renforcerait ses effets de réseau grâce à la hausse des volumes de trading et au développement de sa communauté de développeurs.
La capacité d’UNI à capter de la valeur dépendra du mécanisme de frais du protocole, des décisions de gouvernance et de la transmission effective des revenus générés par ces nouvelles activités au token.
Il ne suffit pas que le marché boursier américain pèse 79 000 milliards de dollars pour en déduire directement une valorisation d’UNI.
Il ne faut pas non plus considérer le volume total des transactions boursières comme un marché que Uniswap pourrait entièrement conquérir à l’avenir.
Les véritables indicateurs à suivre sont les suivants : combien de TSV adopteront concrètement Uniswap v4 ? Quels volumes de trading généreront-ils ? Combien de frais ? Quelle part des revenus le protocole pourra-t-il finalement conserver ?
Ces données sont plus importantes que n’importe quel discours sur les RWA.
6. Uniswap ne cherche pas à conquérir le volume des transactions boursières, mais l’infrastructure des marchés
Ces dernières années, le débat sur la tokenisation des actions a surtout porté sur leur émission.
Qui peut transformer les actions Apple, Nvidia ou Tesla en tokens ?
Mais l’émission de titres n’est que la première étape.
Ce qui déterminera réellement si le marché peut atteindre une certaine ampleur, ce sont les opérations qui suivent : trading, tenue de marché, compensation, règlement et combinaison avec d’autres actifs financiers.
La dérogation accordée par la SEC à l’innovation fournit en pratique un nouveau cadre permettant d’expérimenter ces différentes étapes.
Pour Uniswap, l’occasion ne consiste pas seulement à créer quelques pools de trading d’actions supplémentaires, mais aussi à faire des AMM et des Hooks une infrastructure de trading directement utilisable par d’autres institutions financières.
Bien entendu, cette voie comporte encore des défis liés à la réglementation, à la liquidité, aux droits attachés aux titres et à la commercialisation.
Mais une chose est désormais claire : Uniswap ne se contente plus de faire du trading crypto.
Le protocole cherche à investir le cœur même des activités de trading des marchés financiers traditionnels.
Jusqu’à présent, Wall Street échangeait des actions au moyen de carnets d’ordres.
À l’avenir, les AMM pourraient constituer une autre structure de marché, appelée à coexister avec les carnets d’ordres.
La vraie question n’est pas de savoir si toutes les actions américaines passeront on-chain, mais quel protocole pourrait devenir la couche fondamentale des systèmes d’échange de titres de nouvelle génération.