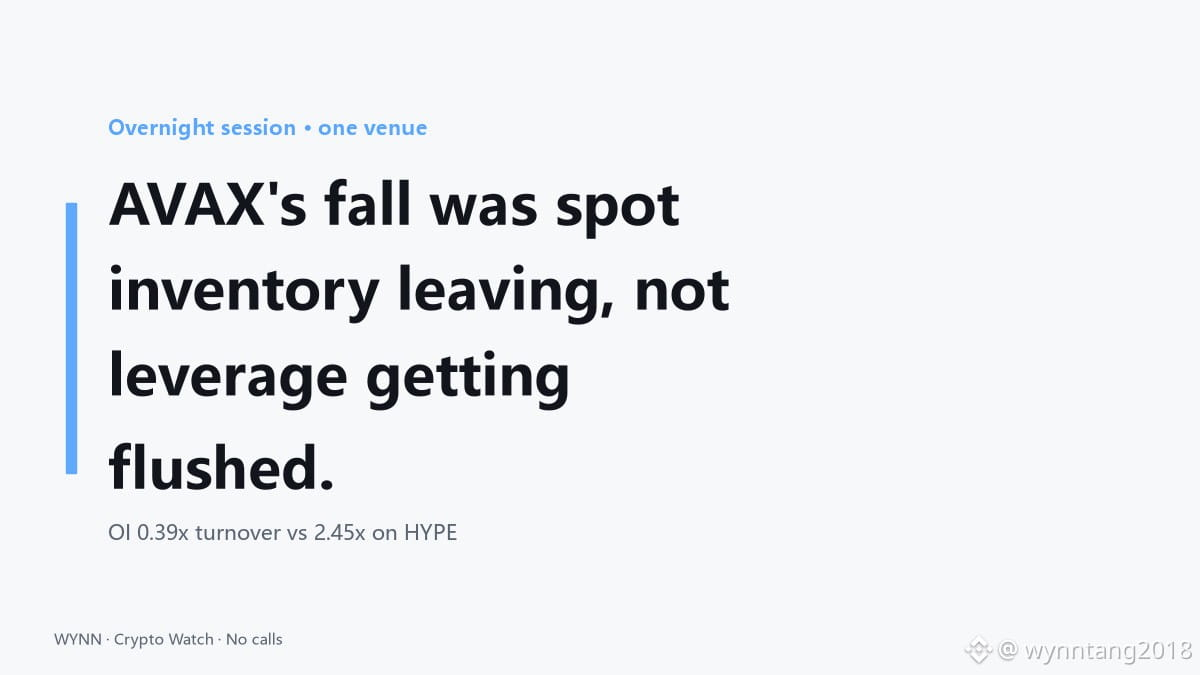
La baisse d’AVAX vient d’un retrait des positions au comptant, pas d’une liquidation des positions à effet de levier.
Pendant six heures consécutives, les ventes taker sur $AVAX n’ont jamais affiché un ratio acheteurs/vendeurs supérieur à 1, avec un creux à 0,48 pendant la nuit, alors que les valeurs des puces IA du Nasdaq chutaient. Les vendeurs ont franchi le spread ; les ordres acheteurs passifs ont absorbé les ventes.
Mon ratio : l’intérêt ouvert sur les contrats perpétuels AVAX s’élève à 12,5 millions de dollars, contre 32,2 millions de volume au comptant sur 24 h, soit 0,39x. $HYPE affiche 106,4 millions contre 43,5 millions, soit 2,45x. Six fois plus de capitaux sur les contrats par dollar de volume.
Les taux de financement vont dans le même sens. Les positions longues AVAX paient 0,005 % par tranche de 8 h ; le taux de référence de 0,01 %, auquel $HYPE et $BTC sont soumis, leur fait payer le plein tarif malgré des baisses de 3,9 % et 2,1 %. Personne ne se positionne à l’achat pour rester long ici.
J’attends, sans exposition. Si le taux de financement repasse au-dessus de 0,01 % et que l’intérêt ouvert double tandis que le prix se maintient, je reverrai mon analyse : une file d’attente est en train de se former.
Carnet peu profond, financement à moitié prix, vendeurs qui franchissent le spread : il ne reste presque plus rien à faire sortir de force.
Données à ce jour. Ceci ne constitue pas un conseil financier.
Un carnet à 0,39x signifie-t-il qu’il ne reste plus de vendeurs forcés sur AVAX, ou qu’il ne reste plus d’acheteurs pour faire monter le cours ?
#Avalanche #AIChipSlumpNasdaq #BinanceSquare
Pendant six heures consécutives, les ventes taker sur $AVAX n’ont jamais affiché un ratio acheteurs/vendeurs supérieur à 1, avec un creux à 0,48 pendant la nuit, alors que les valeurs des puces IA du Nasdaq chutaient. Les vendeurs ont franchi le spread ; les ordres acheteurs passifs ont absorbé les ventes.
Mon ratio : l’intérêt ouvert sur les contrats perpétuels AVAX s’élève à 12,5 millions de dollars, contre 32,2 millions de volume au comptant sur 24 h, soit 0,39x. $HYPE affiche 106,4 millions contre 43,5 millions, soit 2,45x. Six fois plus de capitaux sur les contrats par dollar de volume.
Les taux de financement vont dans le même sens. Les positions longues AVAX paient 0,005 % par tranche de 8 h ; le taux de référence de 0,01 %, auquel $HYPE et $BTC sont soumis, leur fait payer le plein tarif malgré des baisses de 3,9 % et 2,1 %. Personne ne se positionne à l’achat pour rester long ici.
J’attends, sans exposition. Si le taux de financement repasse au-dessus de 0,01 % et que l’intérêt ouvert double tandis que le prix se maintient, je reverrai mon analyse : une file d’attente est en train de se former.
Carnet peu profond, financement à moitié prix, vendeurs qui franchissent le spread : il ne reste presque plus rien à faire sortir de force.
Données à ce jour. Ceci ne constitue pas un conseil financier.
Un carnet à 0,39x signifie-t-il qu’il ne reste plus de vendeurs forcés sur AVAX, ou qu’il ne reste plus d’acheteurs pour faire monter le cours ?
#Avalanche #AIChipSlumpNasdaq #BinanceSquare