La probabilité d’une hausse des taux est d’environ 85 %, et pourtant les actions américaines ont signé la plus forte hausse depuis avril. Sur quoi le marché parie-t-il au juste ?
Commençons par les nouvelles du jour. Christopher Waller, gouverneur de la Réserve fédérale, a parlé à Londres sans détour : même si l’indice des prix à la consommation d’octobre publié ce soir aux États-Unis est meilleur qu’en septembre, il soutient toujours une hausse de 25 points de base en décembre ; si l’inflation sous-jacente reste autour de 0,3 % d’un mois sur l’autre, brûlante comme au cours des deux derniers mois, une hausse de 50 points de base « devrait être envisagée », et « ne relever que de 25 points de base mettrait notre crédibilité en danger ». 25 points de base correspondent à 0,25 point de pourcentage, et 50 points de base à 0,5 point de pourcentage.
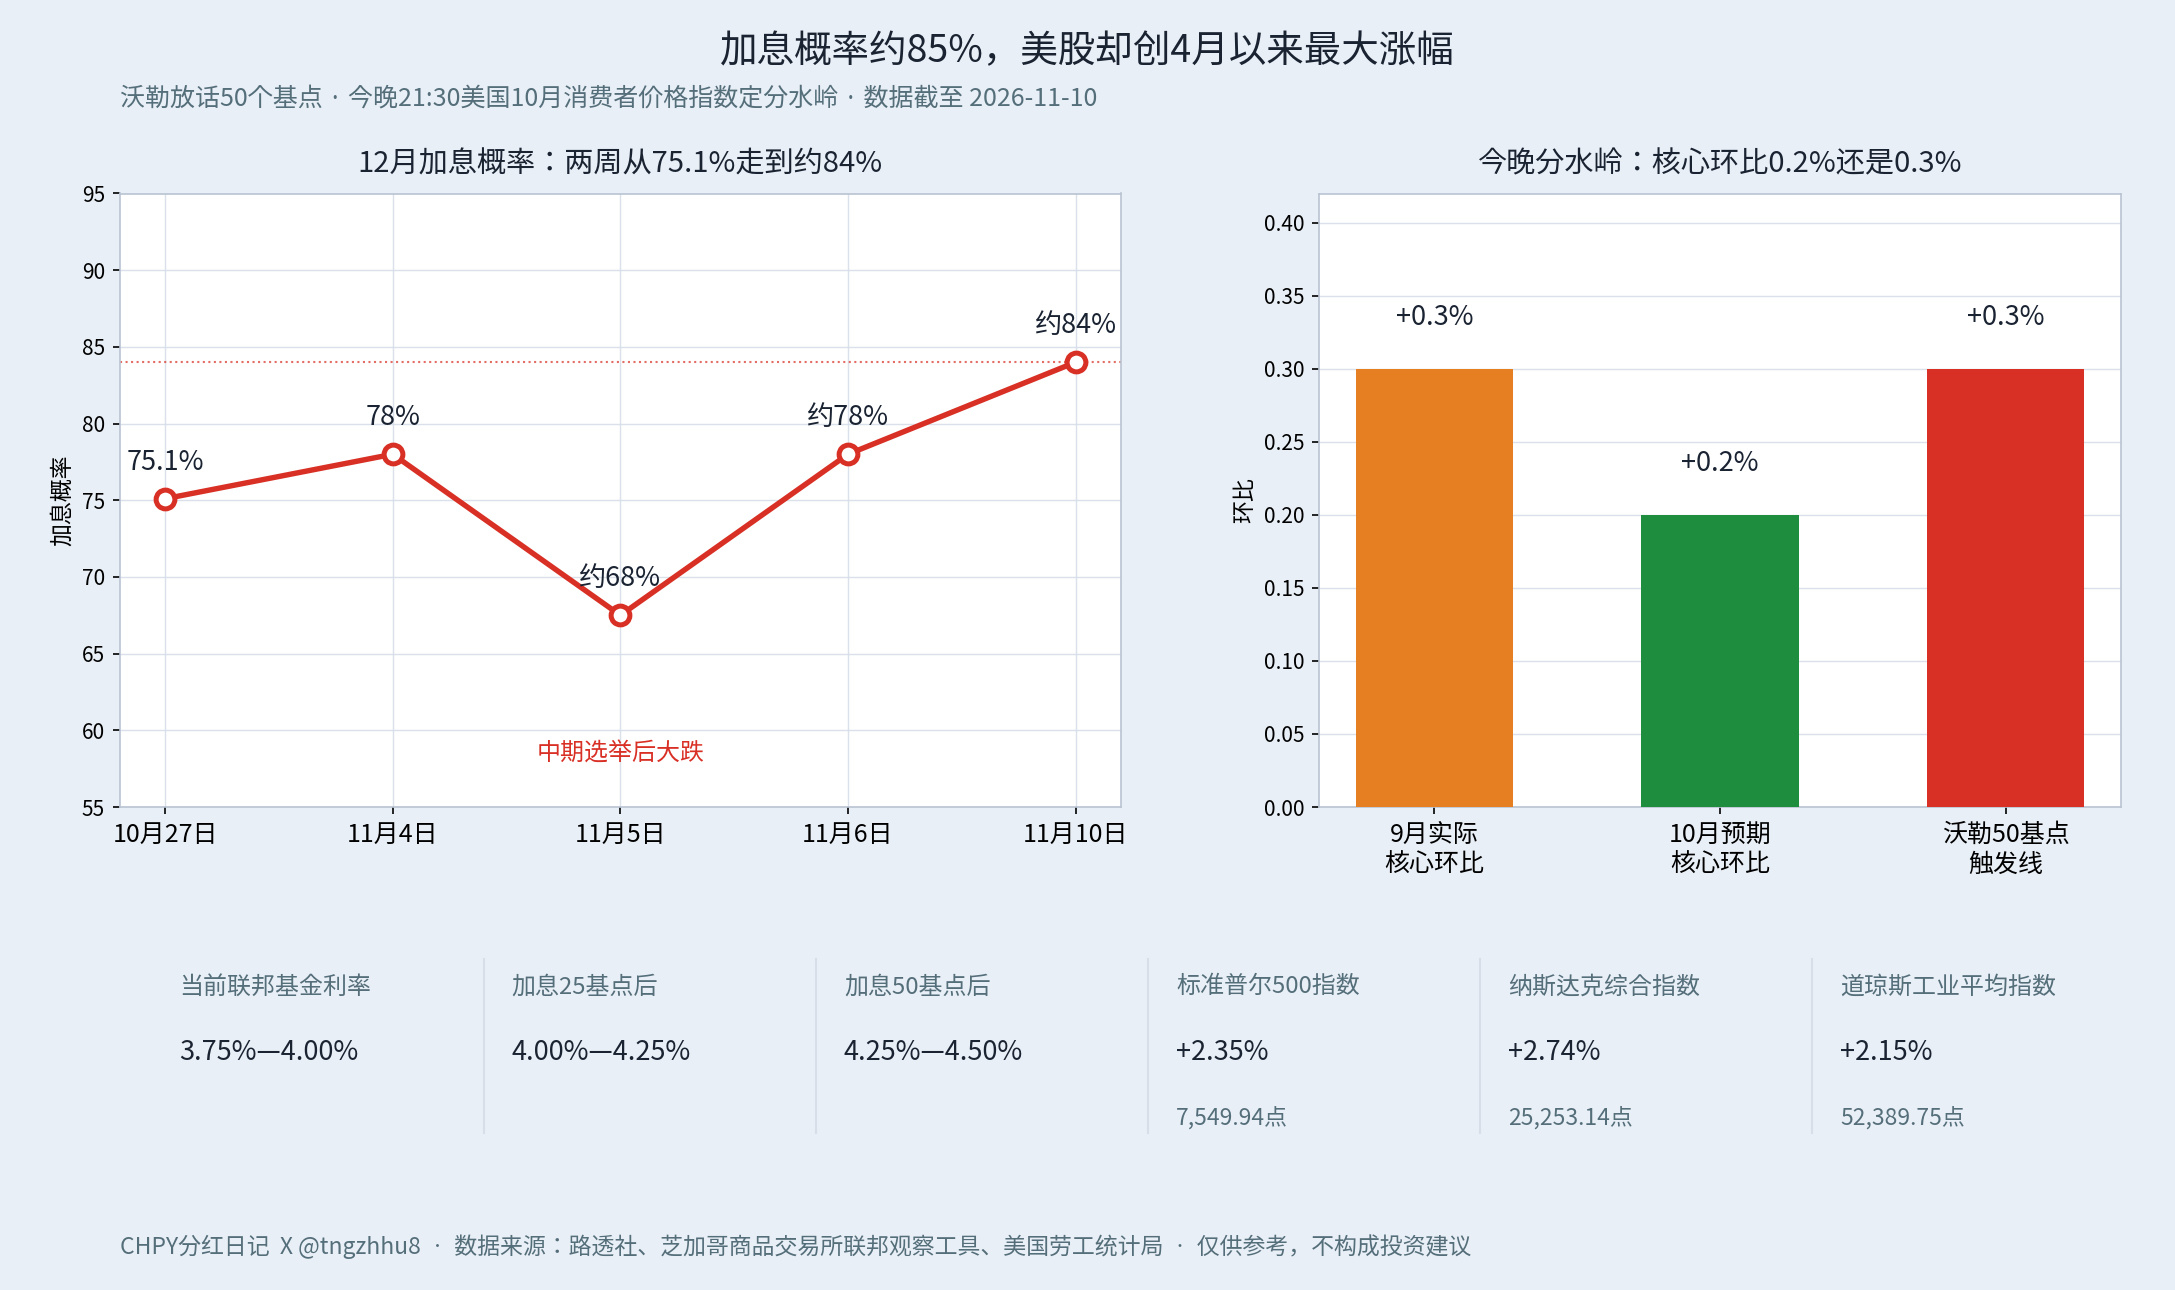
Le ton n’est pas porté par Waller seul. Le 16 septembre de cette année, la Fed a relevé pour la première fois depuis 2023 la fourchette cible du taux des fonds fédéraux à 3,75 %—4,00 % ; puis, le 28 octobre, elle a maintenu les taux inchangés par 10 voix contre 2. Les votes dissidents de la gouverneure Lisa Cook et de la présidente de la Fed de Cleveland, Beth Hammack, plaidaient alors déjà pour poursuivre les hausses. En octobre, 165 000 emplois ont été créés, soit environ 2,5 fois les attentes du marché. Selon les contrats à terme sur les taux, la probabilité d’une hausse en décembre était d’environ 85 % à la clôture de lundi ; après une hausse de 25 points de base, la fourchette grimperait à 4,00 %—4,25 %, et la probabilité d’une nouvelle hausse en mars prochain est même déjà intégrée à plus de 50 %.
Pourtant, de l’autre côté, Wall Street a enregistré lundi sa meilleure séance depuis avril : le Dow Jones Industrial Average a gagné 2,15 % pour clôturer à 52 389,75 points, le S&P 500 a progressé de 2,35 % pour finir à 7 549,94 points, le Nasdaq Composite a bondi de 2,74 % à 25 253,14 points, et le Brent a chuté d’environ 5,8 %.
Une probabilité de hausse de 85 % et des actions qui montent fortement : cette divergence est en elle-même la réponse. Ce sur quoi le marché parie, ce n’est pas « pas de hausse », mais plutôt « la hausse est déjà intégrée, et il n’y en aura probablement qu’une seule ». Le 27 octobre, la probabilité d’une hausse en décembre était de 75,1 % ; elle est même tombée à environ 68 % en milieu de semaine dernière, puis un rapport sur l’emploi meilleur que prévu l’a ramenée à environ 84 %. Autrement dit, une grande partie des mauvaises nouvelles a déjà été absorbée dans les anticipations. La baisse d’environ 5,8 % du pétrole en une seule journée a, elle aussi, rafraîchi les attentes d’inflation. Le fait que Waller mette aujourd’hui 50 points de base sur la table ressemble davantage à une menace qu’à un scénario de base : son seuil déclencheur est très clair, à savoir un IPC sous-jacent à 0,3 % d’un mois sur l’autre.
L’IPC sous-jacent est l’indice des prix à la consommation hors alimentation et énergie ; c’est celui qui reflète le mieux la persistance de l’inflation. Ce soir à 21 h 30, l’IPC américain d’octobre sera publié : le consensus attend une hausse mensuelle de 0,3 % pour l’indice global et de 0,2 % pour le sous-jacent, tandis que la prévision en temps réel de la Fed de Cleveland est plus basse, à 0,24 % au global et 0,21 % pour le sous-jacent. En septembre, les chiffres étaient de +0,6 % sur un mois et +3,7 % sur un an pour l’indice global, et de +0,3 % sur un mois et +2,6 % sur un an pour le sous-jacent. À noter un détail : il n’y aura pas de donnée en glissement annuel pour octobre cette année, car aucun relevé des prix n’a été effectué pendant la fermeture du gouvernement en octobre 2025 ; le marché ne peut donc se concentrer que sur la variation mensuelle.
Le point de bascule de ce soir se joue donc sur 0,1 point de pourcentage. Si le sous-jacent ressort à 0,2 % ou moins, l’option d’une hausse de 50 points de base tombe automatiquement, la hausse de 25 points de base en décembre est alors quasiment acquise, et le dénouement devient plutôt une bonne nouvelle ; les valeurs de croissance peuvent alors respirer. Si le sous-jacent est à 0,3 % ou plus, l’option d’une hausse de 50 points de base entre officiellement dans la discussion, et les actifs sensibles aux taux devront être revalorisés, le Nasdaq Composite étant en première ligne. Plus profondément, le vrai suspense n’est pas tant de savoir si la Fed relèvera les taux en décembre, mais si elle s’arrêtera ensuite : le marché des contrats à terme intègre déjà à plus de 50 % une nouvelle hausse en mars prochain, ce qui revient à se préparer à une série de hausses et non à une seule. Le discours de Waller aujourd’hui sert précisément à cautionner cette attente, tandis que le président de la Fed, Kevin Warsh, refuse jusqu’ici de fournir la moindre indication sur la trajectoire des taux ; les divergences internes sont elles-mêmes une variable.
Les risques sont également visibles : un marché de l’emploi trop solide et une inflation trop collante pourraient prolonger le cycle de hausse ; si le pétrole rebondit, les anticipations d’inflation repartiront immédiatement à la hausse ; et avec Waller et Warsh qui tiennent des discours différents, tout propos d’un responsable avant la réunion de politique monétaire des 8 et 9 décembre pourrait entraîner une nouvelle revalorisation des prix.
Trois dates à surveiller : ce soir à 21 h 30, la lecture sous-jacente décidera du sort de la hausse de 50 points de base ; le 4 décembre, le rapport sur l’emploi de novembre permettra d’évaluer la chaleur de l’économie ; les 8 et 9 décembre, la réunion de politique monétaire livrera son verdict. Une hausse des taux n’est pas en soi un signal négatif ; c’est une hausse supérieure aux attentes qui l’est. Ce soir, 0,2 % ou 0,3 % : il n’y a que 0,1 point de pourcentage d’écart, mais la réaction du marché peut, elle, se chiffrer en plusieurs points.
#美联储 #美国10月消费者价格指数
Commençons par les nouvelles du jour. Christopher Waller, gouverneur de la Réserve fédérale, a parlé à Londres sans détour : même si l’indice des prix à la consommation d’octobre publié ce soir aux États-Unis est meilleur qu’en septembre, il soutient toujours une hausse de 25 points de base en décembre ; si l’inflation sous-jacente reste autour de 0,3 % d’un mois sur l’autre, brûlante comme au cours des deux derniers mois, une hausse de 50 points de base « devrait être envisagée », et « ne relever que de 25 points de base mettrait notre crédibilité en danger ». 25 points de base correspondent à 0,25 point de pourcentage, et 50 points de base à 0,5 point de pourcentage.
Le ton n’est pas porté par Waller seul. Le 16 septembre de cette année, la Fed a relevé pour la première fois depuis 2023 la fourchette cible du taux des fonds fédéraux à 3,75 %—4,00 % ; puis, le 28 octobre, elle a maintenu les taux inchangés par 10 voix contre 2. Les votes dissidents de la gouverneure Lisa Cook et de la présidente de la Fed de Cleveland, Beth Hammack, plaidaient alors déjà pour poursuivre les hausses. En octobre, 165 000 emplois ont été créés, soit environ 2,5 fois les attentes du marché. Selon les contrats à terme sur les taux, la probabilité d’une hausse en décembre était d’environ 85 % à la clôture de lundi ; après une hausse de 25 points de base, la fourchette grimperait à 4,00 %—4,25 %, et la probabilité d’une nouvelle hausse en mars prochain est même déjà intégrée à plus de 50 %.
Pourtant, de l’autre côté, Wall Street a enregistré lundi sa meilleure séance depuis avril : le Dow Jones Industrial Average a gagné 2,15 % pour clôturer à 52 389,75 points, le S&P 500 a progressé de 2,35 % pour finir à 7 549,94 points, le Nasdaq Composite a bondi de 2,74 % à 25 253,14 points, et le Brent a chuté d’environ 5,8 %.
Une probabilité de hausse de 85 % et des actions qui montent fortement : cette divergence est en elle-même la réponse. Ce sur quoi le marché parie, ce n’est pas « pas de hausse », mais plutôt « la hausse est déjà intégrée, et il n’y en aura probablement qu’une seule ». Le 27 octobre, la probabilité d’une hausse en décembre était de 75,1 % ; elle est même tombée à environ 68 % en milieu de semaine dernière, puis un rapport sur l’emploi meilleur que prévu l’a ramenée à environ 84 %. Autrement dit, une grande partie des mauvaises nouvelles a déjà été absorbée dans les anticipations. La baisse d’environ 5,8 % du pétrole en une seule journée a, elle aussi, rafraîchi les attentes d’inflation. Le fait que Waller mette aujourd’hui 50 points de base sur la table ressemble davantage à une menace qu’à un scénario de base : son seuil déclencheur est très clair, à savoir un IPC sous-jacent à 0,3 % d’un mois sur l’autre.
L’IPC sous-jacent est l’indice des prix à la consommation hors alimentation et énergie ; c’est celui qui reflète le mieux la persistance de l’inflation. Ce soir à 21 h 30, l’IPC américain d’octobre sera publié : le consensus attend une hausse mensuelle de 0,3 % pour l’indice global et de 0,2 % pour le sous-jacent, tandis que la prévision en temps réel de la Fed de Cleveland est plus basse, à 0,24 % au global et 0,21 % pour le sous-jacent. En septembre, les chiffres étaient de +0,6 % sur un mois et +3,7 % sur un an pour l’indice global, et de +0,3 % sur un mois et +2,6 % sur un an pour le sous-jacent. À noter un détail : il n’y aura pas de donnée en glissement annuel pour octobre cette année, car aucun relevé des prix n’a été effectué pendant la fermeture du gouvernement en octobre 2025 ; le marché ne peut donc se concentrer que sur la variation mensuelle.
Le point de bascule de ce soir se joue donc sur 0,1 point de pourcentage. Si le sous-jacent ressort à 0,2 % ou moins, l’option d’une hausse de 50 points de base tombe automatiquement, la hausse de 25 points de base en décembre est alors quasiment acquise, et le dénouement devient plutôt une bonne nouvelle ; les valeurs de croissance peuvent alors respirer. Si le sous-jacent est à 0,3 % ou plus, l’option d’une hausse de 50 points de base entre officiellement dans la discussion, et les actifs sensibles aux taux devront être revalorisés, le Nasdaq Composite étant en première ligne. Plus profondément, le vrai suspense n’est pas tant de savoir si la Fed relèvera les taux en décembre, mais si elle s’arrêtera ensuite : le marché des contrats à terme intègre déjà à plus de 50 % une nouvelle hausse en mars prochain, ce qui revient à se préparer à une série de hausses et non à une seule. Le discours de Waller aujourd’hui sert précisément à cautionner cette attente, tandis que le président de la Fed, Kevin Warsh, refuse jusqu’ici de fournir la moindre indication sur la trajectoire des taux ; les divergences internes sont elles-mêmes une variable.
Les risques sont également visibles : un marché de l’emploi trop solide et une inflation trop collante pourraient prolonger le cycle de hausse ; si le pétrole rebondit, les anticipations d’inflation repartiront immédiatement à la hausse ; et avec Waller et Warsh qui tiennent des discours différents, tout propos d’un responsable avant la réunion de politique monétaire des 8 et 9 décembre pourrait entraîner une nouvelle revalorisation des prix.
Trois dates à surveiller : ce soir à 21 h 30, la lecture sous-jacente décidera du sort de la hausse de 50 points de base ; le 4 décembre, le rapport sur l’emploi de novembre permettra d’évaluer la chaleur de l’économie ; les 8 et 9 décembre, la réunion de politique monétaire livrera son verdict. Une hausse des taux n’est pas en soi un signal négatif ; c’est une hausse supérieure aux attentes qui l’est. Ce soir, 0,2 % ou 0,3 % : il n’y a que 0,1 point de pourcentage d’écart, mais la réaction du marché peut, elle, se chiffrer en plusieurs points.
#美联储 #美国10月消费者价格指数