Ce soir à 21:30, les chiffres d’octobre de l’indice des prix à la consommation américain seront dévoilés — la poursuite du rebond de revanche de lundi dépendra de ces données.
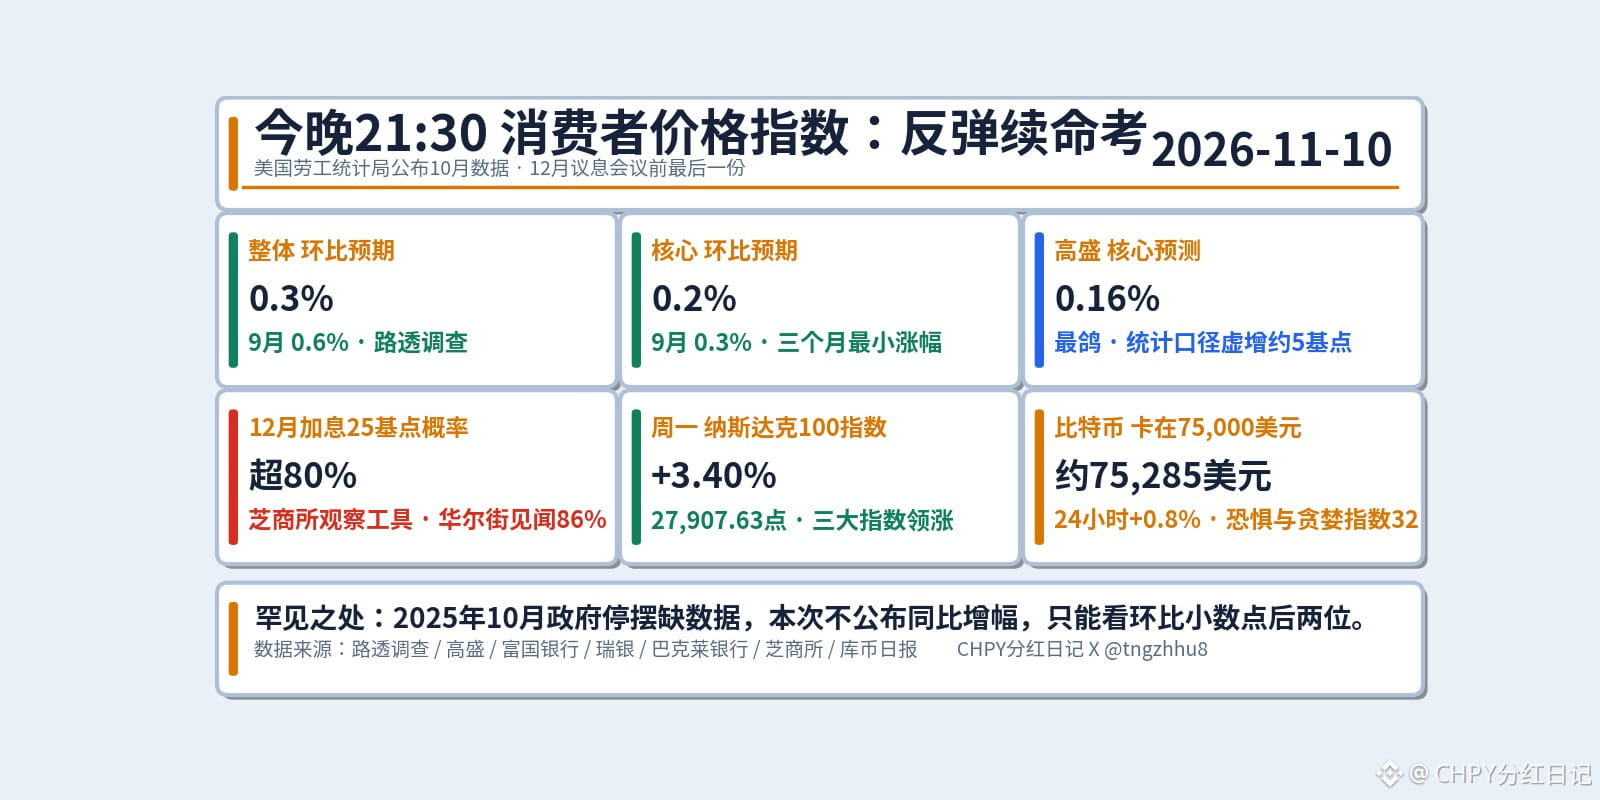
Commençons par les prévisions : selon une enquête de Reuters, l’indice général des prix à la consommation devrait progresser de 0.3% sur un mois, contre 0.6% en septembre. L’indice des prix à la consommation hors alimentation et énergie, dit indice sous-jacent, devrait augmenter de 0.2% sur un mois, contre 0.3% en septembre, ce qui pourrait représenter sa plus faible hausse en trois mois. Les divergences se nichent dans les deux décimales : Goldman Sachs est le plus accommodant, avec une prévision de seulement 0.16% pour l’indice sous-jacent ; Wells Fargo table sur 0.21%, UBS sur 0.23%, JPMorgan sur 0.23% et Barclays sur 0.2%. L’essence devrait reculer d’environ 1% sur un mois.
Ce rapport présente une particularité rare : il ne comporte pas de données en glissement annuel. En octobre 2025, la paralysie des services fédéraux américains a empêché le Bureau des statistiques du travail de collecter les données de prix du mois. Faute de période de référence, les hausses annuelles des indices général et sous-jacent, ainsi que les données sur les salaires réels en glissement annuel, sont absentes. Les marchés ne peuvent donc se fonder que sur les chiffres mensuels. Bank of America a estimé les valeurs annuelles par interpolation : environ 3.8% pour l’indice général et 2.7% pour l’indice sous-jacent, soit 0.1 point de pourcentage de plus dans les deux cas qu’en septembre, et bien au-dessus de l’objectif d’inflation de 2% de la Réserve fédérale.
L’élément le plus important est le calendrier : il s’agit du dernier indice des prix à la consommation avant la réunion de politique monétaire de la Fed en décembre. Le prochain indice ne sera publié que plus tard, le jour même de l’annonce de la décision. Selon l’outil FedWatch du CME Group, les marchés intègrent désormais à plus de 80% une hausse de taux de 25 points de base en décembre ; d’après les calculs de Wall Street CN, cette probabilité s’élève à 86%.
La chaîne de transmission est limpide et comporte trois scénarios : si l’indice sous-jacent progresse de 0.2% ou moins sur un mois, les anticipations de hausse des taux s’atténueront et le rebond de lundi aura de quoi se prolonger. Le Nasdaq 100 visera d’abord le seuil rond des 28,000 points. À 0.3%, la hausse des taux sera pratiquement acquise : le grand chandelier haussier de lundi ne sera alors qu’un rebond technique après une forte baisse, et l’apaisement de l’inflation lié au recul des prix du pétrole sera remis en question. À 0.4% ou plus, le marché commencera à se demander si une hausse de 25 points de base en décembre suffira ; les anticipations de politique monétaire restrictive pourraient alors revenir en force.
Un piège, facile à manquer : Goldman Sachs rappelle que, cette fois, le Bureau des statistiques du travail a comblé l’absence de période de référence en utilisant la moyenne géométrique des indices de septembre et novembre 2025. Cette méthode statistique pourrait gonfler d’environ 5 points de base la valeur désaisonnalisée de l’indice sous-jacent ce mois-ci. L’écart entre 0.16% et 0.21% ne reflète pas une différence d’inflation réelle, mais de méthode statistique. La Fed surveille surtout l’indice des prix des dépenses de consommation personnelle sous-jacent. Goldman Sachs estime sa hausse mensuelle à environ 0.23% ; selon la méthode d’UBS, elle serait de 0.20%, soit un taux annualisé d’environ 3.1%. L’indice des prix à la consommation n’est qu’un indicateur précurseur.
Voici le contexte de lundi : le Brent a chuté de plus de 5%, le Dow Jones Industrial Average a bondi de 1,104.02 points, soit 2.15%, à 52,389.75 points ; le S&P 500 a gagné 2.35%, à 7,549.94 points, signant sa meilleure séance depuis le 8 avril ; le Nasdaq Composite a progressé de 2.74%, à 25,253.14 points ; et le Nasdaq 100 a pris 3.40%, à 27,907.63 points. Les 11 secteurs ont terminé dans le vert.
Mais le bitcoin n’a pas suivi. Il s’échange autour de 75,285 dollars, en hausse de 0.8% sur 24 heures, mais en baisse de 2.0% sur 7 jours et de 9.4% sur 30 jours. Il reste bloqué autour de 75,000 dollars. L’indice de peur et d’avidité des cryptomonnaies est à 32, toujours en zone de peur, tandis que l’ether se situe autour de 2,135 dollars. La hausse des actions américaines ne s’est pas répercutée sur le bitcoin, signe que le marché des cryptomonnaies attend encore son propre catalyseur : si la hausse mensuelle de l’indice sous-jacent est inférieure aux prévisions ce soir, le bitcoin pourrait d’abord viser 76,000 dollars ; si elle les dépasse, le précédent creux autour de 73,700 dollars sera de nouveau testé. Les ETF spot sur le bitcoin ont enregistré 201 millions de dollars de sorties nettes en une journée : l’argent des institutionnels n’est pas encore revenu.
Pour conclure, les risques à surveiller : vendredi, les chiffres d’octobre de l’indice des prix à la production seront également publiés, avec une accélération attendue à 6.6% en glissement annuel ; les hausses de prix en amont n’ont pas encore fini de se répercuter. Ce soir, à 21:30, concentrez-vous d’abord sur les deux décimales de la variation mensuelle. En attendant les chiffres, mieux vaut éviter de courir après la hausse.
#美国消费者价格指数 #美联储 $BTC
Commençons par les prévisions : selon une enquête de Reuters, l’indice général des prix à la consommation devrait progresser de 0.3% sur un mois, contre 0.6% en septembre. L’indice des prix à la consommation hors alimentation et énergie, dit indice sous-jacent, devrait augmenter de 0.2% sur un mois, contre 0.3% en septembre, ce qui pourrait représenter sa plus faible hausse en trois mois. Les divergences se nichent dans les deux décimales : Goldman Sachs est le plus accommodant, avec une prévision de seulement 0.16% pour l’indice sous-jacent ; Wells Fargo table sur 0.21%, UBS sur 0.23%, JPMorgan sur 0.23% et Barclays sur 0.2%. L’essence devrait reculer d’environ 1% sur un mois.
Ce rapport présente une particularité rare : il ne comporte pas de données en glissement annuel. En octobre 2025, la paralysie des services fédéraux américains a empêché le Bureau des statistiques du travail de collecter les données de prix du mois. Faute de période de référence, les hausses annuelles des indices général et sous-jacent, ainsi que les données sur les salaires réels en glissement annuel, sont absentes. Les marchés ne peuvent donc se fonder que sur les chiffres mensuels. Bank of America a estimé les valeurs annuelles par interpolation : environ 3.8% pour l’indice général et 2.7% pour l’indice sous-jacent, soit 0.1 point de pourcentage de plus dans les deux cas qu’en septembre, et bien au-dessus de l’objectif d’inflation de 2% de la Réserve fédérale.
L’élément le plus important est le calendrier : il s’agit du dernier indice des prix à la consommation avant la réunion de politique monétaire de la Fed en décembre. Le prochain indice ne sera publié que plus tard, le jour même de l’annonce de la décision. Selon l’outil FedWatch du CME Group, les marchés intègrent désormais à plus de 80% une hausse de taux de 25 points de base en décembre ; d’après les calculs de Wall Street CN, cette probabilité s’élève à 86%.
La chaîne de transmission est limpide et comporte trois scénarios : si l’indice sous-jacent progresse de 0.2% ou moins sur un mois, les anticipations de hausse des taux s’atténueront et le rebond de lundi aura de quoi se prolonger. Le Nasdaq 100 visera d’abord le seuil rond des 28,000 points. À 0.3%, la hausse des taux sera pratiquement acquise : le grand chandelier haussier de lundi ne sera alors qu’un rebond technique après une forte baisse, et l’apaisement de l’inflation lié au recul des prix du pétrole sera remis en question. À 0.4% ou plus, le marché commencera à se demander si une hausse de 25 points de base en décembre suffira ; les anticipations de politique monétaire restrictive pourraient alors revenir en force.
Un piège, facile à manquer : Goldman Sachs rappelle que, cette fois, le Bureau des statistiques du travail a comblé l’absence de période de référence en utilisant la moyenne géométrique des indices de septembre et novembre 2025. Cette méthode statistique pourrait gonfler d’environ 5 points de base la valeur désaisonnalisée de l’indice sous-jacent ce mois-ci. L’écart entre 0.16% et 0.21% ne reflète pas une différence d’inflation réelle, mais de méthode statistique. La Fed surveille surtout l’indice des prix des dépenses de consommation personnelle sous-jacent. Goldman Sachs estime sa hausse mensuelle à environ 0.23% ; selon la méthode d’UBS, elle serait de 0.20%, soit un taux annualisé d’environ 3.1%. L’indice des prix à la consommation n’est qu’un indicateur précurseur.
Voici le contexte de lundi : le Brent a chuté de plus de 5%, le Dow Jones Industrial Average a bondi de 1,104.02 points, soit 2.15%, à 52,389.75 points ; le S&P 500 a gagné 2.35%, à 7,549.94 points, signant sa meilleure séance depuis le 8 avril ; le Nasdaq Composite a progressé de 2.74%, à 25,253.14 points ; et le Nasdaq 100 a pris 3.40%, à 27,907.63 points. Les 11 secteurs ont terminé dans le vert.
Mais le bitcoin n’a pas suivi. Il s’échange autour de 75,285 dollars, en hausse de 0.8% sur 24 heures, mais en baisse de 2.0% sur 7 jours et de 9.4% sur 30 jours. Il reste bloqué autour de 75,000 dollars. L’indice de peur et d’avidité des cryptomonnaies est à 32, toujours en zone de peur, tandis que l’ether se situe autour de 2,135 dollars. La hausse des actions américaines ne s’est pas répercutée sur le bitcoin, signe que le marché des cryptomonnaies attend encore son propre catalyseur : si la hausse mensuelle de l’indice sous-jacent est inférieure aux prévisions ce soir, le bitcoin pourrait d’abord viser 76,000 dollars ; si elle les dépasse, le précédent creux autour de 73,700 dollars sera de nouveau testé. Les ETF spot sur le bitcoin ont enregistré 201 millions de dollars de sorties nettes en une journée : l’argent des institutionnels n’est pas encore revenu.
Pour conclure, les risques à surveiller : vendredi, les chiffres d’octobre de l’indice des prix à la production seront également publiés, avec une accélération attendue à 6.6% en glissement annuel ; les hausses de prix en amont n’ont pas encore fini de se répercuter. Ce soir, à 21:30, concentrez-vous d’abord sur les deux décimales de la variation mensuelle. En attendant les chiffres, mieux vaut éviter de courir après la hausse.
#美国消费者价格指数 #美联储 $BTC