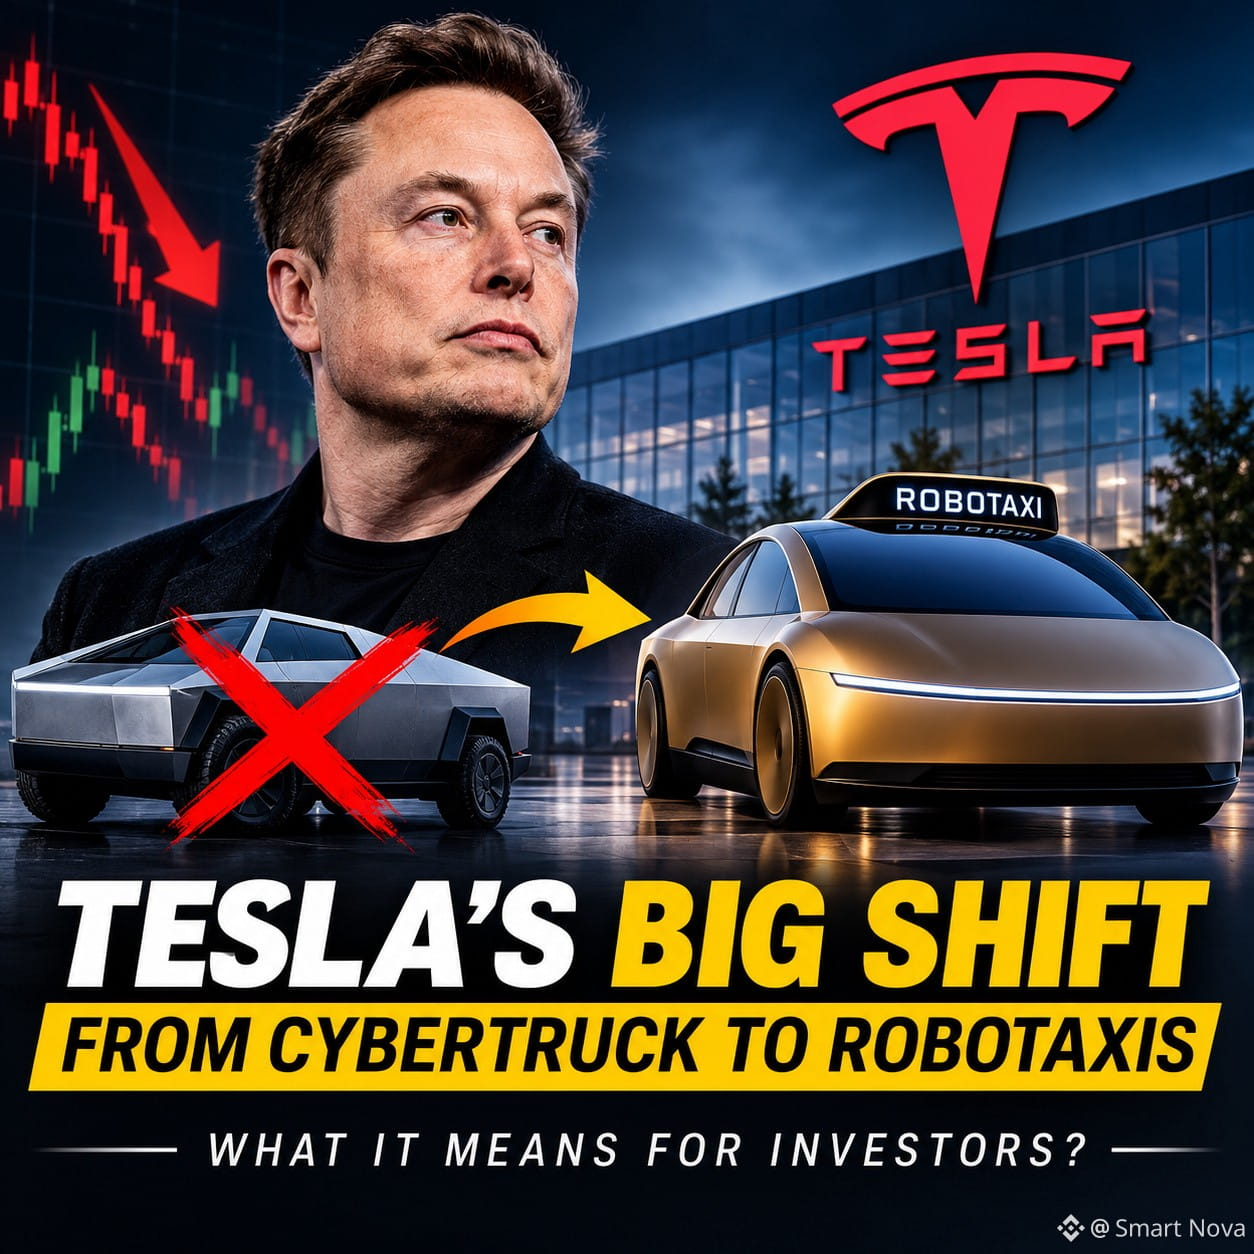
🔥 ELON MUSK MISE L’AVENIR DE TESLA SUR LES ROBOTAXIS — MAIS QU’EN EST-IL DU CYBERTRUCK ?
Tesla ($TSLA ) se prépare à démanteler sa chaîne de production du Cybertruck aux alentours de juin-juillet 2027 et à réaffecter sa capacité de production à son robotaxi Cybercab.
Voici ce que les investisseurs doivent comprendre :
📉 Le problème du Cybertruck : les ventes aux États-Unis sont passées de près de 39 000 en 2024 à environ 20 000 en 2025. C’est bien en deçà de l’objectif initial de Musk, qui visait 250 000 ventes annuelles.
🤖 L’occasion la plus importante : Tesla veut aller au-delà de la vente de véhicules électriques et bâtir une activité de transport autonome évolutive.
Pourquoi est-ce important pour les investisseurs ?
Scénario optimiste : le déploiement réussi des robotaxis pourrait générer des revenus récurrents et devenir un nouveau moteur de croissance.
Scénario pessimiste : la faible demande pour le Cybertruck met en évidence les difficultés d’exécution, tandis que le développement des robotaxis nécessite des investissements considérables.
Risque clé : l’homologation réglementaire, la sécurité de la conduite autonome et la rentabilité commerciale restent des obstacles majeurs.
4 éléments à surveiller :
Les délais de production et de déploiement du Cybercab.
Le chiffre d’affaires automobile et les marges bénéficiaires de Tesla.
L’expansion des robotaxis et les autorisations réglementaires.
La capacité des services autonomes à générer des revenus récurrents significatifs.
MON AVIS : la valorisation à long terme de Tesla dépend de plus en plus de sa capacité à transformer ses ambitions en matière d’IA et de conduite autonome en activités rentables.
Une vision prometteuse ne garantit pas des bénéfices avérés.
👀 Évalueriez-vous $TSLA comme un constructeur de véhicules électriques ou comme une entreprise d’IA et de robotique ?
#Robotaxi #AI #StockMarket #Investing
Tesla ($TSLA ) se prépare à démanteler sa chaîne de production du Cybertruck aux alentours de juin-juillet 2027 et à réaffecter sa capacité de production à son robotaxi Cybercab.
Voici ce que les investisseurs doivent comprendre :
📉 Le problème du Cybertruck : les ventes aux États-Unis sont passées de près de 39 000 en 2024 à environ 20 000 en 2025. C’est bien en deçà de l’objectif initial de Musk, qui visait 250 000 ventes annuelles.
🤖 L’occasion la plus importante : Tesla veut aller au-delà de la vente de véhicules électriques et bâtir une activité de transport autonome évolutive.
Pourquoi est-ce important pour les investisseurs ?
Scénario optimiste : le déploiement réussi des robotaxis pourrait générer des revenus récurrents et devenir un nouveau moteur de croissance.
Scénario pessimiste : la faible demande pour le Cybertruck met en évidence les difficultés d’exécution, tandis que le développement des robotaxis nécessite des investissements considérables.
Risque clé : l’homologation réglementaire, la sécurité de la conduite autonome et la rentabilité commerciale restent des obstacles majeurs.
4 éléments à surveiller :
Les délais de production et de déploiement du Cybercab.
Le chiffre d’affaires automobile et les marges bénéficiaires de Tesla.
L’expansion des robotaxis et les autorisations réglementaires.
La capacité des services autonomes à générer des revenus récurrents significatifs.
MON AVIS : la valorisation à long terme de Tesla dépend de plus en plus de sa capacité à transformer ses ambitions en matière d’IA et de conduite autonome en activités rentables.
Une vision prometteuse ne garantit pas des bénéfices avérés.
👀 Évalueriez-vous $TSLA comme un constructeur de véhicules électriques ou comme une entreprise d’IA et de robotique ?
#Robotaxi #AI #StockMarket #Investing