Observation : les stablecoins deviennent un moyen de paiement courant, et ne servent plus uniquement de solde de trading.
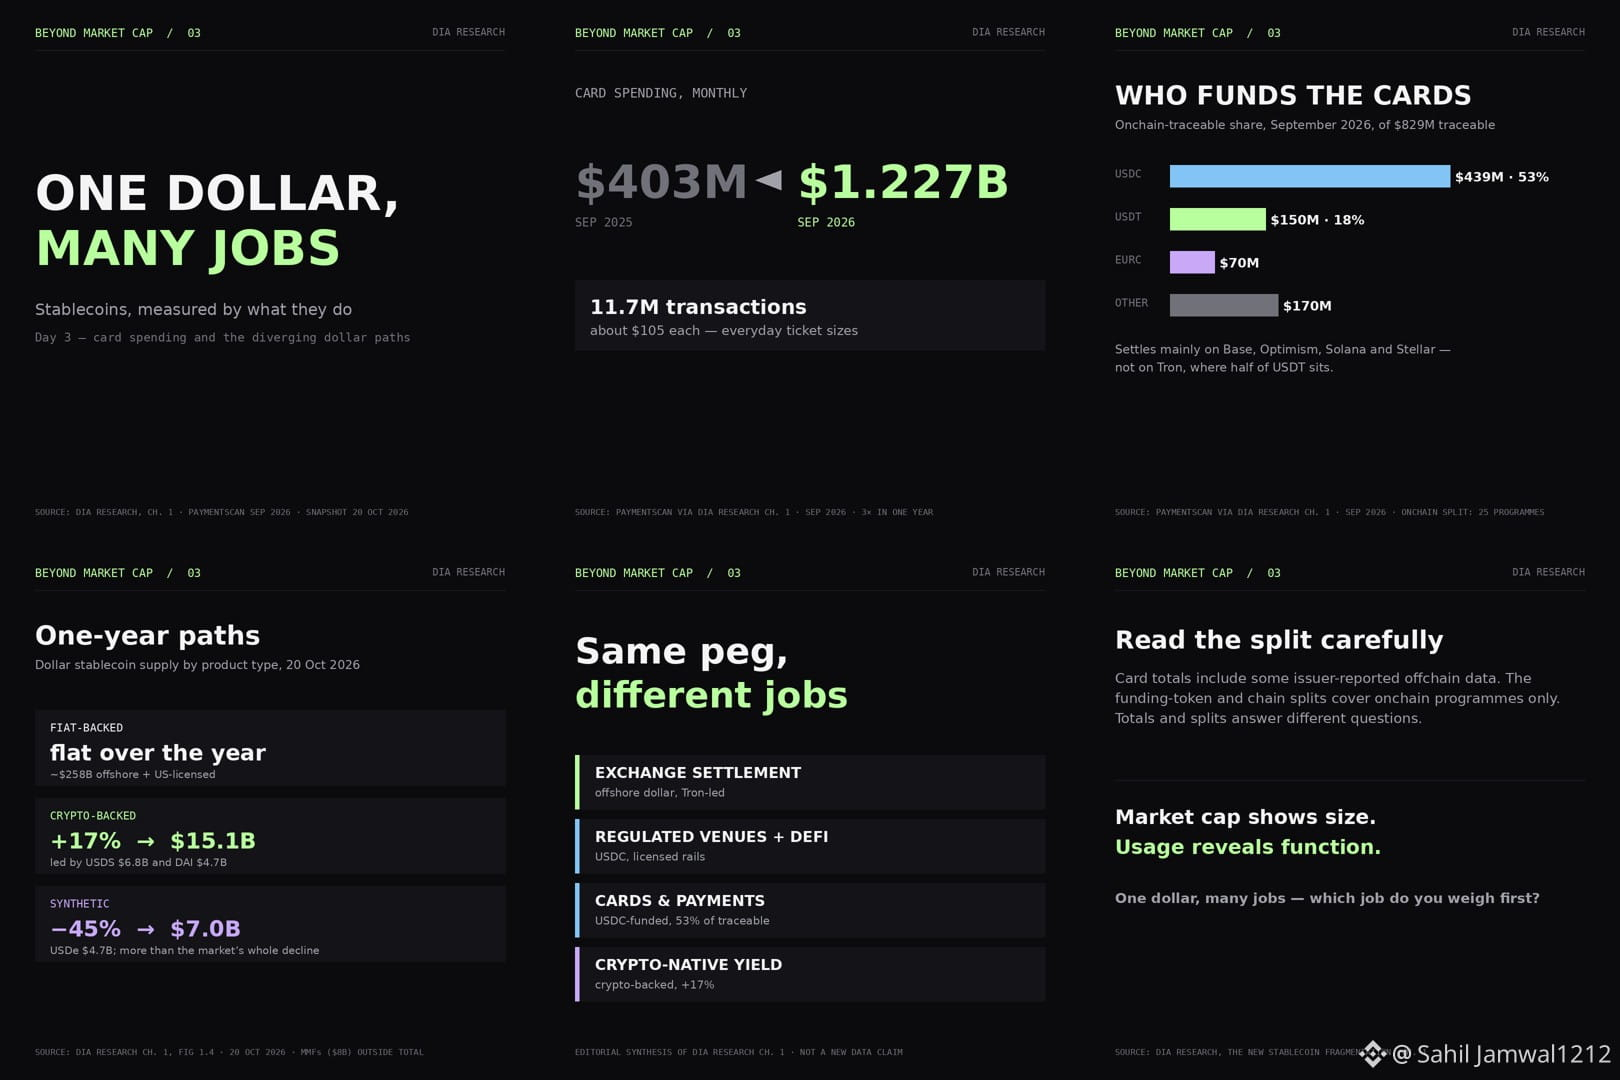
Éléments à l’appui (DIA Research, chap. 1, citant Paymentscan, sept. 2026) : les dépenses mensuelles par carte sont passées de 403 M$ (sept. 2025) à 1,227 Md$ (sept. 2026) ; 11,7 M de transactions, d’un montant moyen d’environ 105 $ chacune. Lorsque les sources de financement peuvent être retracées sur la chaîne, l’USDC représente 53 % des paiements et l’USDT, 18 %, les règlements s’effectuant principalement sur Base, Optimism, Solana et Stellar. Sur la même période, jusqu’au 20 oct. 2026, les dollars adossés à des cryptomonnaies ont augmenté de 17 %, pour atteindre 15,1 Md$, tandis que les dollars synthétiques ont reculé de 45 %, à 7,0 Md$.
Limite : les totaux des paiements par carte comprennent certaines données hors chaîne déclarées par les émetteurs ; la répartition des jetons de financement ne couvre que les programmes sur chaîne. Les parts de 53 % et 18 % décrivent donc la portion traçable, et non l’ensemble des dépenses. Ces informations ne constituent pas un conseil en matière de paiement, d’investissement ou de prix.
Question : selon vous, quel cas d’utilisation définira la prochaine étape des stablecoins : les cartes et les paiements, le règlement des échanges, la DeFi ou les produits de rendement ?
#Stablecoins #Payments
Éléments à l’appui (DIA Research, chap. 1, citant Paymentscan, sept. 2026) : les dépenses mensuelles par carte sont passées de 403 M$ (sept. 2025) à 1,227 Md$ (sept. 2026) ; 11,7 M de transactions, d’un montant moyen d’environ 105 $ chacune. Lorsque les sources de financement peuvent être retracées sur la chaîne, l’USDC représente 53 % des paiements et l’USDT, 18 %, les règlements s’effectuant principalement sur Base, Optimism, Solana et Stellar. Sur la même période, jusqu’au 20 oct. 2026, les dollars adossés à des cryptomonnaies ont augmenté de 17 %, pour atteindre 15,1 Md$, tandis que les dollars synthétiques ont reculé de 45 %, à 7,0 Md$.
Limite : les totaux des paiements par carte comprennent certaines données hors chaîne déclarées par les émetteurs ; la répartition des jetons de financement ne couvre que les programmes sur chaîne. Les parts de 53 % et 18 % décrivent donc la portion traçable, et non l’ensemble des dépenses. Ces informations ne constituent pas un conseil en matière de paiement, d’investissement ou de prix.
Question : selon vous, quel cas d’utilisation définira la prochaine étape des stablecoins : les cartes et les paiements, le règlement des échanges, la DeFi ou les produits de rendement ?
#Stablecoins #Payments