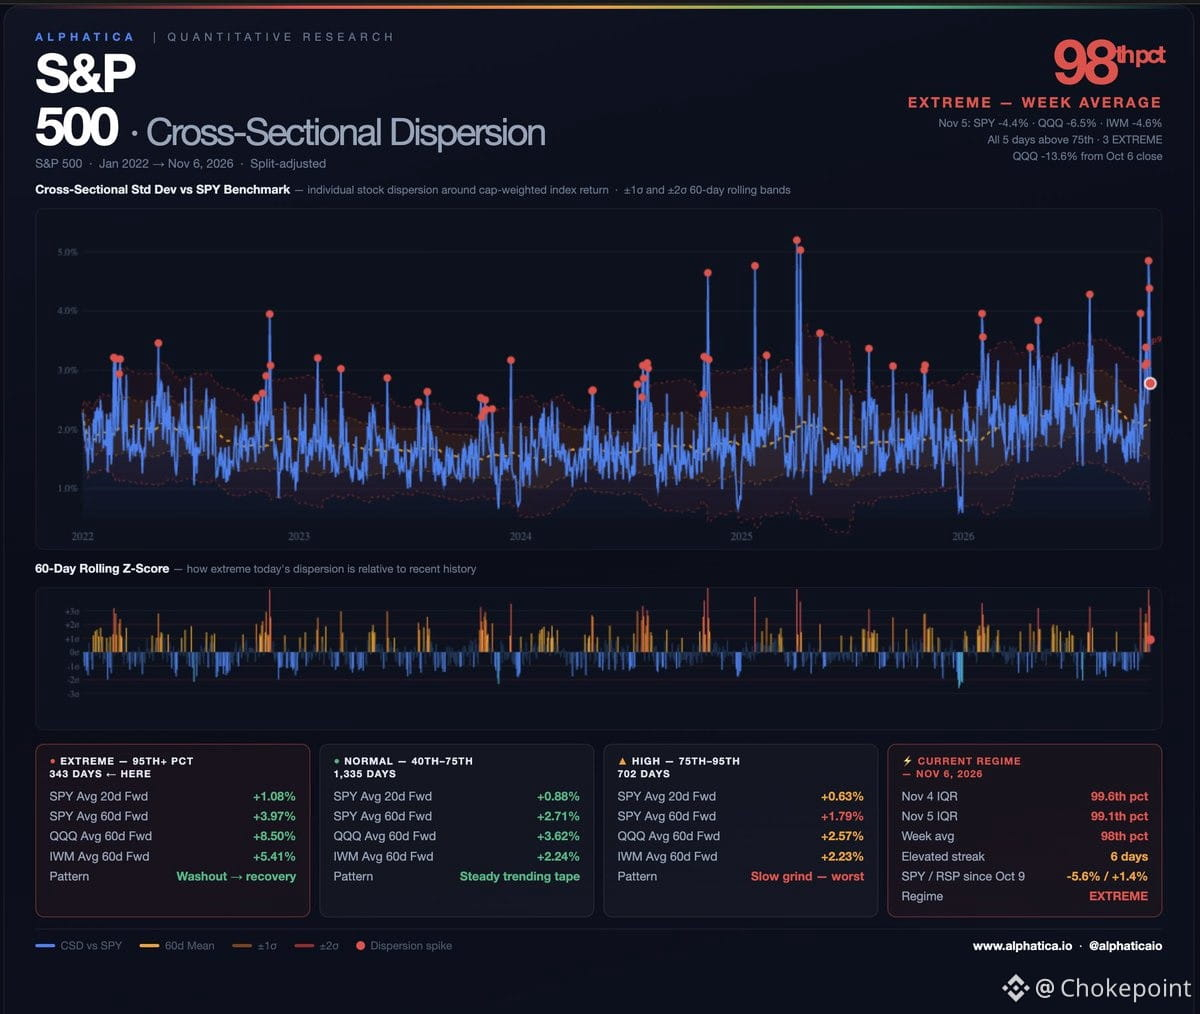
Six jours consécutifs de dispersion élevée dans le S&P 500, tous au-dessus du 75e percentile, dont trois extrêmes (98e–99,6e). Ce n’est pas une volatilité ordinaire : c’est un stress interne qui se manifeste dans la structure de l’indice.
Le 5 nov. a été le point d’inflexion. $SPY a chuté de 4,41 %, $QQQ a reculé de 6,49 %, $NVDA a perdu 9,3 %, $AVGO a cédé 10,4 %. Ce qui a changé : il n’y avait plus que les mégacapitalisations technologiques en baisse. IWM a reculé de 4,6 %, le S&P équipondéré (RSP) de 2,9 %. Pendant quatre semaines, les ventes étaient concentrées sur les plus grandes valeurs tandis que le reste résistait. Le 5 nov., elles se sont propagées.
Les dégâts depuis début octobre :
$QQQ : -13,6 % depuis le 6 oct.
$NVDA : -22,0 %
$AVGO : -21,9 %
$SPY : -5,6 %
Et la divergence qui a caractérisé ce mois-ci est toujours présente. Depuis le 9 oct., $SPY a reculé de 5,6 %. RSP a progressé de 1,4 %. L’indice est tiré vers le bas par ses propres principales valeurs.
Ce que les données indiquent pour la suite. Sur 23 ans de journées à dispersion extrême :
$SPY moy. sur 20 j : +1,08 % · moy. sur 60 j : +3,97 %
$QQQ moy. sur 60 j : +8,50 %
Mais cette moyenne masque la répartition. Lorsque la dispersion extrême était isolée — un pic qui s’est estompé en une ou deux semaines — les marchés ont fortement rebondi. Lorsqu’elle a duré plus de 30 jours (crise financière mondiale, COVID), l’évolution a été inverse.
Nous en sommes à six séances. Le signal à surveiller, c’est de savoir si cela s’estompe ou se prolonge. Les courtes séquences ont généralement pris fin en une ou deux semaines. Si cela continue, la stratégie change.
Le 5 nov. a été le point d’inflexion. $SPY a chuté de 4,41 %, $QQQ a reculé de 6,49 %, $NVDA a perdu 9,3 %, $AVGO a cédé 10,4 %. Ce qui a changé : il n’y avait plus que les mégacapitalisations technologiques en baisse. IWM a reculé de 4,6 %, le S&P équipondéré (RSP) de 2,9 %. Pendant quatre semaines, les ventes étaient concentrées sur les plus grandes valeurs tandis que le reste résistait. Le 5 nov., elles se sont propagées.
Les dégâts depuis début octobre :
$QQQ : -13,6 % depuis le 6 oct.
$NVDA : -22,0 %
$AVGO : -21,9 %
$SPY : -5,6 %
Et la divergence qui a caractérisé ce mois-ci est toujours présente. Depuis le 9 oct., $SPY a reculé de 5,6 %. RSP a progressé de 1,4 %. L’indice est tiré vers le bas par ses propres principales valeurs.
Ce que les données indiquent pour la suite. Sur 23 ans de journées à dispersion extrême :
$SPY moy. sur 20 j : +1,08 % · moy. sur 60 j : +3,97 %
$QQQ moy. sur 60 j : +8,50 %
Mais cette moyenne masque la répartition. Lorsque la dispersion extrême était isolée — un pic qui s’est estompé en une ou deux semaines — les marchés ont fortement rebondi. Lorsqu’elle a duré plus de 30 jours (crise financière mondiale, COVID), l’évolution a été inverse.
Nous en sommes à six séances. Le signal à surveiller, c’est de savoir si cela s’estompe ou se prolonge. Les courtes séquences ont généralement pris fin en une ou deux semaines. Si cela continue, la stratégie change.