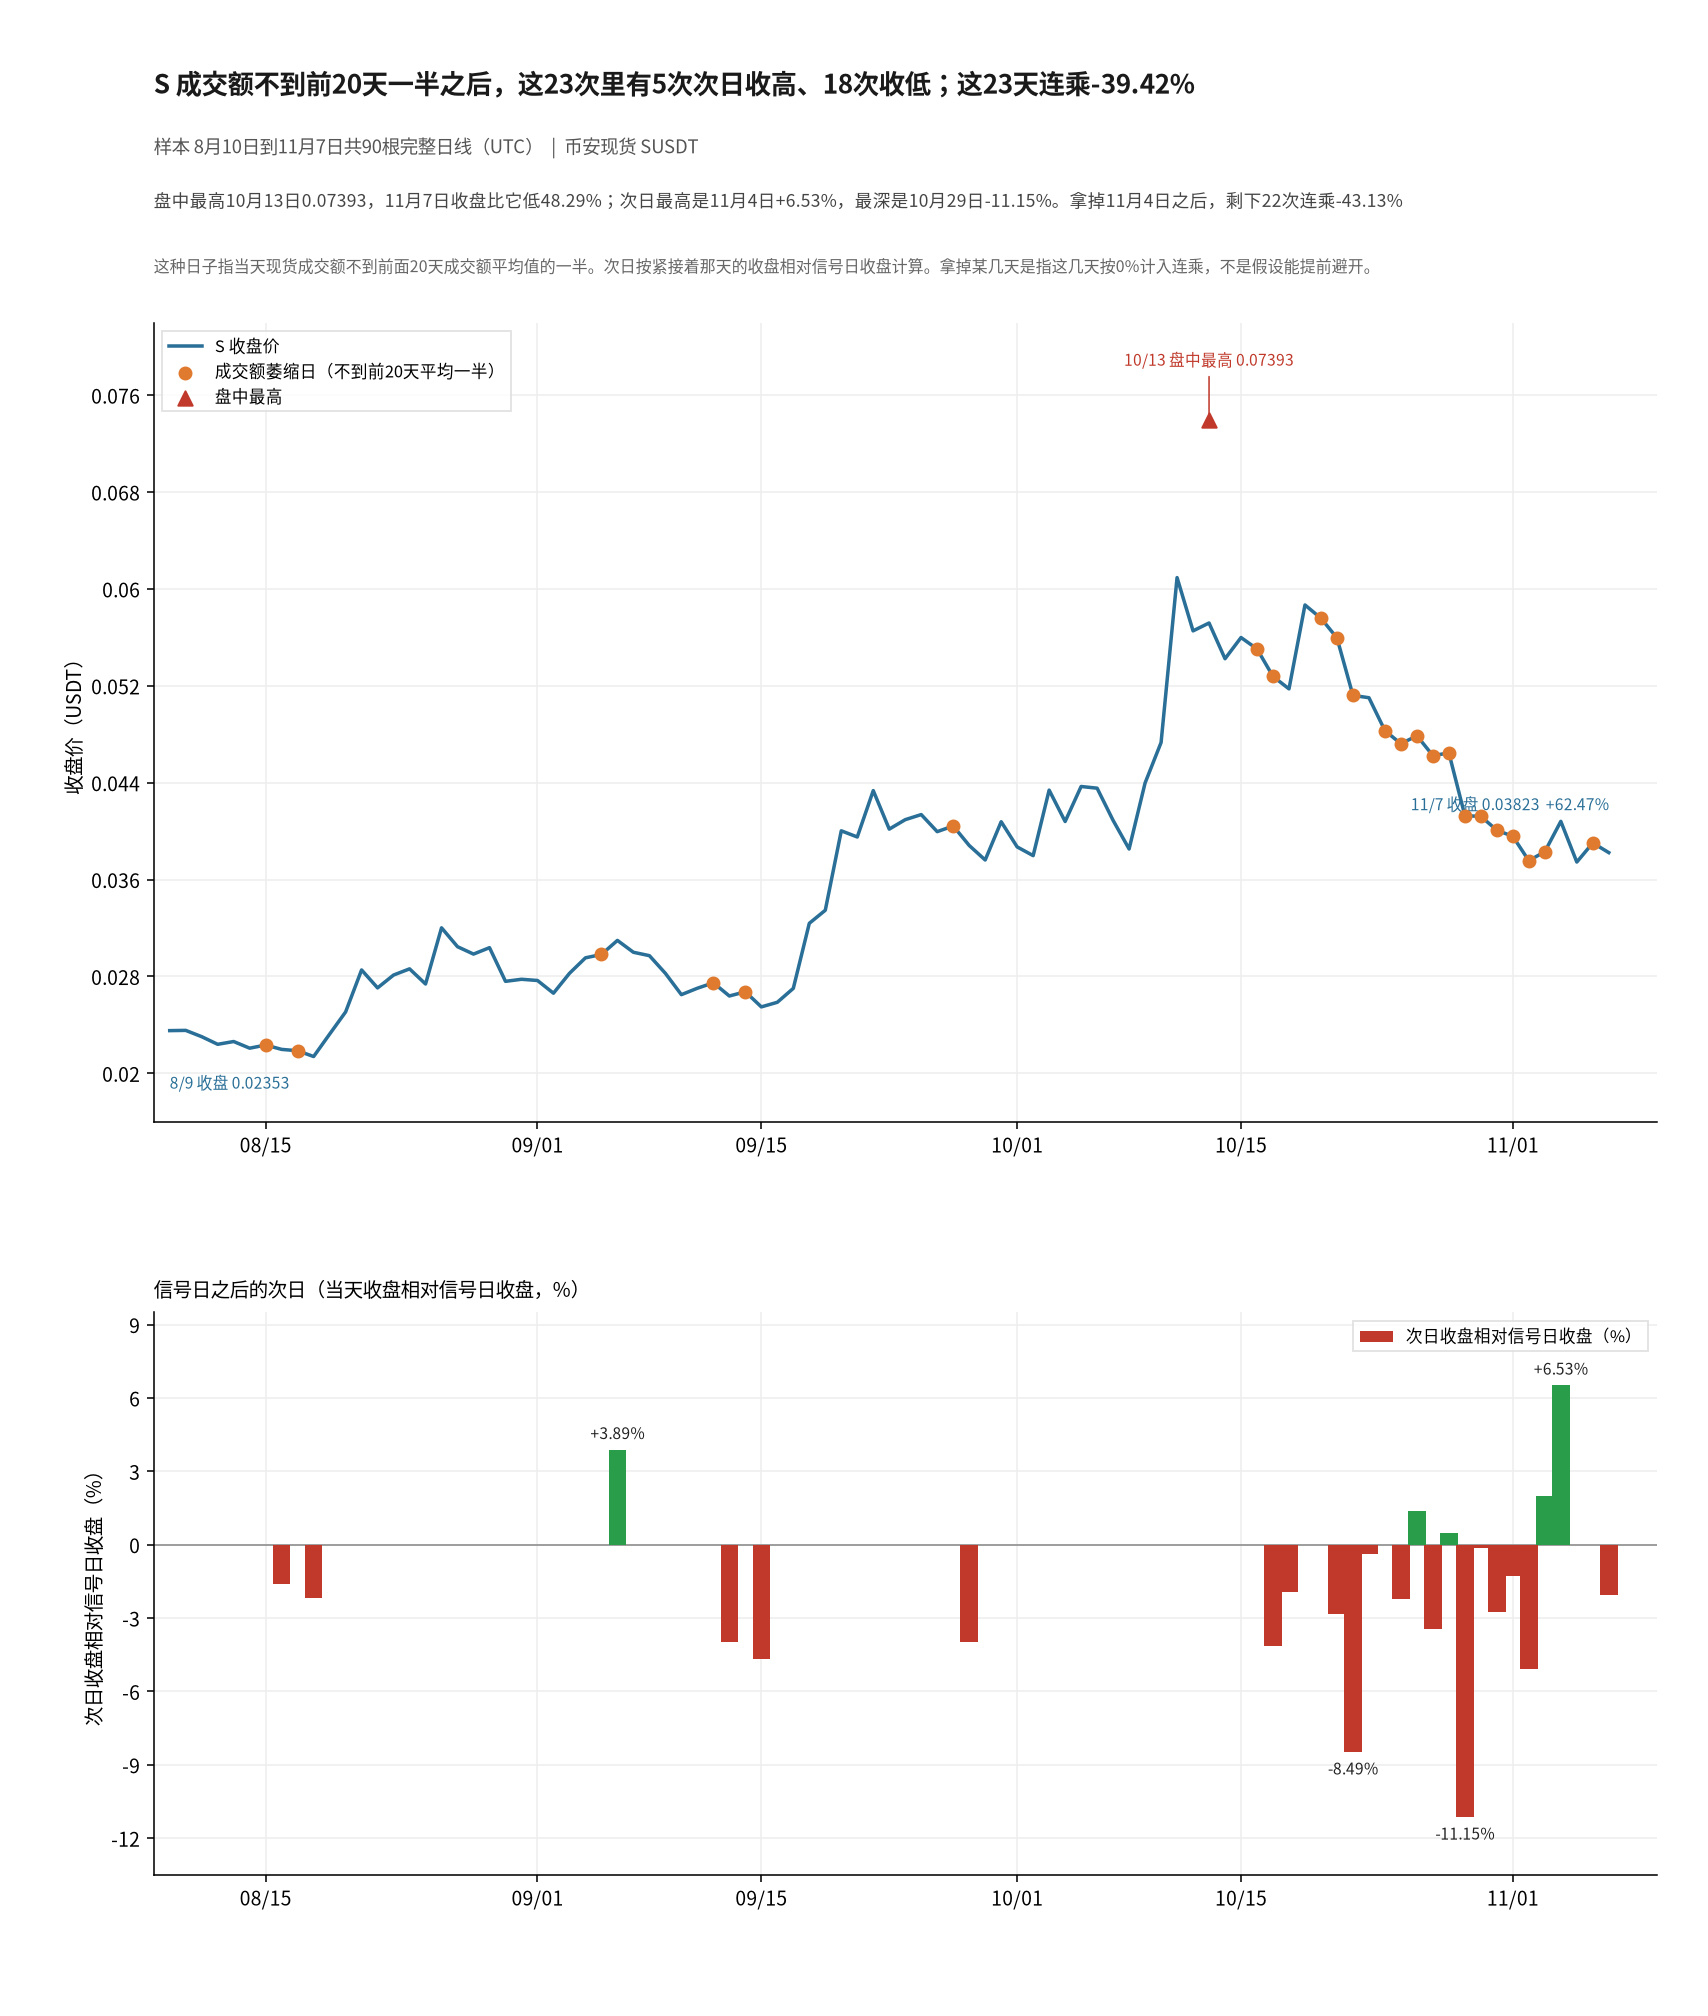
Regardons de près le spot Binance $S sur la période récente. L’échantillon comprend 90 bougies journalières complètes (UTC), du 10 août au 7 novembre. Avant le début de ces 90 jours, la clôture du 9 août était à 0.02353 ; le 7 novembre, elle était à 0.03823, soit +62.47 %. Sur la même période, $BTC est passé de 64901.59 à 75867.59, soit +16.90 %. $S a atteint un sommet plus élevé entre-temps : le plus haut intrajournalier était de 0.07393 le 13 octobre, avec une clôture ce jour-là à 0.05719 ; la clôture du 7 novembre était inférieure de 48.29 % à ce sommet, et il faudrait une hausse de 93.38 % pour le retrouver. Le plus bas intrajournalier était de 0.02094 le 18 août.
Je compte les volumes en comparant le volume spot du jour à la moyenne des volumes des 20 jours précédents. Si le volume du jour est inférieur à la moitié de cette moyenne sur 20 jours, je considère que le volume a nettement diminué. À chaque occurrence, je regarde uniquement la clôture du lendemain et calcule sa variation par rapport à la clôture de cette bougie. Les 20 jours précédents utilisés pour calculer la moyenne ne se trouvent pas nécessairement dans l’échantillon de 90 jours ; et comme la bougie journalière du 7 novembre n’est pas encore terminée, cette journée n’est pas comptabilisée comme un signal. Il y a 89 jours de trading pouvant être ainsi appariés, et la condition s’est produite 23 fois. La dernière fois, c’était le 6 novembre : clôture à 0.03903, avec un volume équivalant à 46.73 % de la moyenne des 20 jours précédents ; le lendemain, le 7 novembre, la clôture était à 0.03823, soit -2.05 %.
Sur ces 23 occurrences, la clôture du lendemain a été en hausse 5 fois et en baisse 18 fois. La moyenne est de -2.09 %, la médiane de -2.19 % et le rendement composé sur les 23 jours de -39.42 %. La plus forte hausse a eu lieu le 4 novembre : clôture à 0.03831 le 3, puis à 0.04081 le 4, soit +6.53 %. La deuxième plus forte hausse date du 6 septembre : clôture à 0.02982 le 5, puis à 0.03098 le 6, soit +3.89 %. La plus forte baisse a eu lieu le 29 octobre : clôture à 0.04646 le 28, puis à 0.04128 le 29, soit -11.15 %. La deuxième plus forte baisse date du 22 octobre : clôture à 0.05596 le 21, puis à 0.05121 le 22, soit -8.49 %.
Même en retirant la journée du 4 novembre, les 22 occurrences restantes comptent toujours 4 clôtures en hausse et 18 en baisse ; la moyenne est de -2.48 % et le rendement composé de -43.13 %. Si l’on attribue une variation de 0 % à la plus forte baisse, celle du 29 octobre, la moyenne des 22 occurrences restantes est de -1.68 % et le rendement composé de -31.82 %. Parmi ces 23 occurrences, 17 se sont produites après le sommet intrajournalier du 13 octobre ; du 24 octobre au 3 novembre, la condition de baisse du volume a été remplie 11 jours consécutifs. Cela est lié à la hausse des volumes de la mi-octobre : le jour où le volume a été le plus élevé pendant ces 90 jours est le 11 octobre, et le deuxième est le 13 octobre. Par la suite, le volume de nombreux jours est inférieur à la moyenne sur 20 jours, gonflée par ces journées. En isolant les 8 occurrences dont la fenêtre de 20 jours ne comprend pas le 13 octobre, on obtient toujours 2 clôtures en hausse et 6 en baisse, avec un rendement composé de -8.31 %. Si les variations de clôture de ces 23 jours étaient toutes de 0 %, le rendement composé des 67 autres jours serait de +168.21 %. Sur l’ensemble de ces 90 jours, la clôture a progressé de +62.47 % ; elle a été supérieure à celle de la veille pendant 41 jours et inférieure pendant 49 jours.
Ces 23 occurrences sont des observations sur 90 jours, et les journées de faible volume de la seconde moitié de la période se concentrent après le sommet. On ne peut donc pas en conclure que le lendemain d’une baisse du volume à moins de la moitié sera forcément en baisse. Quand vous constatez que le volume est soudainement bien plus faible que la moyenne des 20 jours précédents, vérifiez-vous d’abord si le marché vient de connaître un pic de volume, ou considérez-vous directement cela comme un signal ?
Je compte les volumes en comparant le volume spot du jour à la moyenne des volumes des 20 jours précédents. Si le volume du jour est inférieur à la moitié de cette moyenne sur 20 jours, je considère que le volume a nettement diminué. À chaque occurrence, je regarde uniquement la clôture du lendemain et calcule sa variation par rapport à la clôture de cette bougie. Les 20 jours précédents utilisés pour calculer la moyenne ne se trouvent pas nécessairement dans l’échantillon de 90 jours ; et comme la bougie journalière du 7 novembre n’est pas encore terminée, cette journée n’est pas comptabilisée comme un signal. Il y a 89 jours de trading pouvant être ainsi appariés, et la condition s’est produite 23 fois. La dernière fois, c’était le 6 novembre : clôture à 0.03903, avec un volume équivalant à 46.73 % de la moyenne des 20 jours précédents ; le lendemain, le 7 novembre, la clôture était à 0.03823, soit -2.05 %.
Sur ces 23 occurrences, la clôture du lendemain a été en hausse 5 fois et en baisse 18 fois. La moyenne est de -2.09 %, la médiane de -2.19 % et le rendement composé sur les 23 jours de -39.42 %. La plus forte hausse a eu lieu le 4 novembre : clôture à 0.03831 le 3, puis à 0.04081 le 4, soit +6.53 %. La deuxième plus forte hausse date du 6 septembre : clôture à 0.02982 le 5, puis à 0.03098 le 6, soit +3.89 %. La plus forte baisse a eu lieu le 29 octobre : clôture à 0.04646 le 28, puis à 0.04128 le 29, soit -11.15 %. La deuxième plus forte baisse date du 22 octobre : clôture à 0.05596 le 21, puis à 0.05121 le 22, soit -8.49 %.
Même en retirant la journée du 4 novembre, les 22 occurrences restantes comptent toujours 4 clôtures en hausse et 18 en baisse ; la moyenne est de -2.48 % et le rendement composé de -43.13 %. Si l’on attribue une variation de 0 % à la plus forte baisse, celle du 29 octobre, la moyenne des 22 occurrences restantes est de -1.68 % et le rendement composé de -31.82 %. Parmi ces 23 occurrences, 17 se sont produites après le sommet intrajournalier du 13 octobre ; du 24 octobre au 3 novembre, la condition de baisse du volume a été remplie 11 jours consécutifs. Cela est lié à la hausse des volumes de la mi-octobre : le jour où le volume a été le plus élevé pendant ces 90 jours est le 11 octobre, et le deuxième est le 13 octobre. Par la suite, le volume de nombreux jours est inférieur à la moyenne sur 20 jours, gonflée par ces journées. En isolant les 8 occurrences dont la fenêtre de 20 jours ne comprend pas le 13 octobre, on obtient toujours 2 clôtures en hausse et 6 en baisse, avec un rendement composé de -8.31 %. Si les variations de clôture de ces 23 jours étaient toutes de 0 %, le rendement composé des 67 autres jours serait de +168.21 %. Sur l’ensemble de ces 90 jours, la clôture a progressé de +62.47 % ; elle a été supérieure à celle de la veille pendant 41 jours et inférieure pendant 49 jours.
Ces 23 occurrences sont des observations sur 90 jours, et les journées de faible volume de la seconde moitié de la période se concentrent après le sommet. On ne peut donc pas en conclure que le lendemain d’une baisse du volume à moins de la moitié sera forcément en baisse. Quand vous constatez que le volume est soudainement bien plus faible que la moyenne des 20 jours précédents, vérifiez-vous d’abord si le marché vient de connaître un pic de volume, ou considérez-vous directement cela comme un signal ?