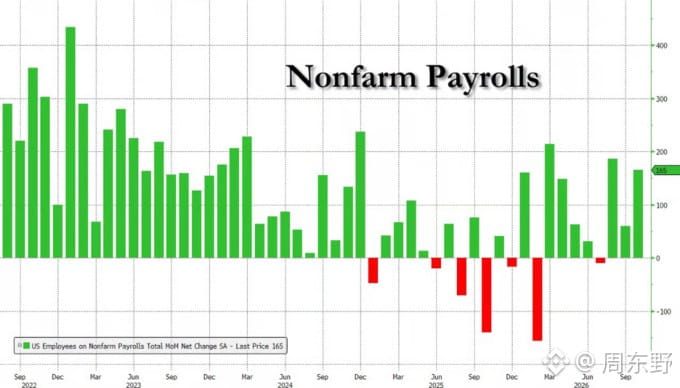
Bon sang, ces chiffres de l’emploi non agricole ont frappé si fort qu’ils ont complètement pris le marché de court !
Les dernières données d’octobre font état de 165 000 créations d’emplois non agricoles, bien au-dessus des 65 000 attendues. Le taux de chômage est tombé à 4,1 % et la croissance des salaires horaires a atteint 0,4 %. Ces chiffres solides ont instantanément ravivé les anticipations d’une hausse des taux plus ferme en décembre ou d’un report des baisses de taux, provoquant de fortes secousses sur le marché des cryptomonnaies.
Mais assimiler directement la vigueur de l’emploi non agricole à un « effondrement du marché des cryptomonnaies », est-ce vraiment logique ?
La transmission de la liquidité macroéconomique aux cryptos n’est pas une relation linéaire simple.
Le raisonnement traditionnel : chiffres de l’emploi non agricole en plein essor ➔ pénurie de main-d’œuvre ➔ les craintes liées à l’inflation persistent ➔ la Fed relève ses taux / les maintient à un niveau élevé ➔ resserrement de la liquidité ➔ chute des actifs risqués.
Cette logique semble rigoureuse, mais l’appliquer directement aux transactions peut facilement conduire à un piège :
Premièrement, les mauvaises nouvelles sur l’emploi sont en réalité de bonnes nouvelles pour l’économie. Des chiffres supérieurs aux attentes témoignent de la résilience de l’économie et montrent qu’elle n’est pas entrée en récession. « Des taux élevés, mais un atterrissage en douceur de l’économie » vaut bien mieux qu’« une récession déflationniste provoquée dans le but de baisser les taux ».
Deuxièmement, la liquidité des actifs ne dépend pas d’un chiffre isolé, mais de l’interaction entre les « taux d’intérêt réels » et les « flux de capitaux on-chain ».
Rétrospectivement, les fluctuations de l’emploi sur un seul mois n’ont jamais été le facteur déterminant des marchés :
Écart par rapport à la politique monétaire : tant que les prochaines données sur l’inflation, comme l’IPC, ne dérapent pas, les anticipations de taux neutre à long terme de la Fed ne changeront pas fondamentalement. Les chiffres de l’emploi non agricole d’un seul mois provoquent surtout une dissipation à court terme des tensions sur le marché.
Liquidité endogène : la valorisation du BTC dépend désormais largement des flux vers les ETF spot, des bilans des institutions et de l’offre nette de stablecoins. Tant que les capitaux destinés aux infrastructures on-chain continuent d’affluer, les replis provoqués par les mauvaises nouvelles macroéconomiques sont souvent mis à profit par les institutions pour acheter.
Vendre à découvert à l’aveugle ou liquider ses positions maintenant, c’est prendre le risque de vendre au plus bas, sous l’effet de la panique.
Deux éléments essentiels sont à surveiller ensuite : premièrement, après le rebond des rendements des bons du Trésor américain, les ETF spot BTC enregistrent-ils des sorties nettes continues ? Deuxièmement, une fois le désendettement terminé, le BTC parviendra-t-il à reconstituer sa base d’acheteurs sur un niveau de support clé ?
Les solides chiffres de l’emploi non agricole ont certes appuyé sur le frein, mais ils sont loin d’avoir fait dérailler la grande tendance. Dans l’immédiat, l’essentiel est de distinguer le bruit macroéconomique et de préserver les flux de capitaux on-chain.
#非农就业数据推升加息预期
Les dernières données d’octobre font état de 165 000 créations d’emplois non agricoles, bien au-dessus des 65 000 attendues. Le taux de chômage est tombé à 4,1 % et la croissance des salaires horaires a atteint 0,4 %. Ces chiffres solides ont instantanément ravivé les anticipations d’une hausse des taux plus ferme en décembre ou d’un report des baisses de taux, provoquant de fortes secousses sur le marché des cryptomonnaies.
Mais assimiler directement la vigueur de l’emploi non agricole à un « effondrement du marché des cryptomonnaies », est-ce vraiment logique ?
La transmission de la liquidité macroéconomique aux cryptos n’est pas une relation linéaire simple.
Le raisonnement traditionnel : chiffres de l’emploi non agricole en plein essor ➔ pénurie de main-d’œuvre ➔ les craintes liées à l’inflation persistent ➔ la Fed relève ses taux / les maintient à un niveau élevé ➔ resserrement de la liquidité ➔ chute des actifs risqués.
Cette logique semble rigoureuse, mais l’appliquer directement aux transactions peut facilement conduire à un piège :
Premièrement, les mauvaises nouvelles sur l’emploi sont en réalité de bonnes nouvelles pour l’économie. Des chiffres supérieurs aux attentes témoignent de la résilience de l’économie et montrent qu’elle n’est pas entrée en récession. « Des taux élevés, mais un atterrissage en douceur de l’économie » vaut bien mieux qu’« une récession déflationniste provoquée dans le but de baisser les taux ».
Deuxièmement, la liquidité des actifs ne dépend pas d’un chiffre isolé, mais de l’interaction entre les « taux d’intérêt réels » et les « flux de capitaux on-chain ».
Rétrospectivement, les fluctuations de l’emploi sur un seul mois n’ont jamais été le facteur déterminant des marchés :
Écart par rapport à la politique monétaire : tant que les prochaines données sur l’inflation, comme l’IPC, ne dérapent pas, les anticipations de taux neutre à long terme de la Fed ne changeront pas fondamentalement. Les chiffres de l’emploi non agricole d’un seul mois provoquent surtout une dissipation à court terme des tensions sur le marché.
Liquidité endogène : la valorisation du BTC dépend désormais largement des flux vers les ETF spot, des bilans des institutions et de l’offre nette de stablecoins. Tant que les capitaux destinés aux infrastructures on-chain continuent d’affluer, les replis provoqués par les mauvaises nouvelles macroéconomiques sont souvent mis à profit par les institutions pour acheter.
Vendre à découvert à l’aveugle ou liquider ses positions maintenant, c’est prendre le risque de vendre au plus bas, sous l’effet de la panique.
Deux éléments essentiels sont à surveiller ensuite : premièrement, après le rebond des rendements des bons du Trésor américain, les ETF spot BTC enregistrent-ils des sorties nettes continues ? Deuxièmement, une fois le désendettement terminé, le BTC parviendra-t-il à reconstituer sa base d’acheteurs sur un niveau de support clé ?
Les solides chiffres de l’emploi non agricole ont certes appuyé sur le frein, mais ils sont loin d’avoir fait dérailler la grande tendance. Dans l’immédiat, l’essentiel est de distinguer le bruit macroéconomique et de préserver les flux de capitaux on-chain.
#非农就业数据推升加息预期