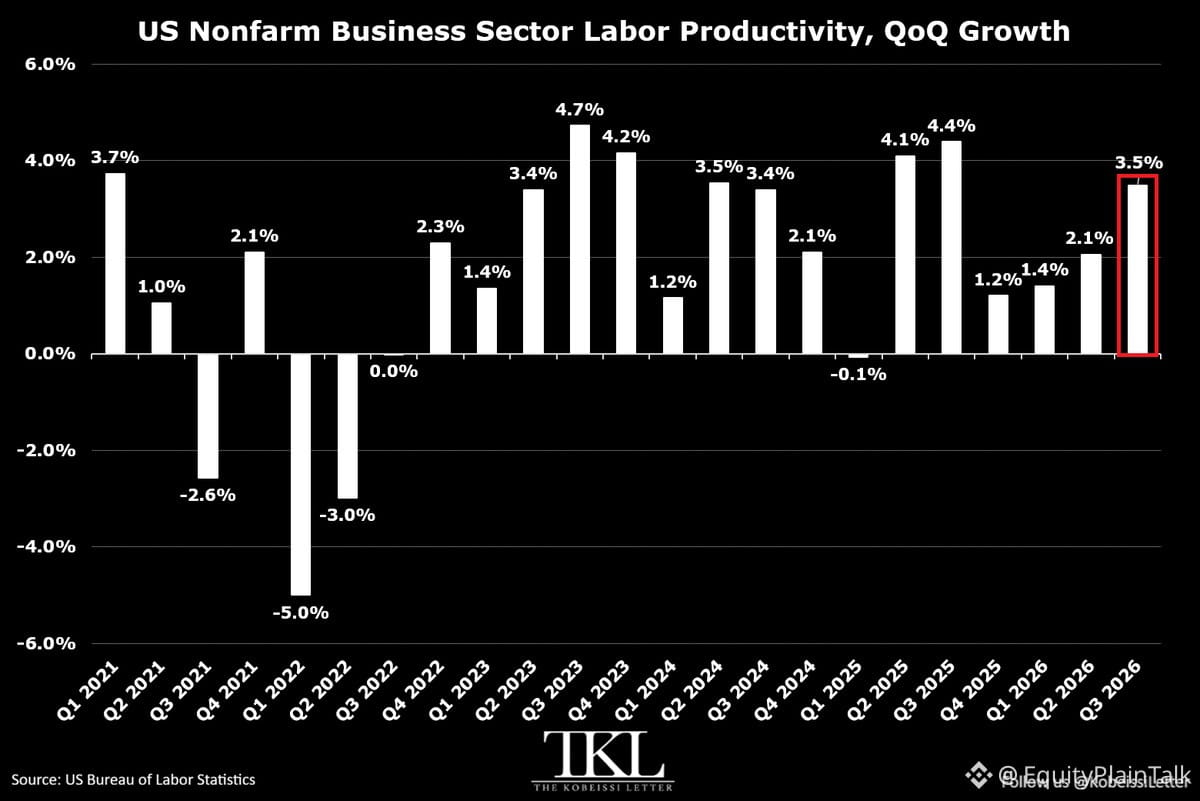
La productivité du travail aux États-Unis a bondi de 3,5 % au troisième trimestre, sa plus forte hausse en un an et son troisième trimestre consécutif de progression.
Qu’est-ce qui explique cette hausse ? Les entreprises investissent massivement dans l’IA, les logiciels et les équipements. La production par travailleur augmente plus vite que les salaires, ce qui signifie que les coûts unitaires de main-d’œuvre ont en réalité baissé de 0,7 % au trimestre dernier.
En clair : les entreprises produisent davantage à moindre coût par unité. C’est l’amélioration de la productivité que tout le monde attendait.
La production des entreprises non agricoles — hors dépenses publiques — a progressé au rythme de 3,7 %. La rémunération horaire a augmenté de 2,9 %, mais la productivité a progressé plus vite.
Ce n’est pas un simple chiffre isolé. C’est une tendance. L’adoption de l’IA est bien réelle, et elle se reflète dans les chiffres. Si cette tendance se confirme, elle changera le débat sur les marges, l’inflation et même la politique de la Fed.
Une croissance de la productivité comme celle-ci peut soutenir les bénéfices des entreprises sans déclencher une inflation alimentée par les salaires. C’est le scénario idéal pour les actions.
Qu’est-ce qui explique cette hausse ? Les entreprises investissent massivement dans l’IA, les logiciels et les équipements. La production par travailleur augmente plus vite que les salaires, ce qui signifie que les coûts unitaires de main-d’œuvre ont en réalité baissé de 0,7 % au trimestre dernier.
En clair : les entreprises produisent davantage à moindre coût par unité. C’est l’amélioration de la productivité que tout le monde attendait.
La production des entreprises non agricoles — hors dépenses publiques — a progressé au rythme de 3,7 %. La rémunération horaire a augmenté de 2,9 %, mais la productivité a progressé plus vite.
Ce n’est pas un simple chiffre isolé. C’est une tendance. L’adoption de l’IA est bien réelle, et elle se reflète dans les chiffres. Si cette tendance se confirme, elle changera le débat sur les marges, l’inflation et même la politique de la Fed.
Une croissance de la productivité comme celle-ci peut soutenir les bénéfices des entreprises sans déclencher une inflation alimentée par les salaires. C’est le scénario idéal pour les actions.