Je viens de regarder les chiffres de l’emploi non agricole d’octobre, et ils sont effectivement plus solides que prévu.
Les États-Unis ont créé 165 000 emplois non agricoles en octobre, alors que le marché en attendait seulement environ 65 000. Le taux de chômage est passé de 4,2 % à 4,1 %. Les chiffres de septembre ont aussi été révisés à la hausse, de 29 000 à 60 000, et ceux d’août, de 133 000 à 186 000 : cela fait 84 000 emplois de plus au total sur ces deux mois. La moyenne des créations d’emplois sur les trois derniers mois est ainsi remontée à 137 000.
Les créations sont également assez bien réparties entre les secteurs. Les services professionnels et aux entreprises ont apporté 70 000 emplois à eux seuls, tandis que la santé, le transport et l’entreposage ainsi que l’industrie manufacturière ont aussi progressé. La hausse ne repose donc pas sur un ou deux secteurs seulement. Côté salaires, le salaire horaire moyen a augmenté de 0,4 % sur un mois et de 3,1 % sur un an. Rien d’alarmant, mais on ne peut pas vraiment parler de ralentissement non plus.
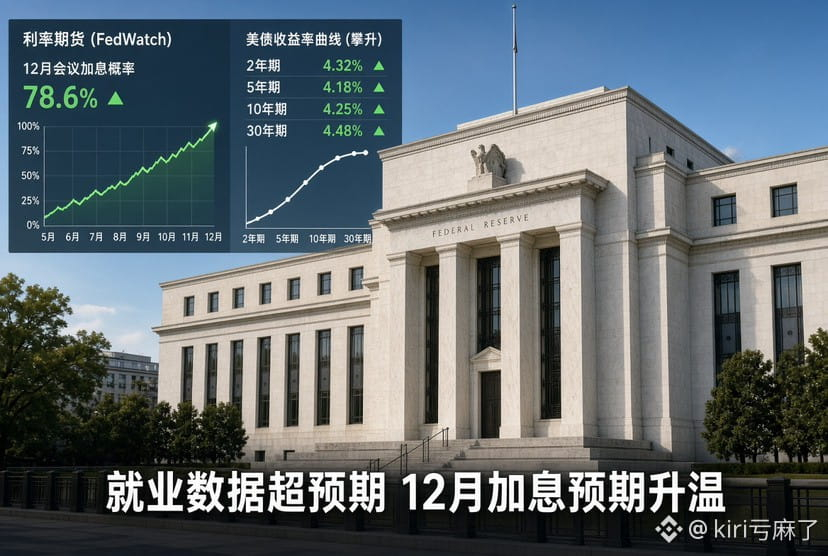
Après la publication des chiffres, les contrats à terme sur les taux ont reculé et les traders ont revu à la hausse leurs paris sur une hausse des taux en décembre. Avant la publication, CME FedWatch estimait à environ 72,8 % la probabilité d’une hausse de 25 points de base en décembre. Elle dépasse maintenant les 75 %. Le marché considère désormais qu’une nouvelle hausse en décembre est le scénario le plus probable.
À mon avis, ces chiffres donnent davantage de marge de manœuvre à la Fed. L’emploi ne montre pas de signe manifeste de faiblesse : elle peut donc se concentrer davantage sur l’inflation sans trop craindre un brusque ralentissement du marché du travail. La Fed a laissé ses taux inchangés en octobre, mais le marché commence déjà à avancer le calendrier de la prochaine hausse.
Certains aspects structurels des chiffres méritent aussi d’être surveillés : le taux de chômage au sens large a augmenté, le nombre de personnes travaillant à temps partiel a progressé et la part des chômeurs de longue durée reste élevée. Cela montre que la résilience du marché du travail coexiste avec des tensions internes. Mais pour l’instant, le marché préfère croire que « l’économie continue de croître et que l’emploi continue de progresser », plutôt que de trop s’attarder sur ces imperfections.
Pour les marchés, les implications à court terme sont assez claires : le dollar et les rendements des bons du Trésor américain devraient rester sous pression, et les valorisations des actifs à longue duration seront de nouveau davantage pénalisées. Les anticipations de hausse des taux, qui s’étaient un peu relâchées après les élections de mi-mandat et la correction des valeurs technologiques, se sont resserrées à nouveau. Avant la réunion de décembre, le prochain indice des prix à la consommation sera un indicateur encore plus important à surveiller.
La vigueur de l’emploi montre que l’économie ne bascule pas immédiatement dans la récession, mais elle renforce aussi la perspective de taux élevés plus longtemps. Alors, est-ce qu’on pourrait arrêter de baisser ? J’aimerais bien retrouver mon prix d’achat 😭
#非农就业数据推升加息预期
Les États-Unis ont créé 165 000 emplois non agricoles en octobre, alors que le marché en attendait seulement environ 65 000. Le taux de chômage est passé de 4,2 % à 4,1 %. Les chiffres de septembre ont aussi été révisés à la hausse, de 29 000 à 60 000, et ceux d’août, de 133 000 à 186 000 : cela fait 84 000 emplois de plus au total sur ces deux mois. La moyenne des créations d’emplois sur les trois derniers mois est ainsi remontée à 137 000.
Les créations sont également assez bien réparties entre les secteurs. Les services professionnels et aux entreprises ont apporté 70 000 emplois à eux seuls, tandis que la santé, le transport et l’entreposage ainsi que l’industrie manufacturière ont aussi progressé. La hausse ne repose donc pas sur un ou deux secteurs seulement. Côté salaires, le salaire horaire moyen a augmenté de 0,4 % sur un mois et de 3,1 % sur un an. Rien d’alarmant, mais on ne peut pas vraiment parler de ralentissement non plus.
Après la publication des chiffres, les contrats à terme sur les taux ont reculé et les traders ont revu à la hausse leurs paris sur une hausse des taux en décembre. Avant la publication, CME FedWatch estimait à environ 72,8 % la probabilité d’une hausse de 25 points de base en décembre. Elle dépasse maintenant les 75 %. Le marché considère désormais qu’une nouvelle hausse en décembre est le scénario le plus probable.
À mon avis, ces chiffres donnent davantage de marge de manœuvre à la Fed. L’emploi ne montre pas de signe manifeste de faiblesse : elle peut donc se concentrer davantage sur l’inflation sans trop craindre un brusque ralentissement du marché du travail. La Fed a laissé ses taux inchangés en octobre, mais le marché commence déjà à avancer le calendrier de la prochaine hausse.
Certains aspects structurels des chiffres méritent aussi d’être surveillés : le taux de chômage au sens large a augmenté, le nombre de personnes travaillant à temps partiel a progressé et la part des chômeurs de longue durée reste élevée. Cela montre que la résilience du marché du travail coexiste avec des tensions internes. Mais pour l’instant, le marché préfère croire que « l’économie continue de croître et que l’emploi continue de progresser », plutôt que de trop s’attarder sur ces imperfections.
Pour les marchés, les implications à court terme sont assez claires : le dollar et les rendements des bons du Trésor américain devraient rester sous pression, et les valorisations des actifs à longue duration seront de nouveau davantage pénalisées. Les anticipations de hausse des taux, qui s’étaient un peu relâchées après les élections de mi-mandat et la correction des valeurs technologiques, se sont resserrées à nouveau. Avant la réunion de décembre, le prochain indice des prix à la consommation sera un indicateur encore plus important à surveiller.
La vigueur de l’emploi montre que l’économie ne bascule pas immédiatement dans la récession, mais elle renforce aussi la perspective de taux élevés plus longtemps. Alors, est-ce qu’on pourrait arrêter de baisser ? J’aimerais bien retrouver mon prix d’achat 😭
#非农就业数据推升加息预期