
Le 5 novembre, lors d’un entretien à São Paulo
Le 5 novembre, lors d’un entretien à São Paulo, au Brésil, Brende, président du Forum économique mondial, a tenu des propos repris par plusieurs médias : trois bulles pourraient être en train de se former sur les marchés financiers mondiaux. La première concernerait les cryptomonnaies, la deuxième l’intelligence artificielle et la troisième la dette.
Ses propos étaient très mesurés : il a dit qu’« il était possible d’en voir apparaître », sans trancher. Au cours du même entretien, il a également indiqué que l’endettement des gouvernements se situait à son plus haut niveau depuis 1945, que les investissements annuels dans l’IA se chiffraient en centaines de milliards de dollars et que les valorisations se rapprochaient de celles observées lors de l’euphorie Internet de la fin des années 1990.
Après la diffusion de ses propos, les discussions se sont presque toutes focalisées sur le mot « bulle ». À mon avis, il est plus intéressant de se demander pourquoi il a cité ces trois éléments dans la même phrase.
Les trois éléments mentionnés reposent en réalité sur le même présupposé
Les cryptomonnaies, l’IA et la dette publique semblent appartenir à trois secteurs sans lien entre eux. S’ils sont évoqués ensemble, c’est parce que les raisons de leur hausse ces deux dernières années se ressemblent beaucoup : toutes reposent sur l’idée que « davantage d’argent va continuer à affluer ».
Dans le secteur de l’IA, les dépenses d’investissement augmentent d’année en année. Les investissements sont bien réels, mais les valorisations ont pris de l’avance sur les bénéfices. Du côté de la dette, les emprunts des gouvernements ont atteint des niveaux inédits depuis des décennies, grâce à un environnement de taux qui peut encore se maintenir. Quant aux cryptoactifs, depuis l’ouverture des canaux institutionnels, les capitaux affluent plus vite que les applications ne se concrétisent.
Brende n’a pas rejeté ces technologies ou ces actifs en tant que tels. Au cours du même entretien, il a également déclaré que l’IA pouvait réellement accroître considérablement la productivité et que, dans l’histoire, les révolutions technologiques avaient fini par stimuler la productivité et la prospérité, permettant ainsi la hausse des salaires et la création de richesse. Ce qui l’inquiète, c’est autre chose : lorsque les valorisations sont soutenues par le sentiment plutôt que par les flux de trésorerie, un changement de taux, une récession ou un recul de la confiance peut faire s’écrouler tout l’édifice.
C’est aussi pour cette raison qu’il place la « dette » au premier rang de ses préoccupations. Les deux premiers sujets peuvent susciter beaucoup d’agitation, mais leur ampleur reste limitée ; la dette, elle, constitue le plancher. Si le plancher se dérobe, tout ce qui se trouve au-dessus vacille.
Au passage, il a mentionné que l’IA pourrait bouleverser les emplois de bureau et cité les suppressions de postes chez Amazon et Nestlé. Il a dit craindre surtout l’apparition, dans les grandes villes, de situations semblables à celles de la « Rust Belt ». Il s’agit là d’une analyse de l’évolution de la structure de l’emploi, qui n’a rien à voir avec les bulles financières ; mieux vaut ne pas confondre les deux à la lecture.
Il n’est pas étonnant que les cryptoactifs soient concernés
Mais une fois ce présupposé appliqué, la situation devient facile à comprendre. Dans la valorisation des cryptoactifs ces dernières années, deux éléments dépendent particulièrement des anticipations : d’abord, la poursuite des entrées de capitaux ; ensuite, la possibilité que les règles continuent de s’assouplir. Aucun de ces deux éléments ne relève des actifs eux-mêmes : ils leur sont extérieurs.
Dès que le contexte macroéconomique se resserre ou que les avancées politiques sont plus lentes que prévu, la part du prix liée à cet « argent anticipé » est la première à être réévaluée. Les cryptoactifs se retrouvent dans le même panier de risques que les actions et les valeurs technologiques. Ce n’est pas une attaque contre eux : ce sont les mêmes capitaux qui réajustent leurs positions en même temps.
Être mentionné ne signifie donc pas être condamné. Cela révèle une chose : ce marché est passé de la périphérie à la liste des actifs évoqués dans les discussions sur les grandes tendances. Il y a quelques années, personne ne l’aurait cité expressément dans un débat sur la stabilité financière mondiale ; aujourd’hui, c’est le cas. C’est un changement de statut, pas une conclusion.
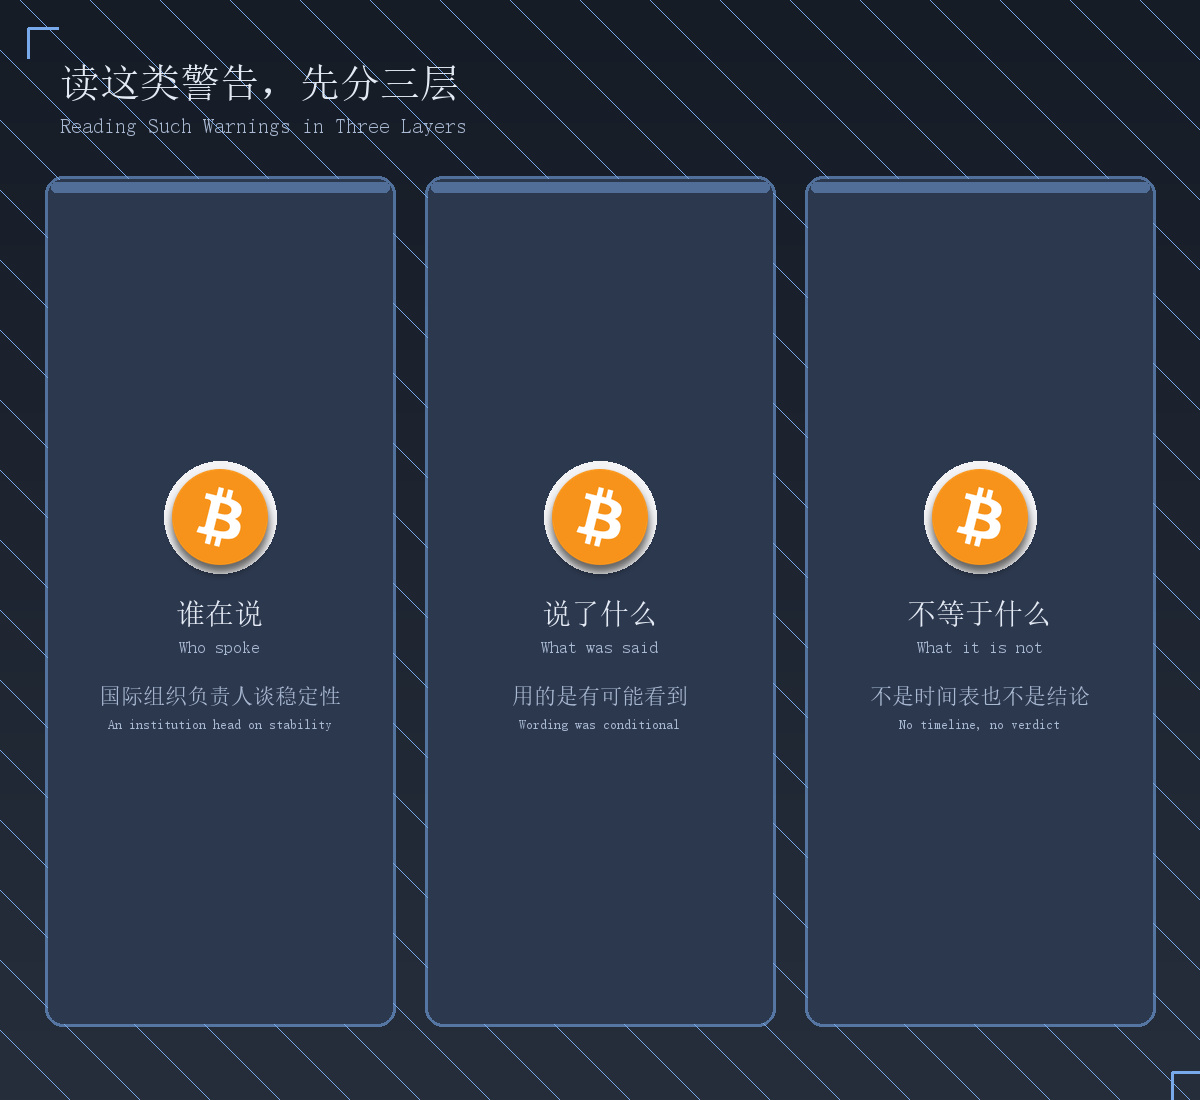
Entre « être cité » et « ce qui va se passer », il y a un grand écart
Dans les articles de presse, plusieurs sociétés de courtage et analystes ont donné une explication assez concordante au recul des valeurs technologiques à l’époque : il mérite d’être surveillé, mais ne justifie pas encore la panique, car les valorisations étaient effectivement élevées auparavant.
Cette formulation est plus utile que « la bulle va éclater ». Le mot « bulle » est souvent mal employé : dès qu’il est prononcé, ceux qui l’entendent complètent automatiquement la phrase — et concluent qu’un incident est imminent. Or, cette idée ne figurait pas dans les propos d’origine, et aucune source publique ne fournit de calendrier.
Sur un même sujet, les avis divergent naturellement sur les marchés. Certains comparent les valorisations actuelles à l’euphorie de l’Internet d’il y a vingt-cinq ans ; d’autres études estiment qu’il s’agit davantage d’un « excès d’appétit pour le risque » que d’une pure bulle de valorisation. Leur argument : nombre d’entreprises de l’IA génèrent de vrais revenus, contrairement à beaucoup de sociétés de l’époque qui n’en avaient aucun. Les institutions sont également toujours prêtes à investir. Ces divergences sont vérifiables dans les sources publiques. Les présenter ne vise pas à ménager tout le monde, mais à rappeler ceci : si même les institutions spécialisées ne sont pas parvenues à un consensus, le grand public n’a pas à se hâter de trancher.
Mon avis est assez simple : l’intérêt d’un avertissement est de signaler « les endroits où la charge est la plus lourde », pas de fournir un signal à suivre pour agir. Interpréter une mise en garde contre les risques comme une consigne de trading est l’une des erreurs les plus fréquentes face à ce type d’actualité.
Trois enseignements pour les détenteurs ordinaires
Sans parler de stratégie d’investissement, voici trois habitudes à adopter pour suivre l’actualité.
Premièrement, distinguez « qui parle » de « ce qui est dit ». Brende dirige une organisation internationale et s’exprime sur la stabilité financière mondiale ; il ne porte pas un jugement sur une catégorie d’actifs particulière. Interpréter une mise en garde sur les risques macroéconomiques comme un avis sur une cryptomonnaie en particulier, c’est se tromper d’échelle.
Deuxièmement, séparez « valorisation » et « utilité ». Dans le prix d’un actif, quelle part correspond à son usage réel aujourd’hui et quelle part repose sur les attentes pour l’avenir ? Ces deux composantes n’ont pas du tout la même résistance aux turbulences. Pas besoin de connaître leur proportion exacte : il suffit de garder cette distinction à l’esprit pour ne pas se laisser emporter par le mot « bulle ».
Troisièmement, ne tirez pas de conclusion définitive à long terme à partir d’une seule nouvelle. Un regain de confiance et un changement de tendance sont deux choses différentes ; entre les deux, de nombreuses incertitudes peuvent se cacher.
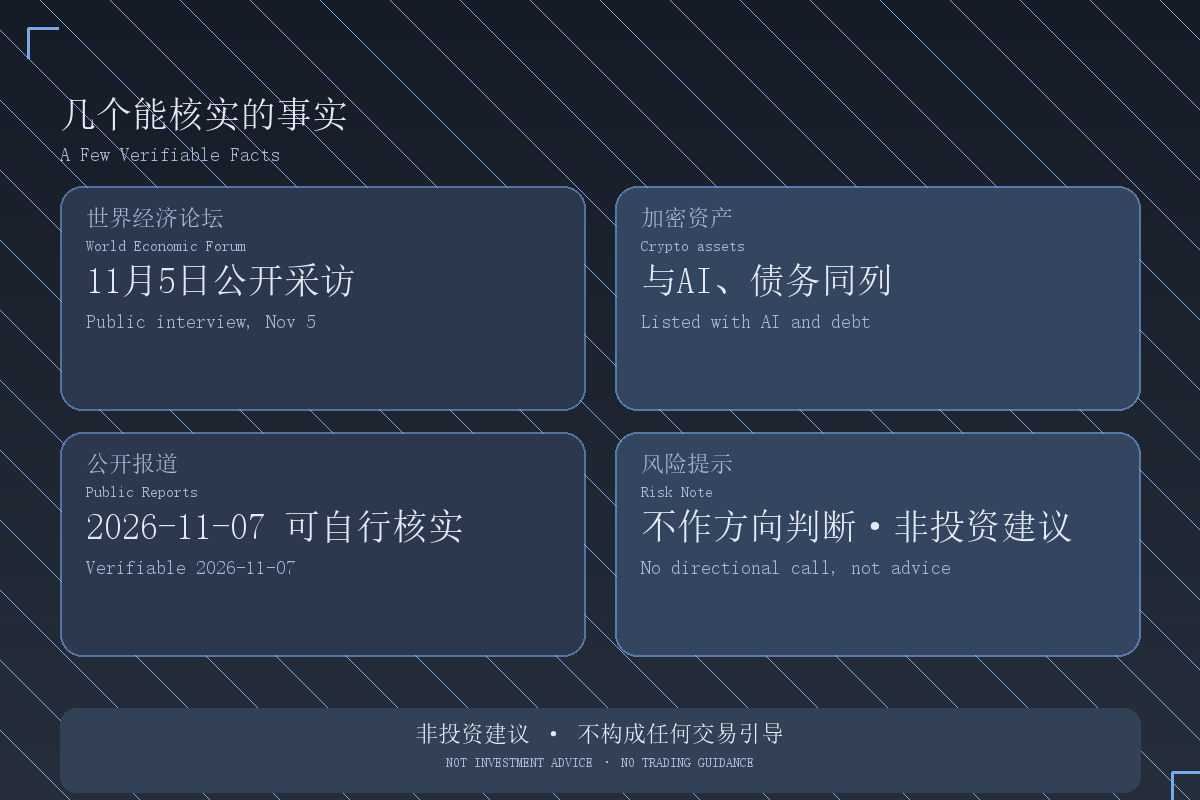
Je préfère retenir cet entretien comme un repère : les cryptoactifs ont été évoqués dans le même contexte que l’IA et la dette publique. Cela signifie que ce marché n’est plus considéré comme un secteur isolé. Les mouvements des taux macroéconomiques, des finances publiques et de l’appétit pour le risque se répercuteront tous sur lui.
C’est une évolution de la perception, pas une prédiction des prix. Quant à savoir si une « bulle » va se former et quand, les sources publiques n’apportent pas de réponse.
Quelle est votre première réaction face à ce type de « mise en garde contre une bulle » ?#非农就业数据推升加息预期 #美国拟收紧数据中心监管,AI扩张或面临新约束 #BTC☀