
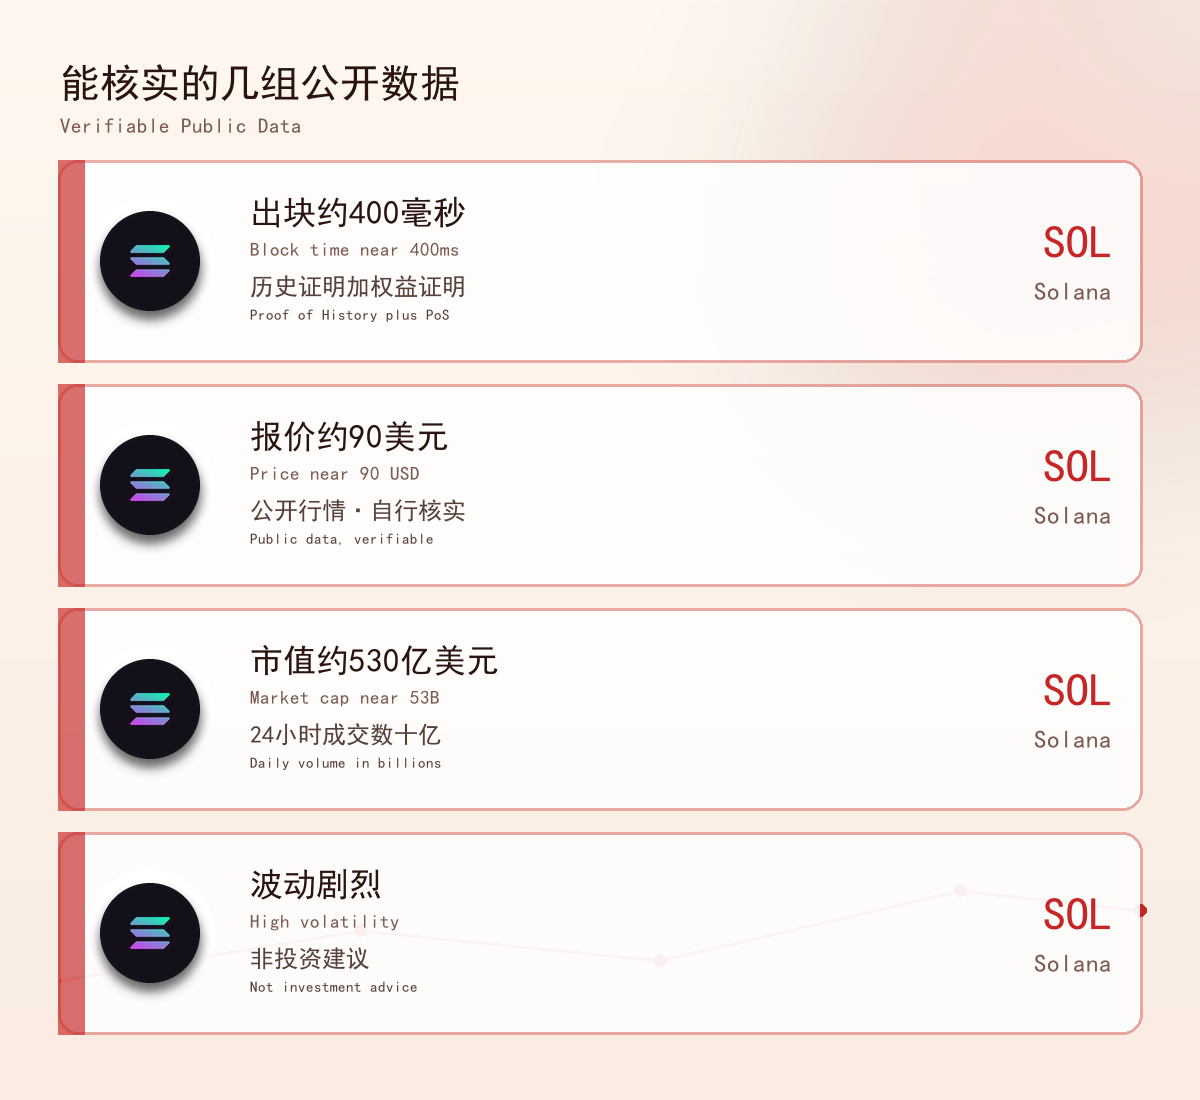
Le 7 novembre 2026, le SOL de Solana s’échange autour de 90 dollars, dans une fourchette de 88 à 92 dollars sur 24 heures. Sa capitalisation atteint environ 53 milliards de dollars, ce qui le place parmi les dix premières cryptoactifs. Sur une période plus longue, il a évolué entre 88 et 97 dollars au cours des sept derniers jours ; son cours moyen du dernier mois est nettement supérieur à son cours actuel, tandis que son plus haut historique, atteint début 2025, est d’environ 293 dollars.
Tout le monde peut vérifier ces chiffres ; je ne compte pas m’en servir pour tirer une quelconque conclusion. Je veux parler d’autre chose aujourd’hui : depuis le lancement du réseau principal en 2020, cette blockchain est associée à la même étiquette, celle de blockchain publique haute performance. À force d’être répétée, cette étiquette peut finir par ne plus être remise en question.
À quelle étape se situe vraiment cette rapidité ? Au-delà de la rapidité, qui l’utilise vraiment ? Où se paie le prix de cette rapidité ? Trois questions.
Première question : à quelle étape se situe cette rapidité ?
L’objectif de conception de Solana est très clair : augmenter le débit des transactions et réduire le coût de chacune, sans sacrifier la décentralisation ni la sécurité.
Le réseau combine la preuve d’historique (PoH) et la preuve d’enjeu (PoS). Pour faire simple, la preuve d’historique permet d’établir à l’avance un ordre chronologique vérifiable des transactions. Les nœuds n’ont donc pas besoin d’échanger autant de messages pour synchroniser leurs données, ce qui accélère les confirmations. Les sources publiques indiquent un temps de bloc d’environ 400 millisecondes et des frais généralement de l’ordre d’une fraction de centime.
Pour comprendre le compromis choisi, il faut le replacer dans le vieux dilemme des blockchains publiques : il est difficile pour un réseau de maximiser simultanément l’évolutivité, la décentralisation et la sécurité. Aux débuts des principales blockchains, les périodes de congestion obligeaient les transferts à faire la queue et faisaient grimper les frais ; les petits paiements et les interactions fréquentes devenaient alors impraticables. Solana a choisi de privilégier le premier de ces critères, en misant sur la capacité d’une seule chaîne à prendre en charge des applications à grande échelle.
La « rapidité » n’est donc pas un simple adjectif, mais le résultat de choix techniques très concrets : des intervalles entre les blocs plus courts, des frais plus bas et une finalité plus rapide. Une fois ce point compris, la répartition de son écosystème s’explique facilement : les usages sensibles à la latence et aux coûts ont naturellement tendance à s’y concentrer.
Deuxième question : au-delà de la rapidité, qui l’utilise vraiment ?
Une blockchain qui tourne vite et une blockchain que les gens utilisent, ce sont deux choses différentes.
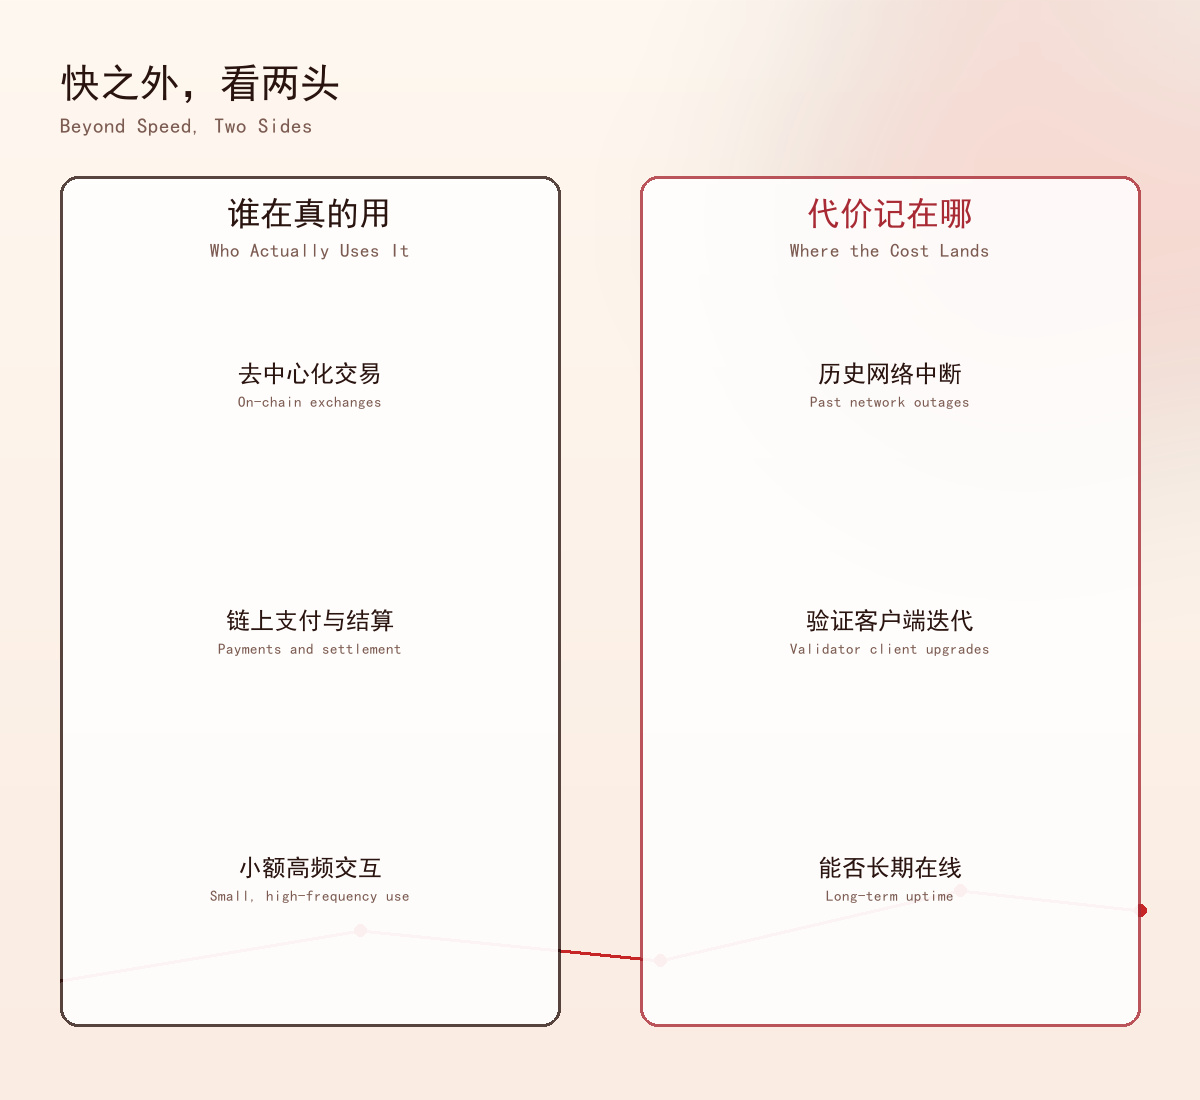
Solana accueille principalement plusieurs types d’activités : les échanges décentralisés, les paiements on-chain, l’émission et l’échange d’actifs de type MEME, ainsi que certains jeux et applications NFT. Ces usages ont en commun un grand nombre de transactions, de petits montants par transaction et une forte sensibilité à la vitesse de confirmation. Les données de marché publiques montrent un volume d’échanges sur 24 heures de plusieurs milliards de dollars, ainsi qu’un nombre d’adresses actives et de transactions on-chain qui se maintient depuis longtemps parmi les plus élevés.
Il existe ici un lien de cause à effet qu’on peut facilement négliger : l’activité à court terme autour des actifs de type MEME a effectivement généré beaucoup de frais et attiré de nouveaux portefeuilles sur cette chaîne, mais elle peut aussi bien s’essouffler rapidement. Quand le calme revient, le nombre de transactions diminue nettement. Pour évaluer la solidité de l’écosystème, l’animation de quelques journées ne suffit donc pas ; il faut voir ce qui reste une fois l’effervescence retombée : les échanges décentralisés réguliers, les paiements et règlements, ainsi que les équipes prêtes à développer des applications sur le long terme.
Autre évolution : l’accès des institutions. Entre 2024 et 2025, plusieurs demandes d’ETF au comptant liés à Solana ont été déposées. Dès lors que les investisseurs institutionnels disposent d’un canal conforme à la réglementation, ce type d’annonce peut lui-même devenir une source de volatilité des prix. Cela relève d’une évolution de la structure du marché, et non de la technologie de la blockchain : il ne faut pas confondre les deux.
Dans les données de marché publiques de la même période, le Bitcoin (BTC) et l’Ethereum (ETH) se situent à une tout autre échelle. Les comparer ne vise pas à les classer, mais à montrer que les différentes blockchains publiques répondent à des problèmes différents. Les mesurer à la même aune risque de mener à des conclusions dénuées de sens.
Troisième question : où se paie le prix de cette rapidité ?
C’est la question qu’on pose le moins, alors que c’est la plus importante.
Pousser le débit et la vitesse de confirmation à leurs limites fait peser davantage de pression sur la stabilité du réseau. Solana a connu plusieurs interruptions de réseau au fil de son histoire, dont certaines longues pannes causées par la congestion ou des défauts logiciels. À chaque fois, la communauté et l’équipe de développement ont dû apporter des correctifs et procéder à des mises à niveau. Au cours de la dernière année et demie, les mises à jour des clients validateurs ont nettement prolongé les périodes de fonctionnement stable, mais la capacité du réseau à rester constamment en ligne demeure le principal point à surveiller.
Ce n’est pas une critique pour le plaisir. Tout système qui pousse ses performances à la limite doit payer le prix quelque part : parfois par des exigences matérielles plus coûteuses, parfois par une structure de validateurs plus centralisée, parfois par un temps de rétablissement plus long. Choisir une solution, c’est choisir le coût qu’on est prêt à assumer.
Pour les utilisateurs ordinaires, le réflexe à retenir est simple : lorsqu’on voit des paramètres comme « tant de transactions par seconde » ou « des frais si bas », il faut aussi se demander dans quelles conditions ils ont été mesurés, ce qui se passe en cas de panne et qui intervient pour réparer. De beaux paramètres, c’est une chose ; une disponibilité durable, c’en est une autre.
Cinquième partie : mettre les trois questions en perspective
Avec le recul, ces trois questions forment en réalité une progression : comprendre d’abord les compromis techniques, vérifier ensuite qu’il existe un usage réel, puis examiner où se situe le coût. Le prix n’est qu’à la surface ; il est le résultat de l’évaluation par le marché de ces réalités fondamentales.
Le cours d’environ 90 dollars et la capitalisation d’environ 53 milliards de dollars aujourd’hui sont des faits publics et vérifiables. Ils ne répondent à aucune des questions ci-dessus et ne devraient pas servir à s’y substituer.
Je préfère considérer cette blockchain comme un cas d’étude : un exemple d’ingénierie qui pousse une capacité particulière très loin, tout en devant en assumer les coûts correspondants. Son intérêt ne dépend d’aucun cours précis.#非农就业数据推升加息预期 #solana #美国拟收紧数据中心监管,AI扩张或面临新约束