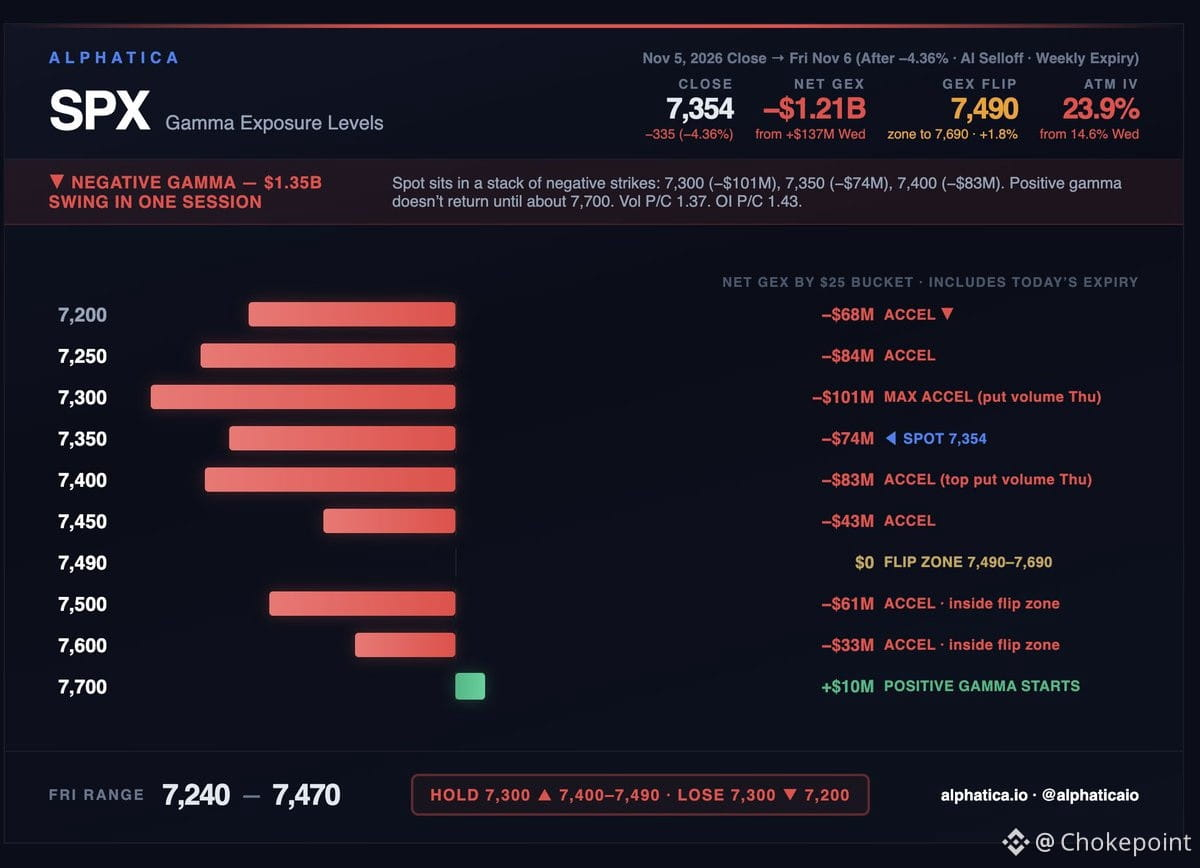
Le SPX a clôturé jeudi à 7,353.73, en baisse de 335 points (-4.36 %). C’était bien en dessous de notre fourchette de 7,620–7,760. La carte indiquait qu’une cassure de 7,650 ferait entrer en jeu le niveau de 7,600. C’est ce qui s’est produit, dans les 20 premières minutes, puis les ventes liées à l’IA ont entraîné une baisse bien plus importante que ce que le positionnement d’une seule journée pouvait anticiper.
La structure a basculé en même temps. Le gamma net est passé de +$137M à -$1.21B, soit une variation de $1.35B en une séance. La volatilité implicite ATM a bondi de 14.6 % à 23.9 %.
Le cours se trouve désormais au milieu d’une série de strikes à gamma négatif :
7,400 : -$83M (strike avec le plus gros volume de puts jeudi)
7,350 : -$74M (cours actuel)
7,300 : -$101M (le plus important du tableau)
7,250 : -$84M
7,200 : -$68M
Le seuil de bascule commence à 7,490, mais la zone s’étend jusqu’à 7,690. Le gamma positif ne revient vraiment qu’aux alentours de 7,700. D’ici là, les teneurs de marché amplifieront les mouvements dans les deux sens.
Les flux de jeudi étaient contrastés. Les puts se sont accumulés entre 7,000 et 7,400. Mais les calls ont été fortement négociés à 7,700 et 7,750. Quelqu’un se positionne en prévision d’un rebond rapide. Le ratio volume puts/calls était de 1.37, inférieur à ce qu’on pourrait attendre lors d’une séance en baisse de 4 %.
Aujourd’hui, c’est une échéance hebdomadaire, et elle figure sur cette carte. Avec une volatilité implicite à 23.9 %, une journée normale représente environ ±110 points.
Si 7,300 tient, la zone de 7,400–7,490 sera le prochain test à la hausse. Si 7,300 cède, le prochain niveau est 7,200.
Fourchette prévisionnelle : 7,240–7,470.
La structure a basculé en même temps. Le gamma net est passé de +$137M à -$1.21B, soit une variation de $1.35B en une séance. La volatilité implicite ATM a bondi de 14.6 % à 23.9 %.
Le cours se trouve désormais au milieu d’une série de strikes à gamma négatif :
7,400 : -$83M (strike avec le plus gros volume de puts jeudi)
7,350 : -$74M (cours actuel)
7,300 : -$101M (le plus important du tableau)
7,250 : -$84M
7,200 : -$68M
Le seuil de bascule commence à 7,490, mais la zone s’étend jusqu’à 7,690. Le gamma positif ne revient vraiment qu’aux alentours de 7,700. D’ici là, les teneurs de marché amplifieront les mouvements dans les deux sens.
Les flux de jeudi étaient contrastés. Les puts se sont accumulés entre 7,000 et 7,400. Mais les calls ont été fortement négociés à 7,700 et 7,750. Quelqu’un se positionne en prévision d’un rebond rapide. Le ratio volume puts/calls était de 1.37, inférieur à ce qu’on pourrait attendre lors d’une séance en baisse de 4 %.
Aujourd’hui, c’est une échéance hebdomadaire, et elle figure sur cette carte. Avec une volatilité implicite à 23.9 %, une journée normale représente environ ±110 points.
Si 7,300 tient, la zone de 7,400–7,490 sera le prochain test à la hausse. Si 7,300 cède, le prochain niveau est 7,200.
Fourchette prévisionnelle : 7,240–7,470.