Cela fait 10 ans que j’investis à intervalles réguliers, et je viens seulement de comprendre que la stratégie « acheter davantage quand ça baisse pour réduire son coût moyen » ne fonctionne quasiment plus.
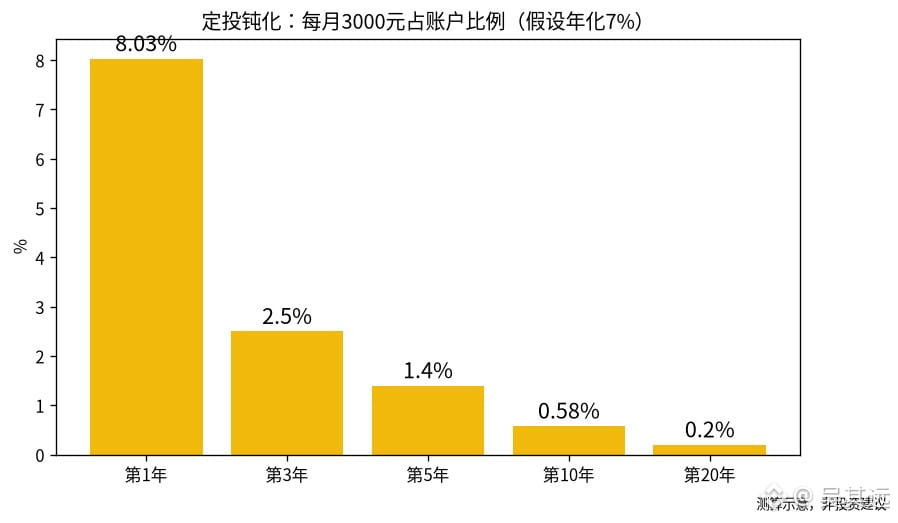
J’ai fait un calcul en partant de versements mensuels de 3 000 yuans et d’un rendement annuel de 7 %, pour voir quelle part du compte représentait chaque nouveau versement :
· 1re année : un mois de versement représente environ 8 % du compte ;
· 3e année : environ 2,5 % ;
· 5e année : environ 1,4 % ;
· 10e année : environ 0,58 % ;
· 20e année : il ne représente plus qu’environ 0,2 %.
Au bout de 10 ans, le compte atteint environ 520 000 yuans. Après une baisse de 20 %, la perte dépasse les 100 000 yuans. Avec 3 000 yuans investis chaque mois, il faudrait 34 mois pour compenser cette perte. Au bout de 20 ans, le compte atteint environ 1,53 million de yuans. Pour compenser une baisse de 20 % dans ce cas, il faudrait 100 mois.
C’est ce qu’on appelle souvent l’« effet d’émoussement des versements programmés ». Les premières années, chaque nouvel apport permet de réduire sensiblement le coût moyen. Mais avec le temps, le compte ressemble de plus en plus à une position constituée en une seule fois, et ses variations dépendent surtout des sommes déjà investies.
Alors, aujourd’hui, je me dis que ce qui compte vraiment à terme, ce sont la répartition entre actions et obligations, le rééquilibrage et le moment où l’on aura besoin de l’argent — pas quelques centaines de yuans de plus prélevés ce mois-ci.
Dis-moi, tu penses qu’à terme il faut continuer à investir automatiquement sans rien changer, ou commencer à réallouer son portefeuille ? On en parle en commentaires.
(Ce calcul repose sur des hypothèses et ne représente pas le rendement réel d’un fonds. Il ne constitue pas un conseil en investissement.)
#定投 #基金 #VisionLongTerme
J’ai fait un calcul en partant de versements mensuels de 3 000 yuans et d’un rendement annuel de 7 %, pour voir quelle part du compte représentait chaque nouveau versement :
· 1re année : un mois de versement représente environ 8 % du compte ;
· 3e année : environ 2,5 % ;
· 5e année : environ 1,4 % ;
· 10e année : environ 0,58 % ;
· 20e année : il ne représente plus qu’environ 0,2 %.
Au bout de 10 ans, le compte atteint environ 520 000 yuans. Après une baisse de 20 %, la perte dépasse les 100 000 yuans. Avec 3 000 yuans investis chaque mois, il faudrait 34 mois pour compenser cette perte. Au bout de 20 ans, le compte atteint environ 1,53 million de yuans. Pour compenser une baisse de 20 % dans ce cas, il faudrait 100 mois.
C’est ce qu’on appelle souvent l’« effet d’émoussement des versements programmés ». Les premières années, chaque nouvel apport permet de réduire sensiblement le coût moyen. Mais avec le temps, le compte ressemble de plus en plus à une position constituée en une seule fois, et ses variations dépendent surtout des sommes déjà investies.
Alors, aujourd’hui, je me dis que ce qui compte vraiment à terme, ce sont la répartition entre actions et obligations, le rééquilibrage et le moment où l’on aura besoin de l’argent — pas quelques centaines de yuans de plus prélevés ce mois-ci.
Dis-moi, tu penses qu’à terme il faut continuer à investir automatiquement sans rien changer, ou commencer à réallouer son portefeuille ? On en parle en commentaires.
(Ce calcul repose sur des hypothèses et ne représente pas le rendement réel d’un fonds. Il ne constitue pas un conseil en investissement.)
#定投 #基金 #VisionLongTerme