
I. Le calendrier a été repoussé
Le 6 novembre 2026, dans les jours qui ont suivi l’annonce des résultats des élections de mi-mandat américaines, les articles de presse ont évoqué à plusieurs reprises un même point : l’examen du projet de loi sur la structure des marchés, attendu par le secteur des cryptomonnaies, pourrait être repoussé.
Certains professionnels du secteur ont avancé une prévision plus précise : le projet de loi CLARITY pourrait rester bloqué jusqu’en 2028. À noter qu’il s’agit d’une prévision de professionnels du secteur, et non d’une conclusion officielle, encore moins d’une certitude. La trajectoire politique dépend de trop nombreuses variables pour que quiconque puisse la garantir.
Dans les mêmes discussions, il a également été mentionné que le retour au Sénat de parlementaires critiques à l’égard des cryptoactifs accroissait l’incertitude législative à court terme. Tout cela relève de l’information publique et peut être vérifié par vous-même.
Mais ce qui est intéressant, c’est que les articles ne parlent pas d’un « arrêt du secteur » ni ne tirent ce genre de conclusion.
Au contraire, plusieurs passages renvoient à la même idée : le ralentissement du processus législatif et la poursuite des activités sont deux choses qui peuvent se produire en même temps.
II. Pourquoi les stablecoins, précisément ?
Commençons par voir ce que les stablecoins permettent réellement de faire.
Ce n’est pas un concept nouveau. En clair, il s’agit de faire circuler de la valeur sur la chaîne en utilisant une unité de compte relativement stable : les règlements sont plus rapides, les coûts plus faibles et le marché ne ferme pas en fonction des horaires des plateformes d’échange.
Ces avantages ont peu à voir avec l’arrivée ou non au pouvoir d’un parti politique. Les stablecoins relèvent plutôt des moyens de paiement et des infrastructures de règlement : ceux qui y trouvent leur compte continueront à les utiliser.
Une idée avancée dans les débats publics me semble donc pertinente : la réglementation des stablecoins pourrait être le terrain le plus propice à un consensus entre les deux partis. Les controverses qu’elle suscite sont bien moins importantes que celles portant sur la question de savoir si une catégorie d’actifs constitue ou non un titre financier, et les enjeux sont aussi plus concrets : la garde des réserves, les personnes chargées de les auditer et les garanties de rachat. Ce sont des questions techniques de réglementation, pas des questions de positionnement politique.
Il y a aussi un autre aspect : il est difficile de revenir en arrière sur ce qui a déjà fait ses preuves. Des professionnels du secteur ont fait remarquer qu’une fois que les institutions et les investisseurs ont concrètement expérimenté des règlements plus rapides, des coûts plus faibles et un fonctionnement permanent, il est difficile qu’une simple élection inverse la tendance. C’est une appréciation, pas un fait. Je la rapporte telle quelle, tout en rappelant qu’elle comporte elle aussi une part d’incertitude.
III. Seule la voie législative a ralenti
Si l’on détourne le regard des projets de loi, on constate qu’une autre dynamique se poursuit.
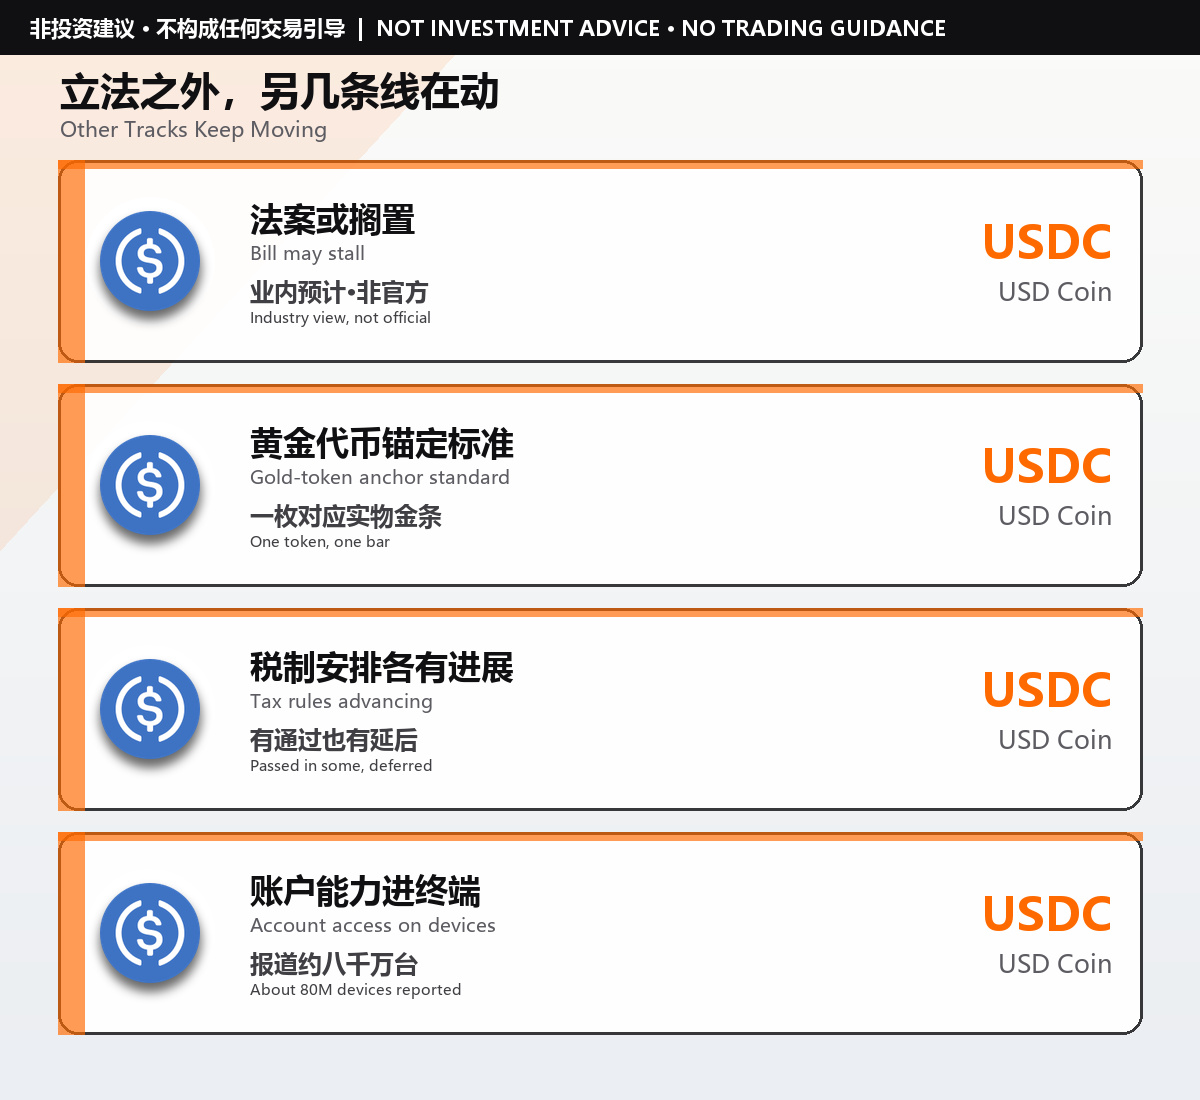
Certaines régions ont publié des normes d’ancrage pour des jetons adossés à l’or, établissant une correspondance entre chaque jeton et des lingots physiques répondant à des spécifications précises, et font avancer les échanges d’or tokenisé entre banques. Il ne s’agit pas ici de grandes déclarations : l’objectif est simplement de préciser « ce qui se trouve réellement derrière ces jetons, et en quelle quantité ».
Des avancées publiques ont également été enregistrées en matière fiscale : un pays a adopté une loi fixant le taux d’imposition des gains tirés des actifs numériques, tandis qu’un autre a reporté de deux ans l’entrée en vigueur des dispositions fiscales correspondantes. Les orientations diffèrent, mais dans les deux cas, on avance vers l’inscription de ces règles dans les textes, plutôt que de les laisser en suspens.
Du côté des appareils, un fabricant de téléphones a préinstallé des fonctionnalités de compte en stablecoins sur des appareils déjà en circulation. Les articles publiés évoquent un parc d’environ 80 millions d’appareils. L’importance de cette mesure ne tient pas au nombre, mais au fait qu’elle fait passer le compte sur la chaîne de quelque chose qu’il faut « créer soi-même » à une fonctionnalité « déjà présente sur l’appareil ».
Par ailleurs, dans le cadre des exemptions à visée innovante déjà en place auprès des autorités de régulation des marchés financiers, la tokenisation des actions cotées en bourse est également considérée comme une piste qui pourrait continuer à avancer.
En considérant ces différents éléments ensemble, on remarque un point commun : aucun ne dépend de l’adoption d’une grande loi. Normes, fiscalité, infrastructures, interfaces utilisateur : chacun de ces domaines progresse à son propre niveau. La voie législative n’est qu’une voie parmi d’autres.
IV. Ne confondons pas discours et mise en œuvre
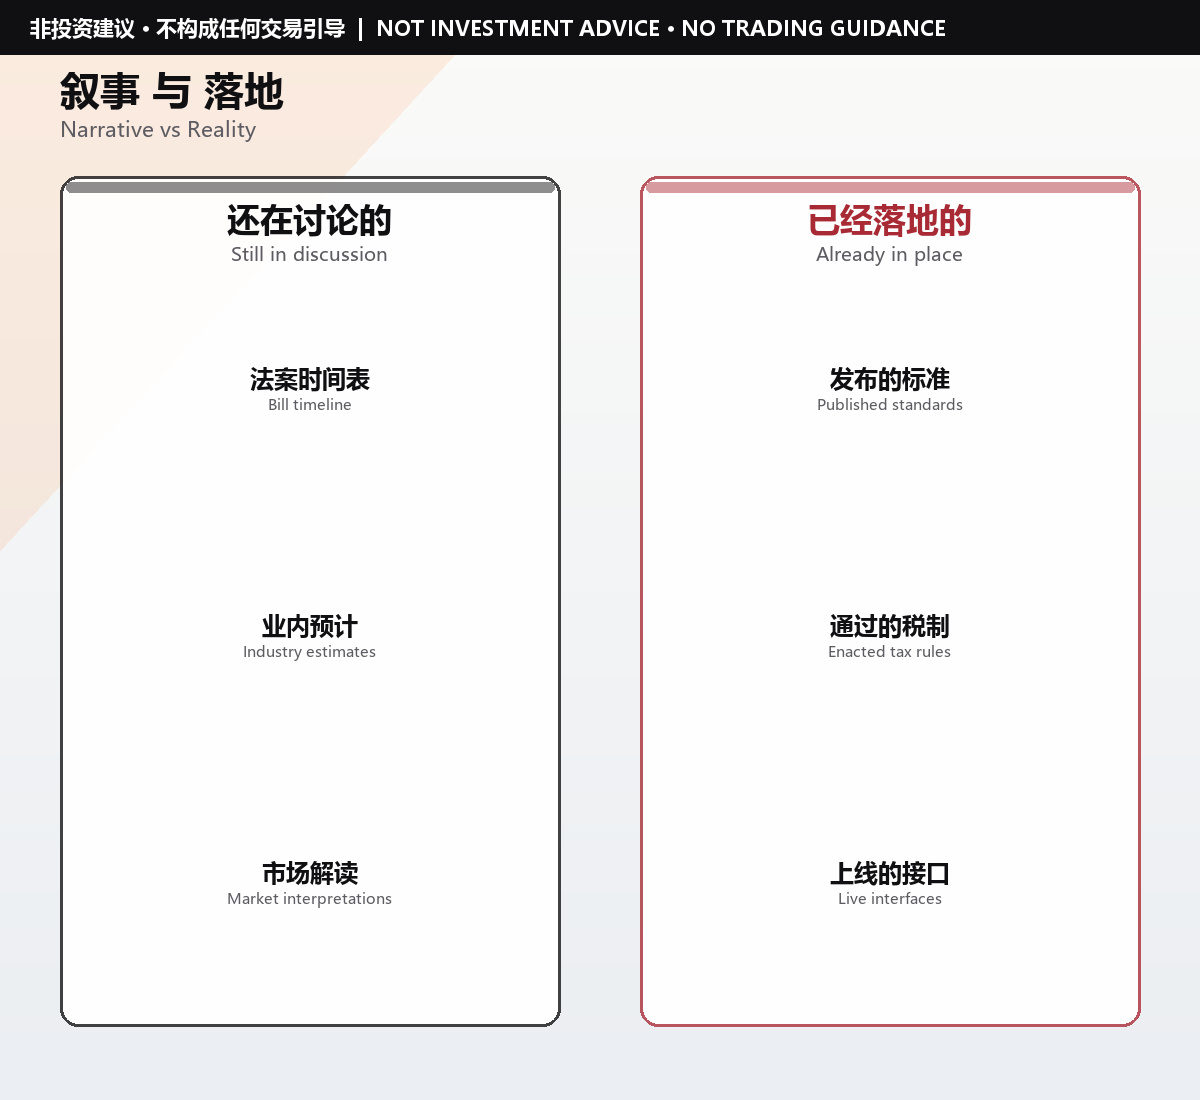
Pour nous, l’essentiel est ici de distinguer deux choses.
La première, c’est le discours : qui a dit quoi, à quelle année cela pourrait être reporté, comment le marché l’interprète. Tout cela évolue vite et se prête facilement aux effets d’entraînement.
La seconde, ce sont les faits déjà établis : une norme a-t-elle été publiée ? Une disposition fiscale a-t-elle été adoptée ? Une interface a-t-elle effectivement été mise en service ? Ces évolutions sont lentes, mais vérifiables.
J’ai vu trop de gens confondre la première catégorie avec la seconde et se précipiter vers des conclusions à la moindre rumeur. Résultat, les projets de loi sont encore en discussion, tandis que les émotions ont déjà fait plusieurs allers-retours.
Il faut aussi le préciser d’emblée : l’évolution des politiques publiques et leurs effets sur les marchés sont hautement incertains. Toute affirmation sur « ce qui va se passer », y compris les prévisions des professionnels du secteur rapportées dans cet article, relève de l’opinion, pas de la prédiction. Les fluctuations des cours sur une seule journée ne signifient pas non plus qu’une mesure a été mise en œuvre ; ne confondons pas les deux.#稳定币 #美股走弱,加密货币市场普遍承压 #美股遭遇2020年以来最严重抛售