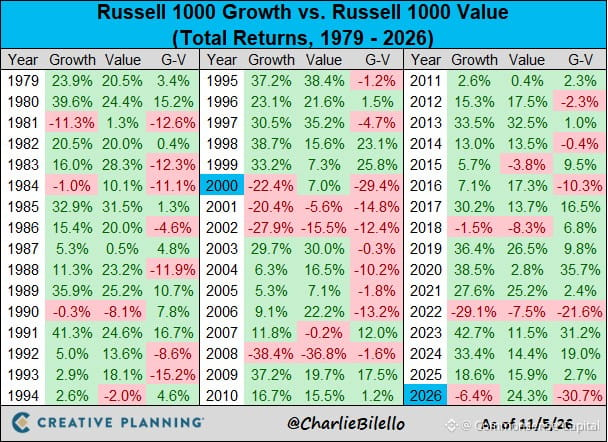
Les actions « value » gagnent 24 % cette année, tandis que les valeurs de croissance reculent de 6 % — soit un écart de 30 points.
Si cette tendance se poursuit jusqu’à la fin de l’année, l’écart de performance pourrait même dépasser celui de 2000, lors de l’éclatement de la bulle Internet, et devenir le plus important jamais enregistré.
Depuis 15 ans, le monde est dominé par les valeurs de croissance. Les multiples de valorisation des valeurs technologiques se sont envolés. « Cette fois, c’est différent » est devenu un dogme. Aujourd’hui, l’élastique pourrait enfin se détendre.
S’agit-il d’une anomalie passagère ou du début d’un véritable changement de régime ? Personne ne le sait. Mais si vous êtes investi à 100 % dans des valeurs technologiques coûteuses et que vous ignorez depuis longtemps les entreprises rentables et peu glamour qui s’échangent à des prix raisonnables, c’est un signal d’alarme.
La diversification n’est pas qu’une idée de manuel. C’est une assurance contre le risque de se tromper sur la prochaine histoire à laquelle le marché décidera de croire.
Si cette tendance se poursuit jusqu’à la fin de l’année, l’écart de performance pourrait même dépasser celui de 2000, lors de l’éclatement de la bulle Internet, et devenir le plus important jamais enregistré.
Depuis 15 ans, le monde est dominé par les valeurs de croissance. Les multiples de valorisation des valeurs technologiques se sont envolés. « Cette fois, c’est différent » est devenu un dogme. Aujourd’hui, l’élastique pourrait enfin se détendre.
S’agit-il d’une anomalie passagère ou du début d’un véritable changement de régime ? Personne ne le sait. Mais si vous êtes investi à 100 % dans des valeurs technologiques coûteuses et que vous ignorez depuis longtemps les entreprises rentables et peu glamour qui s’échangent à des prix raisonnables, c’est un signal d’alarme.
La diversification n’est pas qu’une idée de manuel. C’est une assurance contre le risque de se tromper sur la prochaine histoire à laquelle le marché décidera de croire.