


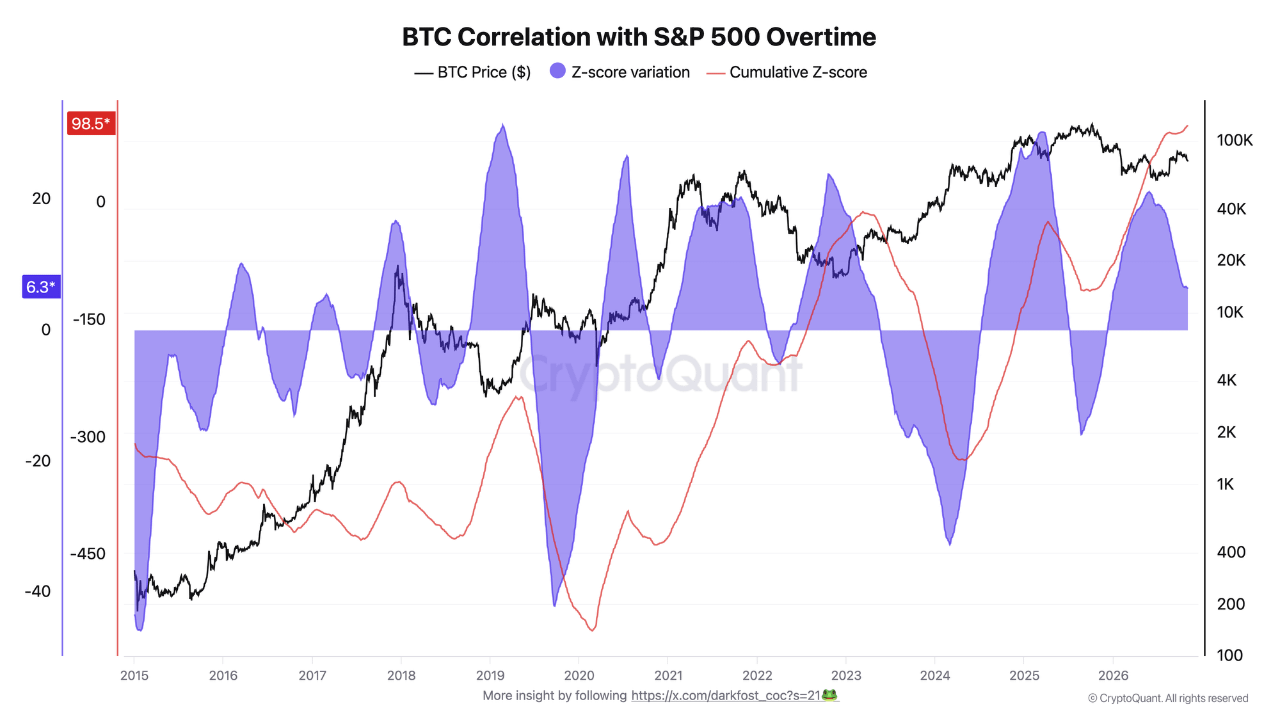
La question de la corrélation entre le BTC et les actions revient régulièrement. Ce graphique apporte quelques éléments de réponse.
À l’aide d’un score Z, nous comparons ici la corrélation entre les rendements du BTC et ceux du S&P 500, mesurée sur une fenêtre glissante de 90 jours afin de lisser le bruit. Cette comparaison s’appuie sur les données historiques depuis 2015, et le score Z cumulatif agrège tous les résultats pour faire ressortir une tendance historique. Au-dessus de 0, le BTC est plus corrélé que d’habitude ; en dessous de 0, il l’est moins. Le score Z cumulatif additionne ces écarts au fil du temps pour révéler la tendance sous-jacente.
Depuis le creux, la tendance est clairement à la hausse, malgré quelques replis. Le Z-score cumulatif vient de repasser au-dessus de zéro pour la première fois depuis 2015 et atteint 98,5. Cette valeur importe peu en soi, mais ce franchissement est symbolique. Il signifie que le BTC a passé de plus en plus de temps à évoluer de concert avec le marché boursier, à la hausse comme à la baisse.
À court terme, la dynamique ralentit. La variation sur 90 jours retombe à +6,3 % après son récent pic : la corrélation reste supérieure à sa moyenne, mais elle augmente moins rapidement.
Ce changement s’explique probablement par la maturation du marché. Avec l’arrivée des ETF et un accès facilité par les plateformes d’échange, les bureaux OTC et les services de conservation, le BTC est devenu bien plus accessible aux professionnels de la finance, qui l’utilisent de plus en plus comme instrument financier.
Écrit par Darkfost