


La décision du gouvernement australien de supprimer, dans le budget de mai, l’abattement de 50 % sur les plus-values pour tous les investissements a été un véritable choc pour les détenteurs de cryptomonnaies. Le nouveau régime double de fait la part imposable d’une plus-value, sous réserve d’un petit abattement lié à l’inflation.
Mais il existe des moyens légaux de réduire le montant de l’impôt sur les plus-values que vous devrez payer — à condition de commencer à vous y préparer dès maintenant.
Certains détenteurs australiens de cryptomonnaies prennent des mesures radicales — comme Fred Schebesta, fondateur de Finder et roi de la crypto, qui s’installe à Singapour, où l’impôt sur les plus-values est de 0 %, déclarant que les changements fiscaux étaient un « coup fatal ».
Il existe toutefois des moyens moins radicaux de réduire votre facture d’impôt sur les plus-values, notamment créer un fonds de retraite autogéré (SMSF), une société pour négocier des cryptos au taux d’imposition des sociétés, ou simplement croiser les doigts en espérant que l’opposition annule ces changements après les prochaines élections.
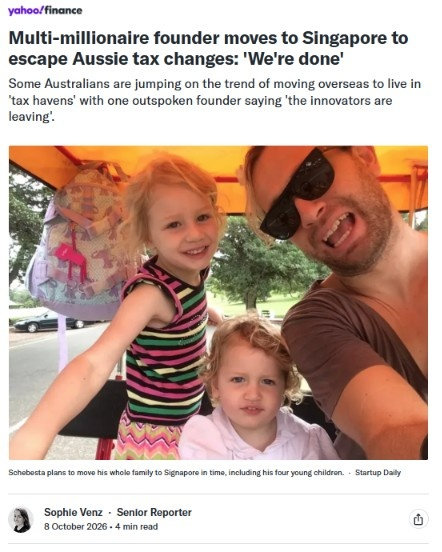
Source : YahooFinance
Quels changements l’impôt sur les plus-values connaîtra-t-il le 1er juillet 2027 ?
Depuis 1999, les détenteurs d’actifs australiens ne paient d’impôt que sur la moitié de leurs plus-values. À partir du 1er juillet 2027, ils seront imposés à leur taux marginal d’imposition : cela correspond à un taux de 30 % sur les plus-values si vos revenus et vos gains se situent entre 45 000 et 135 000 dollars australiens, de 37 % sur la part comprise entre 135 000 et 190 000 dollars, et de 47 % au-delà. (Tous les montants de cet article sont en dollars australiens.)
Comme si cela ne suffisait pas, les personnes à faibles revenus qui ne bénéficient pas d’allocations, comme les étudiants et les retraités, paieront un taux minimum de 30 % sur leurs plus-values, aussi faibles soient-elles.
Le seul abattement désormais disponible tient compte de l’effet de l’inflation sur le prix de revient. Ainsi, si vous achetez une maison pour 1 million de dollars en 2027 et la revendez 1,5 million après 10 ans, avec une inflation de 3 %, vous n’aurez pas à payer d’impôt sur les quelque 344 000 dollars attribuables à l’inflation.
« Pour les cryptomonnaies, le problème est que les changements relatifs à l’impôt sur les plus-values et l’indexation avantagent les actifs dont la croissance est plus lente, et non les actifs à croissance rapide », explique Andrea Yuen, PDG de Swyftx.
Ainsi, si vous avez acheté du Bitcoin pour 10 000 dollars et le revendez 100 000 dollars dix ans plus tard, l’abattement lié à l’inflation ne sera que d’environ 3 439 dollars. Avec l’ancien système, vous paieriez des impôts sur 45 000 dollars de gains. Avec le nouveau, vous en paierez sur 86 561 dollars de gains.
Chris Brycki, analyste chez Stockspot, a comparé les résultats de dix catégories d’actifs différentes selon les nouvelles règles.
« Les cryptos arrivent en dernière position, car la quasi-totalité de leur rendement provient de la hausse de leur valeur », a-t-il écrit dans le journal The Australian.
« Un placement déjà spéculatif va devenir moins intéressant après impôt. »
Voici quelques stratégies pour aider les détenteurs de cryptos à faire face à ces changements, des solutions qui demandent peu ou pas d’efforts à la restructuration complète de votre vie.
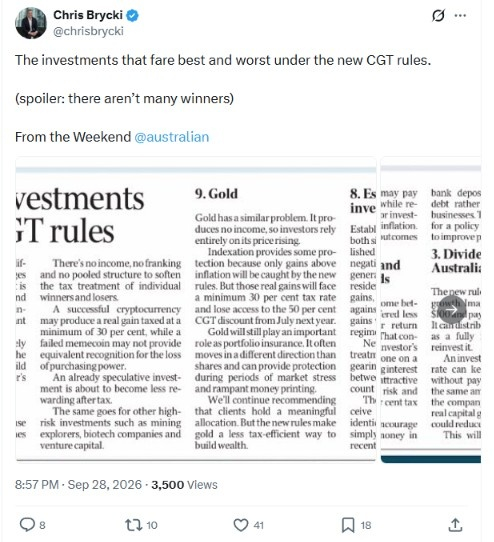
Source : Chris Brycki
1. Espérer une hausse spectaculaire avant juillet
Tous les gains réalisés avant le 1er juillet 2027 seront imposés selon le régime actuel, qui prévoit un abattement de 50 %. Votre meilleur pari est donc d’espérer qu’un puissant marché haussier fasse grimper la valeur de votre portefeuille autant que possible avant cette date.
Vous devriez consigner soigneusement la valeur de chaque cryptoactif que vous détenez ce jour-là, car tout gain réalisé à partir de cette valeur sera imposé au taux supérieur.
Ben Simpson, fondateur du service de conseil en cryptomonnaies Collective Shift, estime que les performances du Bitcoin depuis le milieu de l’année, dans un contexte macroéconomique difficile, laissent présager de nouvelles hausses avant juillet.
Mais Simpson (qui précise qu’il n’est pas conseiller financier) ajoute : « Je ne miserais probablement pas tout sur la perspective d’un énorme marché haussier. »
« Je pense que c’est lors du halving de mai 2028 que nous verrons la plupart des rendements. Je ne pense donc pas que cela jouera en faveur des investisseurs. »
Yuen rappelle que les prix ne dépendent pas de vous. « Une stratégie n’en est pas une si vous vous contentez d’espérer », dit-elle.
2. Voter pour un parti qui annulera les changements relatifs à l’impôt sur les plus-values
L’opposition officielle, la Coalition, ainsi que le parti d’opposition contestataire One Nation, ont promis d’annuler ces changements. Les électeurs investis dans les cryptos et suffisamment mobilisés par cette seule question pourraient voter pour un changement de gouvernement.
Cependant, le parti travailliste au pouvoir (ALP) détient 94 des 150 sièges de la Chambre des représentants et sera difficile à déloger. Si le gouvernement change — et si la loi peut être adoptée à temps par le Sénat —, il est techniquement possible que les changements soient annulés avant que quiconque ait à déclarer ses impôts à partir du 1er juillet 2028.
Mais il est plus probable que toute modification du système intervienne après cette date. Adrian Forza, directeur de Crypto Tax Australia, affirme que cela rendrait le calcul des gains très difficile.
« Faire trois calculs serait un cauchemar, mais à plus long terme, ce sera mieux pour le public. »
3. Transférez vos cryptos dans un fonds de retraite autogéré
En Australie, les fonds de retraite sont appelés « superannuation funds ». À partir de 60 ans, vous pouvez accéder à vos placements en franchise d’impôt, même s’ils continuent de fructifier.
Malheureusement, aucun fonds de retraite proposé au grand public ne permet à ses clients d’investir dans les cryptos. Si vous voulez protéger vos gains en crypto grâce à cette méthode, vous devrez donc créer un SMSF (fonds de retraite autogéré). Environ un tiers des clients fortunés de Simpson investissent dans les cryptos par l’intermédiaire de SMSF.
« Acheter du Bitcoin et le conserver dans ce fonds est une excellente idée », dit-il, tout en déconseillant d’ajouter beaucoup d’altcoins. « Vous mettez votre retraite, qui est un placement à très long terme, en jeu sur des altcoins à court terme », dit-il.
Le fonds de retraite australien AMP a investi dans le Bitcoin, mais n’autorise pas ses clients à en faire autant.
Le principal inconvénient des SMSF, explique le fondateur de 27 ans, c’est que les jeunes investisseurs en crypto ne pourront pas accéder à leur argent avant des décennies.
« Vous ne pouvez pas y toucher avant d’être à la retraite, n’est-ce pas ? Donc, vous ne pouvez pas vraiment profiter de ces gains avant plus tard dans la vie. »
En pratique, cette stratégie convient donc davantage aux investisseurs plus aisés de plus de 50 ans, qui ont moins longtemps à attendre.
Le gouvernement a aussi rendu la gestion d’un SMSF pénible, avec beaucoup de formalités administratives et d’audits à respecter, ainsi qu’une série de frais inévitables qui rendent cette solution prohibitive pour les petits soldes.
Les frais annuels varient généralement entre 2 000 et 4 000 dollars, même si des prestataires en ligne comme Stake peuvent ramener le coût annuel total à environ 1 330 dollars, à condition de n’acheter que des ETF Bitcoin ou Ether.
Vous devez aussi vendre vos cryptos et payer l’impôt correspondant avant de pouvoir les racheter avec votre SMSF. Il faut également tenir compte des plafonds annuels de cotisation, même si Forza estime qu’avec un peu d’ingéniosité, vous devriez pouvoir y placer près de 400 000 dollars.
En décembre, surveillez la publication d’un rapport détaillé sur la création d’un SMSF dédié aux cryptos.
Certains milliardaires empruntent en mettant leurs actifs en garantie pour éviter de payer des impôts, car le remboursement du prêt revient souvent moins cher que l’impôt dû lors de la vente.
Les investisseurs en Bitcoin peuvent désormais faire appel à divers prêteurs, dont BlockEarner, Veild et Swyftx, qui leur permettent d’employer une stratégie similaire en empruntant en mettant leurs BTC en garantie.
« Nous voulons rendre cette stratégie accessible au plus grand nombre, et pas seulement aux milliardaires », plaisante Yuen.
Mais cette stratégie peut être risquée si vous n’avez pas les poches profondes d’un milliardaire. Les emprunteurs doivent composer avec des taux d’intérêt élevés, des durées de prêt relativement courtes (généralement 12 mois) et le risque de perdre leurs Bitcoin si le marché évolue en leur défaveur. De plus, il est impossible d’emprunter la totalité de la valeur de ses actifs : le ratio prêt/valeur de Swyftx est d’environ 40 %.
« Si la valeur de votre garantie passe sous un certain seuil, vous recevrez un appel de marge », dit-elle. « Je dirais que c’est un pari sur la hausse des prix. Il faut penser que les cryptos vont monter — ou au moins ne pas baisser au point de déclencher un appel de marge… Sinon, un prêt garanti par des cryptos n’aurait pas de sens pour vous. »
Simpson ne recommande pas cette stratégie en raison des risques, mais affirme qu’elle peut être avantageuse pour certaines personnes. Par exemple, si vous empruntez à un taux d’intérêt de 10 % et que le Bitcoin progresse de 33 % par an (comme cela a été le cas par le passé), vous vous en sortirez bien mieux qu’en payant l’impôt sur les plus-values.
Il prévient toutefois qu’il s’agit d’un pari avec effet de levier, qui convient davantage aux investisseurs avertis.
« Je ne le recommanderais pas à quelqu’un qui est fortement exposé aux cryptos et qui n’a pas le capital nécessaire, car c’est risqué si l’on ne sait pas ce que l’on fait. »
Le Bitcoin a baissé de 28 % au cours de l’année écoulée. Toute personne ayant emprunté il y a un an aurait donc été confrontée à des appels de marge et à une éventuelle liquidation, en plus des frais d’intérêt.
Emprunter en mettant du Bitcoin en garantie pour financer l’apport d’un achat immobilier est devenu une stratégie plus populaire. (BlockEarner)
Forza prévient que l’emprunt de cryptos peut aussi constituer un fait générateur d’impôt sur les plus-values dans certaines circonstances, par exemple lorsqu’on emprunte via la DeFi. Si vous déposez de l’ETH sur Aave, il est automatiquement converti en WETH, ce qui constitue un fait générateur d’impôt. Le retrait de l’ETH en constitue un autre.
Les emprunts auprès de prêteurs centralisés comme BlockEarner ou Swyftx se trouvent actuellement dans une zone grise, et l’ATO n’a pas précisé s’ils constituent un fait générateur d’impôt.
« Si vous parlez d’emprunter 10 000 dollars, pourquoi pas. Mais si vous avez trois à cinq Bitcoin, je ne prendrais pas le risque, car si le marché évolue en votre défaveur, vous devrez payer des impôts. »
« Vield est la seule entreprise en Australie à avoir obtenu une décision fiscale individuelle affirmant que son produit ne constitue pas un fait générateur d’impôt. Aucune autre n’en a obtenu. »
Swftxy a confirmé ne pas avoir obtenu de décision fiscale individuelle et a indiqué que ses clients devraient demander conseil à un spécialiste fiscal. BlockEarner n’a pas répondu à une demande de commentaire.
Dans la deuxième partie de notre dossier spécial sur l’impôt australien sur les plus-values, qui paraîtra plus tard cette semaine, nous vous présenterons les quatre dernières stratégies pour réduire votre facture fiscale liée aux cryptos, notamment créer une société ou quitter le pays.
À lire également : Les baby-boomers, qui possèdent 79 000 milliards de dollars, adoptent enfin le Bitcoin