
L’histoire rime souvent : Trump a perdu le contrôle des deux chambres. Rebond ou retournement ?
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
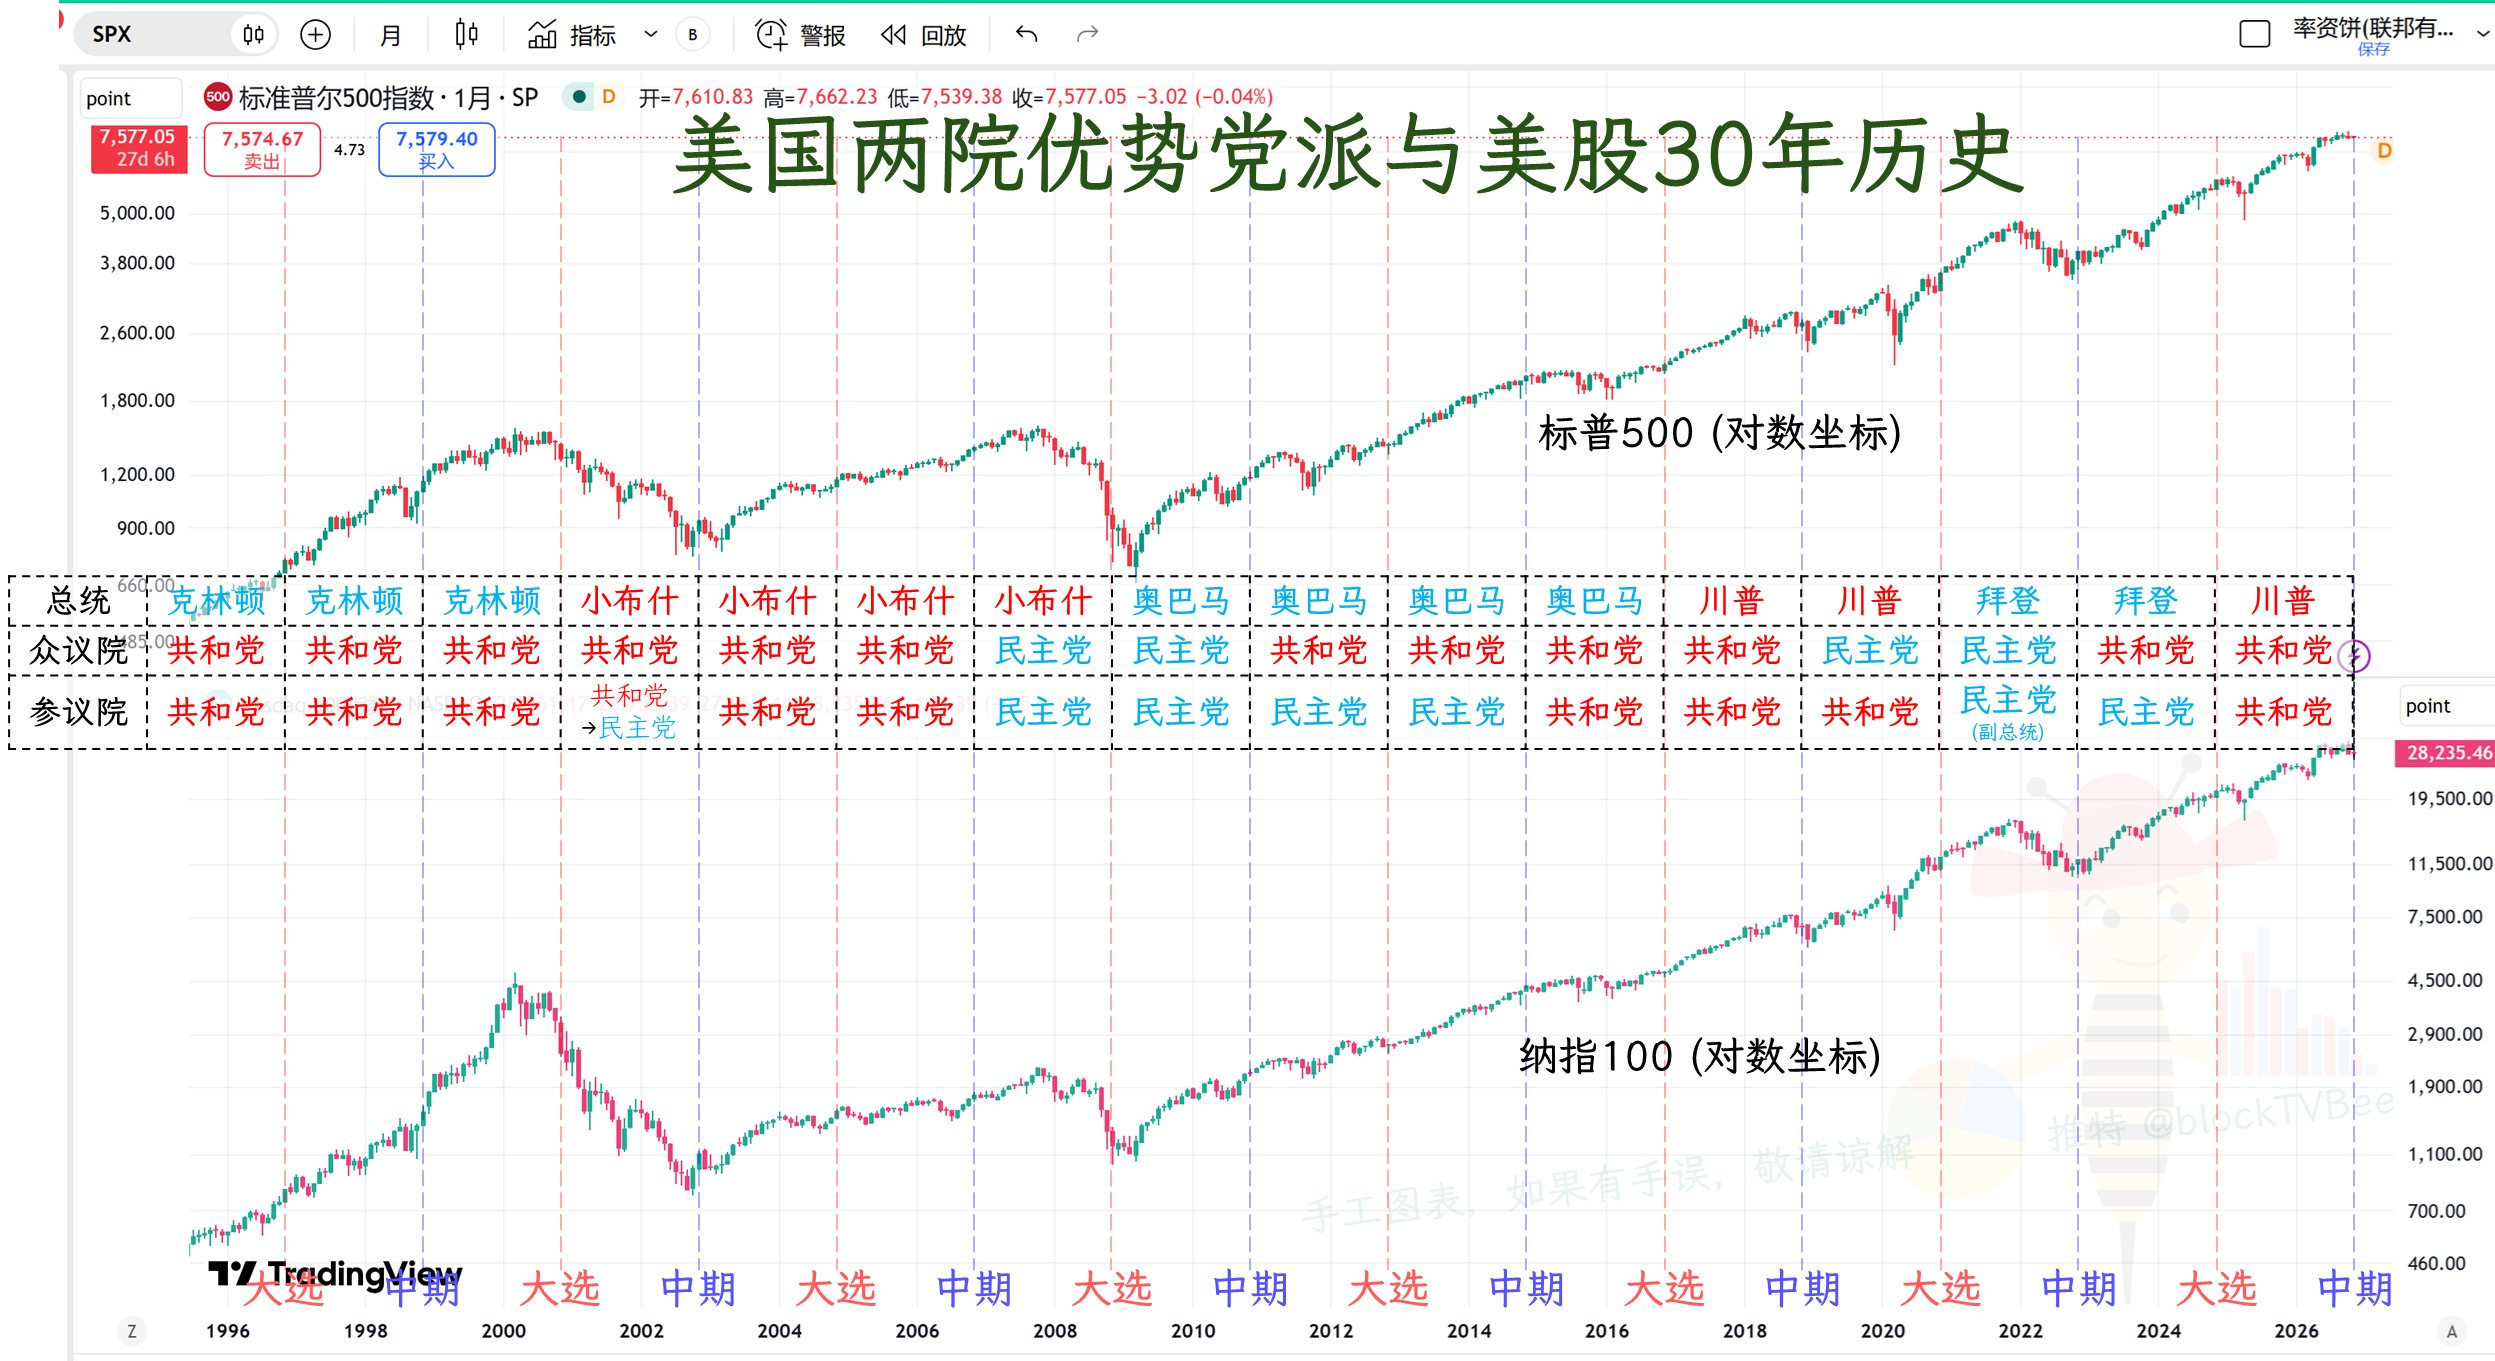
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.