🇭🇰
Le 4 novembre, les législateurs ont adopté une loi instaurant de nouvelles obligations déclaratives pour les prestataires de services sur crypto-actifs concernés.
La mise en œuvre se déroule en trois étapes clés :
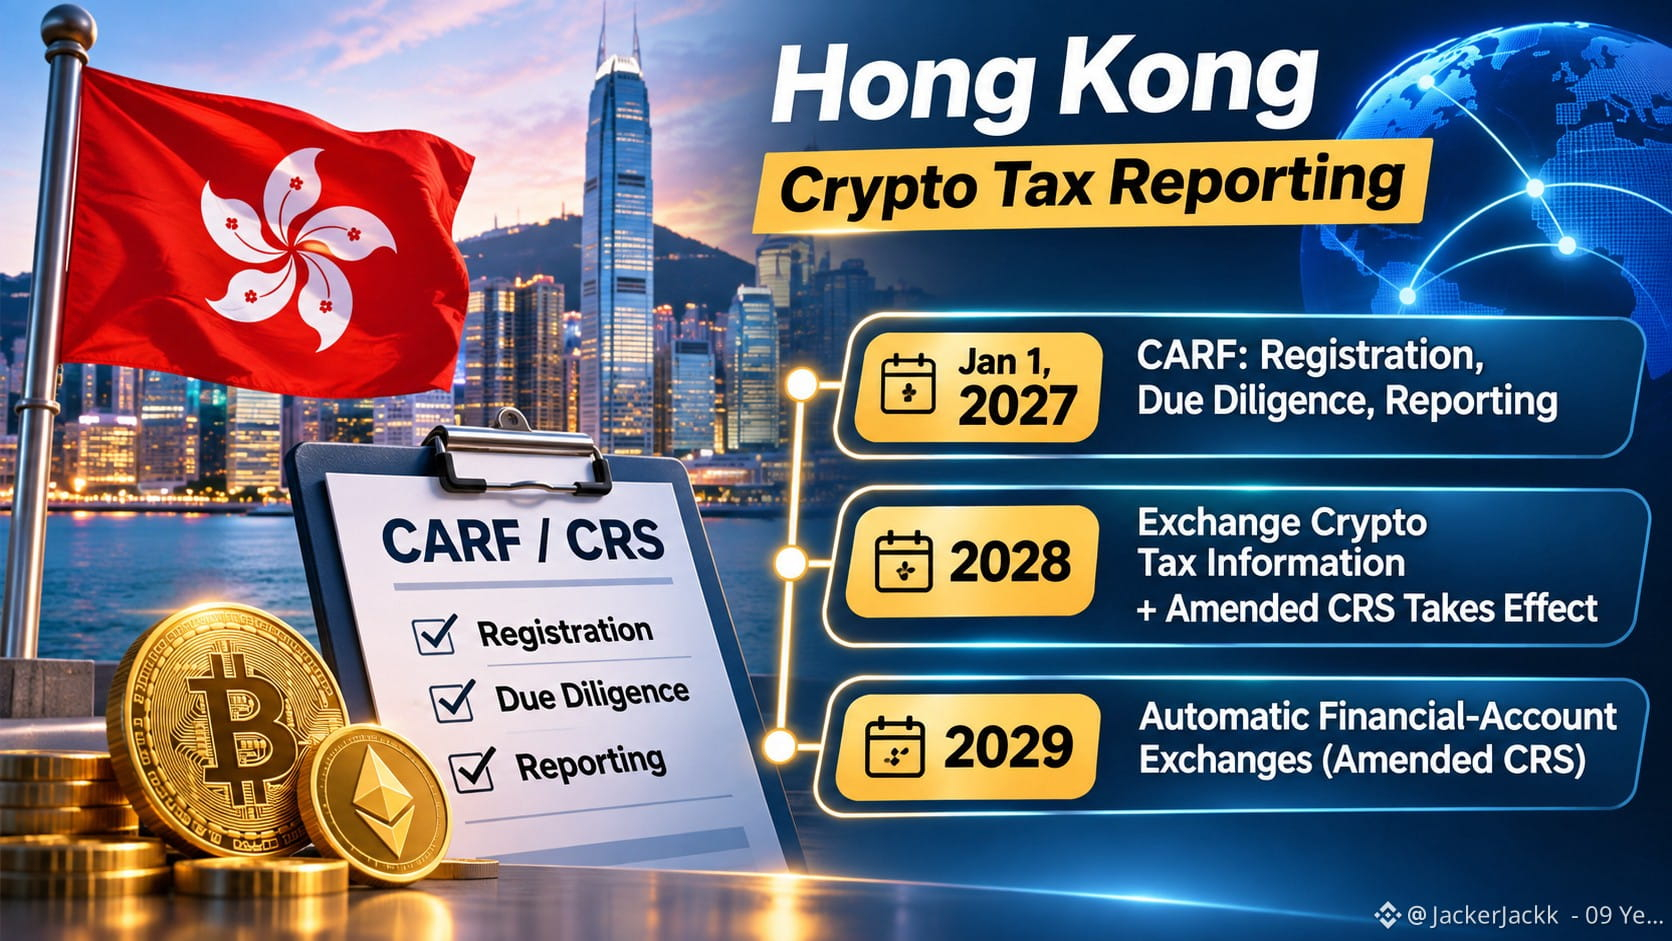
À compter du 1er janvier 2027, les prestataires visés par la réglementation hongkongaise devront commencer à respecter les exigences d’enregistrement, de diligence raisonnable et de déclaration prévues par le Cadre de déclaration des crypto-actifs (CARF).
Hong Kong commencera à échanger automatiquement des informations fiscales liées aux crypto-actifs avec les juridictions partenaires en 2028. La version modifiée de la Norme commune de déclaration (CRS) entrera également en vigueur en 2028.
Les échanges automatiques d’informations sur les comptes financiers commenceront dans le cadre de la CRS modifiée en 2029.
Pour les entreprises de crypto-actifs concernées, la collecte et la déclaration d’informations deviennent une obligation formelle de conformité.
Pour les autorités fiscales, le partage d’informations au-delà des frontières facilite le recoupement des activités liées aux crypto-actifs devant être déclarées entre les juridictions.
Il ne s’agit pas d’une nouvelle taxe sur les crypto-actifs. C’est une évolution vers davantage de transparence fiscale internationale, les obligations déclaratives étant déterminées par le champ d’application du cadre plutôt que de s’appliquer automatiquement à chaque prestataire ou utilisateur.
Le 4 novembre, les législateurs ont adopté une loi instaurant de nouvelles obligations déclaratives pour les prestataires de services sur crypto-actifs concernés.
La mise en œuvre se déroule en trois étapes clés :
À compter du 1er janvier 2027, les prestataires visés par la réglementation hongkongaise devront commencer à respecter les exigences d’enregistrement, de diligence raisonnable et de déclaration prévues par le Cadre de déclaration des crypto-actifs (CARF).
Hong Kong commencera à échanger automatiquement des informations fiscales liées aux crypto-actifs avec les juridictions partenaires en 2028. La version modifiée de la Norme commune de déclaration (CRS) entrera également en vigueur en 2028.
Les échanges automatiques d’informations sur les comptes financiers commenceront dans le cadre de la CRS modifiée en 2029.
Pour les entreprises de crypto-actifs concernées, la collecte et la déclaration d’informations deviennent une obligation formelle de conformité.
Pour les autorités fiscales, le partage d’informations au-delà des frontières facilite le recoupement des activités liées aux crypto-actifs devant être déclarées entre les juridictions.
Il ne s’agit pas d’une nouvelle taxe sur les crypto-actifs. C’est une évolution vers davantage de transparence fiscale internationale, les obligations déclaratives étant déterminées par le champ d’application du cadre plutôt que de s’appliquer automatiquement à chaque prestataire ou utilisateur.